 Gürültüyü değil, anlamı büyütüyoruz.
Haftanın çerçevesi: Yön tahmininden önce hangi bilginin fiyatı değiştireceği
2–9 Kasım haftasına girerken ana mesele, merkez bankalarının son kararlarından sonra fiyatların hangi yeni veriyle yön bulacağı. Türkiye'de enflasyon, ABD'de seçim ve iş gücü göstergeleri; tahvil faizleri, dolar ve şirket bilançolarıyla birlikte değerlendirilmeli. Bir varlığın ilk tepkisini görmek kadar, bu tepkinin hangi koşulda kalıcı olabileceğini sormak da önemli.
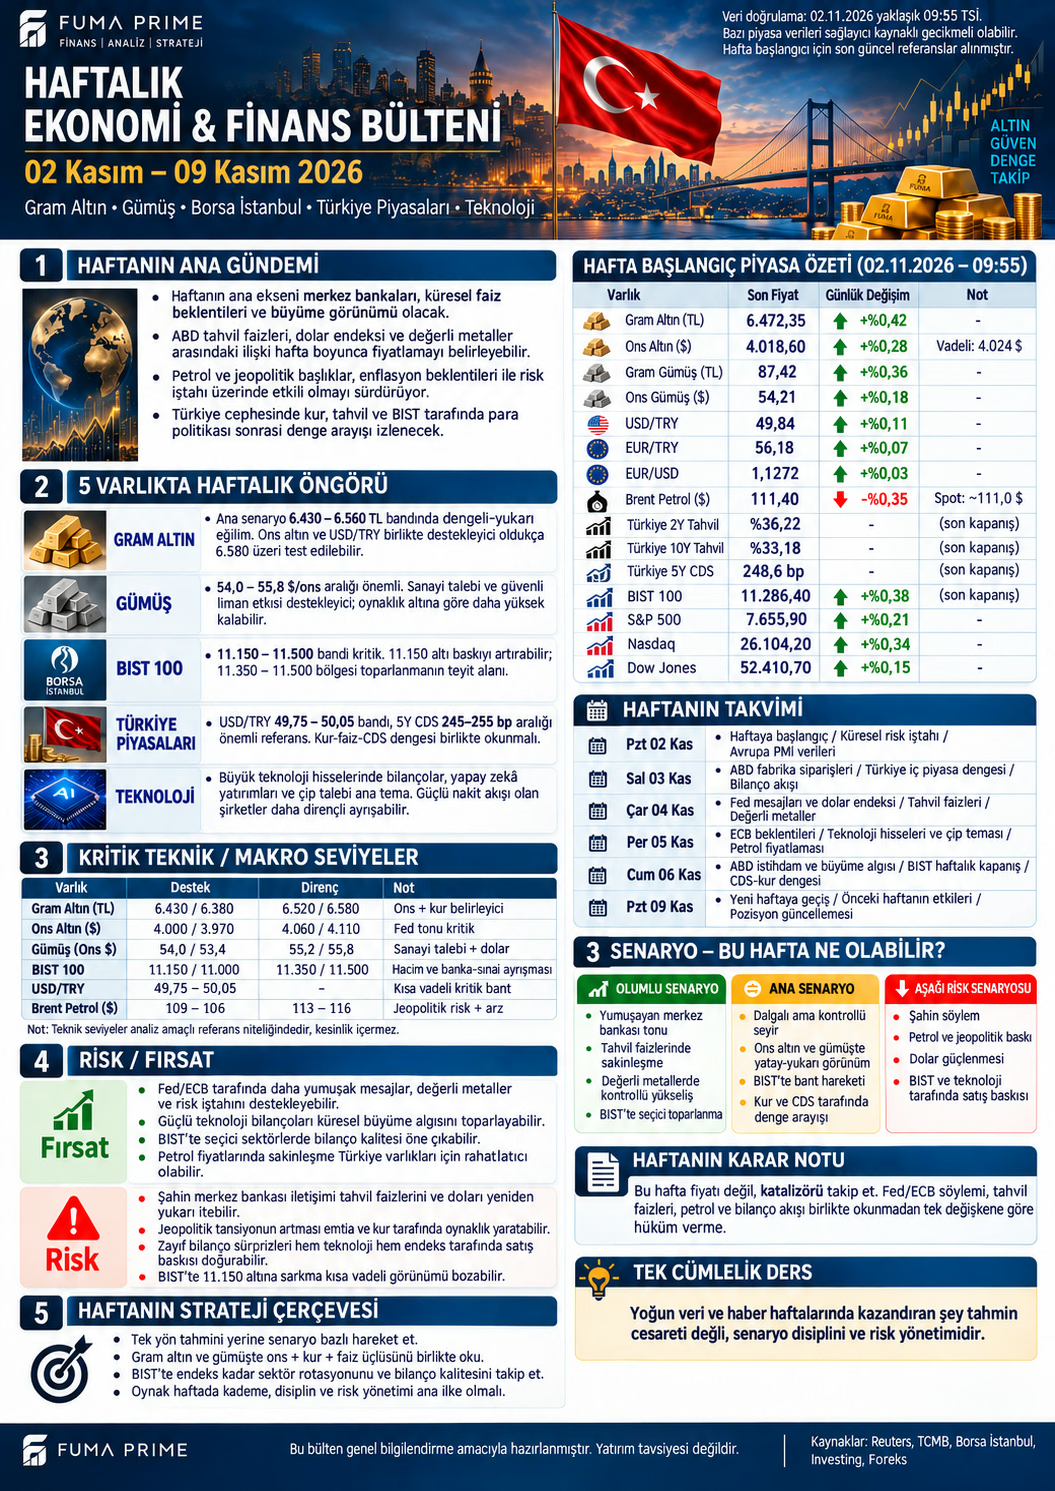
Bu dosya, görseldeki 2 Kasım yaklaşık 09.55 TSİ başlangıç kesitine dayanan ileriye dönük haftalık değerlendirmedir. Tablodaki yüzdeler tamamlanmış 2–9 Kasım getirileri değildir. “Son kapanış” olarak işaretlenen BIST, tahvil ve CDS satırları yeni haftanın gerçekleşmiş seansı gibi sunulmuyor. Her fiyatın özgün sağlayıcısı ve kapanış saati ayrı ayrı verilmediğinden bütün satırların eşzamanlı olduğu varsayılmamalı.
Takvimin ağırlık merkezi: Enflasyon, seçim ve istihdam
Görselde yer alan genel izleme temalarına ek olarak resmî kaynaklarla doğrulanan tarihler aşağıdadır. Türkiye enflasyon verisi ve ABD seçimleri haftanın salı gününü; ABD istihdam raporu ise cuma gününü öne çıkarıyor. Bunlar henüz açıklanmış sonuçlar veya önceden belli piyasa yönleri değildir.
| Tarih | Doğrulanan başlık | Piyasa açısından izlenecek kanal |
|---|---|---|
| 3 Kasım Salı | TÜİK'in bir sonraki TÜFE bülteni | Enflasyonun yayılımı, fiyatlama davranışı ve TL faiz beklentisi |
| 3 Kasım Salı | ABD federal genel seçim günü | Sonuçların kesinleşmesi, politika ve bütçe beklentilerindeki değişim |
| 3 Kasım Salı, 18.00 TSİ | ABD Eylül JOLTS raporu | İş gücü talebinin seyri |
| 5 Kasım Perşembe, 16.30 TSİ | ABD üçüncü çeyrek öncü verimlilik ve maliyetler | Üretkenlik ile maliyet baskısının dengesi |
| 6 Kasım Cuma, 16.30 TSİ | ABD Ekim istihdam raporu | İstihdam, ücretler, işsizlik ve geçmiş veri revizyonları |
| 9 Kasım Pazartesi | Haftalık dosyanın değerlendirme sınırı | Yeni bilgiyle başlangıç senaryolarının yeniden sınanması |
ABD istatistik saatleri BLS takvimindeki Doğu Saati'nden Türkiye saatine çevrilmiştir. Açıklama takvimleri değişebileceğinden kurumların son duyuruları esas alınmalı. Seçim günü ile sonuçların kesinleştiği an da aynı değildir; sayım sürerken geçici dağılımı nihai sonuç gibi yorumlamak yanıltıcı olabilir.
Bu hafta için yeni bir planlı Fed veya ECB faiz kararı takvimde bulunmuyor. Fed'in sonraki planlı toplantısı 8–9 Aralık, ECB'nin sonraki para politikası karar günü 17 Aralık. Bu nedenle görseldeki “Fed mesajları” ve “ECB beklentileri” başlıkları, bu hafta kesinleşmiş yeni karar randevuları olarak okunmamalıdır. Türkiye'de de TCMB Enflasyon Raporu 12 Kasım'dadır; bu haftalık kapsamın dışındadır.
Başlangıç tablosunun doğru okunması
| Gösterge | Görseldeki referans | Değerlendirme notu |
|---|---|---|
| Gram altın | 6.472,35 TL | Günlük değişim +%0,42 |
| Ons altın | 4.018,60 USD | Günlük değişim +%0,28; vadeli satırı ayrı ürün |
| Gram gümüş | 87,42 TL | Günlük değişim +%0,36 |
| Ons gümüş | 54,21 USD | Günlük değişim +%0,18 |
| USD/TRY | 49,84 | Günlük değişim +%0,11 |
| EUR/TRY | 56,18 | Günlük değişim +%0,07 |
| Brent | 111,40 USD | Günlük değişim -%0,35; kontrat tanımı ayrıntılı değil |
| Türkiye 2 / 10 yıllık tahvil | %36,22 / %33,18 | Son kapanış referansları |
| Türkiye 5 yıllık CDS | 248,6 baz puan | Son kapanış referansı |
| BIST 100 | 11.286,40 | Görselde son kapanış ve +%0,38 |
ABD endeksleri de görselde S&P 500 7.655,90; Nasdaq 26.104,20; Dow Jones 52.410,70 olarak yer alıyor. Bu değerlerden yeni haftanın tamamlanmış sonucu veya günlük seri üzerinden hesaplanmış korelasyon çıkarılmıyor. Nasdaq satırının ayrıntılı endeks tanımı belirtilmediği için farklı Nasdaq serileri birbirinin devamı kabul edilmemeli.
Ons altın için verilen 4.024 dolarlık vadeli referans ile 4.018,60 dolarlık spot; Brent için yaklaşık 111,0 dolarlık spot notu ile 111,40 dolarlık ana satır ayrı tutulmalı. Vade, veri saati ve işlem yönü bilinmeden bu farklara arbitraj anlamı yüklenemez.
Gram altın: Yukarı eğilimin dayanağını iki parçaya ayırmak
Görsel 6.430–6.560 TL ana izleme alanı ve dengeli-yukarı bir başlangıç senaryosu sunuyor. 6.520 TL ilk teknik direnç; 6.560 ana bandın üst bölgesi; 6.580 ise daha ileri bir direnç referansı. Bu sıralama bir fiyat hedefi zinciri değil. Ons ve kur desteği sürer, üst bölgelerde kalıcılık oluşursa güçlenme senaryosu daha anlamlı hâle gelebilir. Aksi durumda ilk tepki geri verilebilir.
Alt tarafta 6.430 ve 6.380 TL izleniyor. Ons için destekler 4.000 ve 3.970; dirençler 4.060 ve 4.110 dolar. Aynı TL fiyatına güçlü ons–sakin kur bileşimiyle de zayıf ons–yükselen kur bileşimiyle de ulaşılabilir. İlk durumda küresel metal talebi, ikincisinde yerel para birimi etkisi daha belirgin olabilir; iki hareketin riski aynı değildir.
Basılı girdilerle 4.018,60 × 49,84 ÷ 31,1035 hesabı yaklaşık 6.439,37 TL/gram verir. Görseldeki 6.472,35 TL bunun yaklaşık 32,98 TL, yani %0,51 üzerinde. Bu fark ürün primi, makas veya zaman farkı incelenmeden kesin pahalılaşma kanıtı sayılmamalı. Teorik değer ile işlem yapılabilen alış–satış fiyatı ayrılmalıdır.
Gümüş: 54 dolar çevresi, sanayi beklentisi ve oynaklık
Görsel ons gümüş için 54,0–55,8 dolar alanını öne çıkarıyor. 54,0 ve 53,4 destek; 55,2 ve 55,8 direnç referansları. Başlangıç seviyesi 54,21 dolarla alt bölgeye yakın olduğundan, haftanın ilk sınaması bu alanın korunup korunmadığı olabilir. 54 altında devam eden zayıflık, ana senaryoyu yeniden değerlendirmeyi gerektirir; tek bir anlık temas yeterli teyit değildir.
Aynı ons ve kur girdileriyle teorik gram yaklaşık 86,87 TL hesaplanıyor. Görseldeki 87,42 TL ile fark yaklaşık 0,55 TL, yani %0,64. Bu nedenle gramın günlük yüzdesi ile onsun günlük yüzdesi eşit olmak zorunda değil; kur ve ürün tanımı da önemlidir. Teknik seviyelerin dolar/ons, gram fiyatının TL/gram olduğu açık tutulmalı.
Güçlü istihdam veya üretim algısı sanayi talebini destekleyebilirken tahvil faizlerini de yükseltebilir. Zayıf veri ise faiz beklentisini rahatlatırken büyüme endişesini artırabilir. Dolayısıyla “iyi veri gümüşü mutlaka yükseltir” gibi tek yönlü bağ kurmak eksik kalır. Finansal talep ve fiilî sanayi tüketiminin verdiği mesaj birlikte incelenmelidir.
Borsa İstanbul: 11.150–11.500 aralığında katılım ve bilanço teyidi
Görselin ana bandı 11.150–11.500. İlk üst sınama 11.350, ardından 11.500; alt referanslar 11.150 ve 11.000. Üst bölgelere hareket daha fazla hisseye yayılır ve kâr–nakit kalitesiyle desteklenirse toparlanmanın dayanıklılığı güçlenebilir. Yalnızca birkaç yüksek ağırlıklı hissenin taşıdığı endeks artışı aynı genişliği göstermeyebilir.
11.150 altında kalıcılık, görselin dengelenme varsayımını zayıflatır. Ancak kapanış, gün içi temas ve haber sonrası kısa süreli fiyat boşluğu ayrılmalı. İşlem hacmi hareketin yoğunluğunu gösterir; tek başına belirli bir sektöre net para girişinin miktarını kanıtlamaz. Banka–sanayi ayrışması için sektör performansı ve şirket verisi ayrıca izlenmelidir.
Bilanço sezonunda satış büyümesi kadar faaliyet marjı, alacak ve stok finansmanı, borcun vadesi ve nakit dönüşümü önem taşıyor. Tek seferlik gelirlerin desteklediği kâr, operasyonel iyileşmeyle aynı sürekliliği sunmayabilir. Türkiye enflasyon verisinin ardından faiz beklentisindeki değişim de şirketlerin finansman yapısına göre farklı etkiler yaratabilir.
Türkiye piyasaları: Kur, tahvil ve CDS aynı soruya cevap vermiyor
USD/TRY 49,75–50,05; CDS 245–255 baz puan görselin izleme aralıkları. Bunlar hesaplanmış güven aralığı veya politika taahhüdü değildir. Kurdaki sakinlik risk primindeki kalıcı iyileşmeyle desteklenirse finansman algısı açısından daha güçlü bir bileşim oluşabilir. Buna karşılık kur, CDS ve uzun vadeli faizlerin birlikte yükselmesi baskının arttığını düşündürebilir; yorum yeni verilerle sınanmalıdır.
İki ve on yıllık tahvil referansları arasındaki fark 3,04 yüzde puandır. Tek tarihli bu görünümden eğrinin hafta içinde ne kadar değiştiği veya enflasyon beklentisinin kesin düzeyi çıkarılamaz. Reel getiri değerlendirmesi de yalnızca nominal faizden ibaret değildir; aynı vadeye ilişkin enflasyon beklentisi, vergi ve maliyetler gerekir.
Brent'te destekler 109 ve 106; dirençler 113 ve 116 dolar. Petrolün üst bölgelerde kalıcılaşması, diğer koşullar aynıysa enerji ithalatı ve şirket giderleri için baskı yaratabilir. Gerileme ise aktarım süresi, kur ve stok maliyetlerine bağlı biçimde rahatlatıcı olabilir. Günlük petrol düşüşünü aynı gün aynı oranda tüketici fiyatı düşüşü gibi yorumlamamak gerekir.
Teknoloji: Büyük yatırım bütçesinden ölçülebilir geri dönüşe
Teknolojide haftanın ana sorusu yapay zekâ harcamasının büyüklüğünden çok, bu yatırımın gelir, marj ve serbest nakde hangi hızla dönüştüğü. Çip üreticisi için sipariş sürekliliği ve müşteri yoğunlaşması; bulut işletmecisi için kapasite kullanımı ve enerji maliyeti; yazılım şirketi için müşteri yenilemesi ve fiyatlama gücü farklı riskler yaratır.
Güçlü nakit akışı finansman esnekliği sağlayabilir; ancak iyi şirket ile uygun fiyatlanmış hisse aynı kavram değildir. Seçim veya istihdam verisiyle tahvil getirileri yükselirse operasyonel beklenti değişmese bile gelecekteki nakit akışlarının bugünkü değeri baskılanabilir. Faizlerin gerilemesi de başlangıçta yüksek olan bütün değerlemeleri kendiliğinden haklı çıkarmaz.
Üç senaryo: Sonucu değil, geçiş koşullarını izlemek
| Senaryo | Destekleyen koşullar | Görüşü yeniden değerlendirecek işaret |
|---|---|---|
| Dengelenme | Kur ve CDS izleme alanlarında; BIST ana bantta; şirket sonuçları ayrışıyor | Desteklerin kaybı veya finansman baskısının yayılması |
| Güçlenme | Faiz baskısı azalır; bilançolarda nakit üretimi güçlü; yükseliş tabana yayılır | Üst bölgelerden geri dönüş ve daralan katılım |
| Baskının artması | Dolar ve tahvil getirileri güçlenir; petrol maliyeti yükselir; bilanço kalitesi zayıflar | Risk göstergelerinde birlikte iyileşme ve satışların karşılanması |
Bu senaryolara sayısal olasılık atanmamıştır. Aynı olay bütün varlıklara aynı yönde etki etmeyebilir; güvenli liman talebi altını desteklerken hisse değerlemelerini zorlayabilir. Farklı varlık isimlerine dağılmak ortak faiz ve dolar duyarlılığını otomatik olarak ortadan kaldırmaz.
FUMA PRIME değerlendirmesi: Haftanın en kullanışlı yaklaşımı, veri açıklanmadan yönü kesinleştirmek yerine başlangıç senaryosunu değiştirecek koşulları açık tutmaktır. Salı günkü yerel enflasyon ve ABD seçimleriyle cuma günkü istihdam raporu arasında; fiyat, tahvil, kur, CDS ve şirket nakit üretiminin aynı hikâyeyi anlatıp anlatmadığı izlenmeli. Böylece ilk manşetten çok, yeni bilginin kalıcı ekonomik etkisi değerlendirilebilir.