 Gürültüyü değil, anlamı büyütüyoruz.
Bugünün odağı: Büyümenin maliyeti ne kadar?
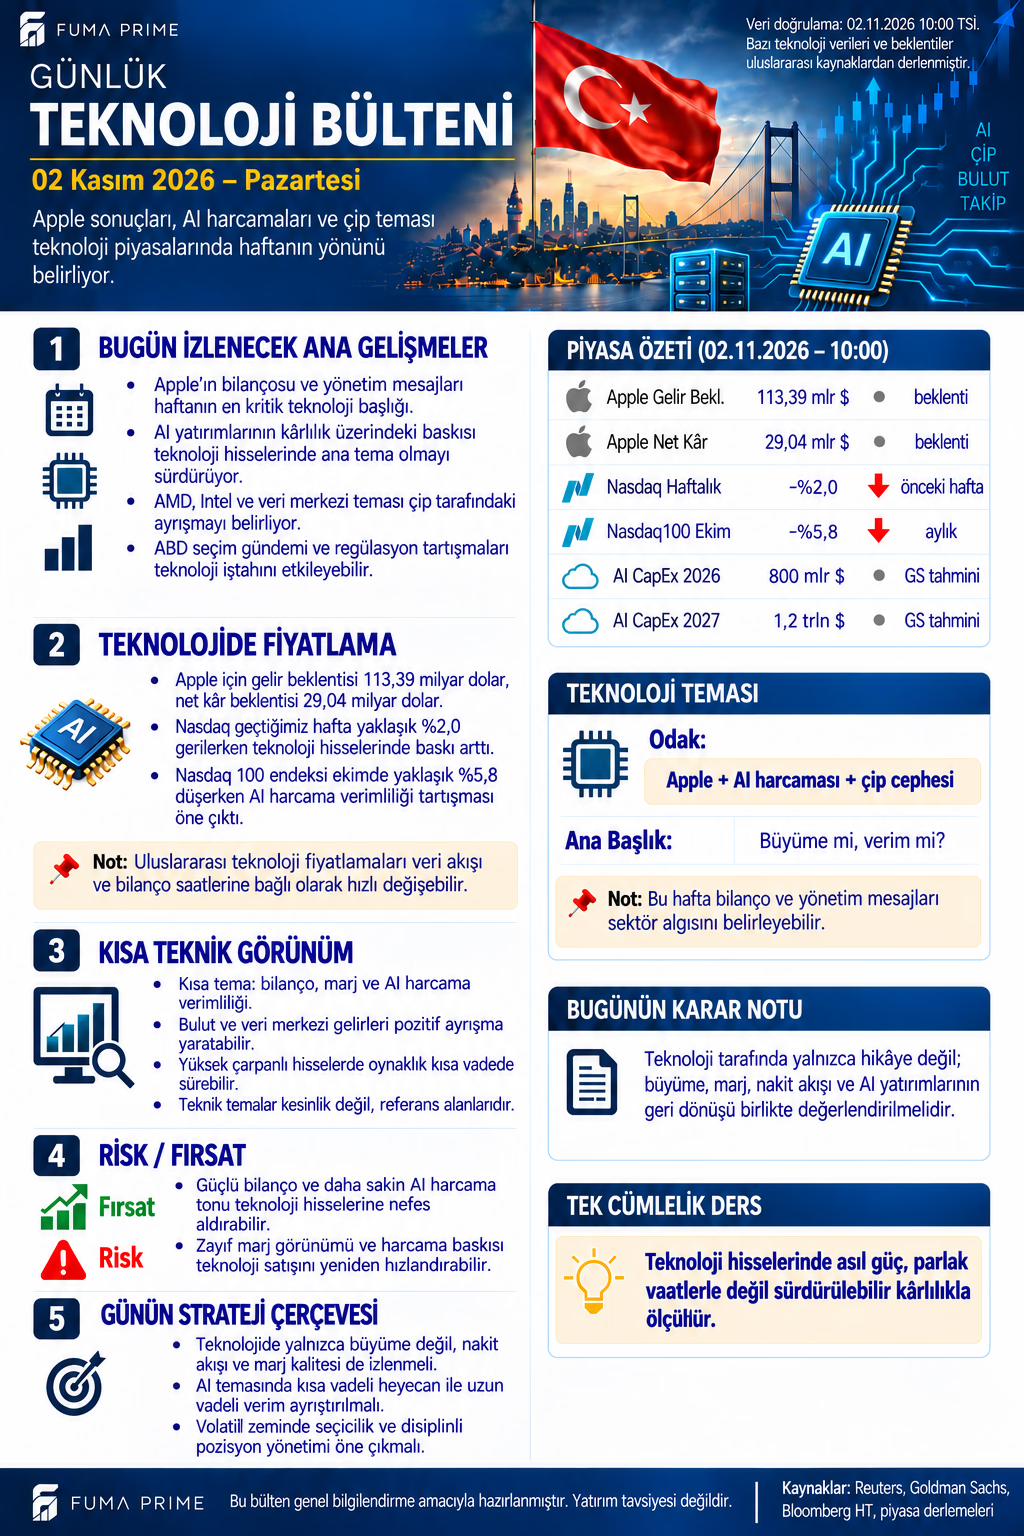
2 Kasım teknoloji bülteni Apple beklentilerini, yapay zekâ yatırımlarını ve çip sektörünü birlikte ele alıyor. Asıl soru büyük yatırım bütçesinin ne kadar hızlı gelir, marj ve serbest nakde dönüşeceği. Talep güçlü görünse bile kapasite, enerji ve finansman giderleri gelirden önce artabilir; büyüme ile nakit üretiminin zamanlaması bu nedenle ayrılmalı.
Görselde Apple için 113,39 milyar dolar gelir ve 29,04 milyar dolar net kâr “beklenti” etiketiyle bulunuyor. Bu sayılar açıklanmış şirket sonucu değildir. Görseldeki beklenti setinin özgün konsensüs tarihi ve kapsamı tam verilmediği için şirket tarafından yayımlanmış gerçekleşmeler gibi kullanılmamalı. Açıklama sonrasında karşılaştırma aynı mali dönem, aynı ölçüm ve aynı konsensüs tabanı üzerinden yapılmalıdır.
Beklenti, tarihsel performans ve tahmin aynı sütuna sığmaz
| Başlık | Görsel referansı | Nasıl okunmalı? |
|---|---|---|
| Apple gelir | 113,39 milyar USD | Beklenti; gerçekleşmiş sonuç değil |
| Apple net kâr | 29,04 milyar USD | Beklenti; ölçüm ve dönem ayrıca kontrol edilmeli |
| Nasdaq haftalık | Yaklaşık -%2,0 | Önceki hafta; ayrıntılı seri tanımı sınırlı |
| Nasdaq 100 ekim | Yaklaşık -%5,8 | Ayrı endeks ve aylık dönem |
| Büyük ölçekli bulut şirketleri yatırım harcaması | 2026 için 800 milyar USD | Goldman Sachs Research değerlendirmesi |
| Aynı grubun 2027 harcaması | 1,2 trilyon USD | Tahmin; gerçekleşmiş harcama değil |
Nasdaq ile Nasdaq 100 aynı seri değildir; haftalık ve aylık değişimler toplanarak tek bir kayıp hesabı yapılamaz. Görseldeki endeks yüzdeleri burada bülten referansı olarak aktarılıyor; bağımsız bir tarihsel fiyat serisi üzerinden yeniden hesaplanmış değildir.
Yapay zekâ harcamasında kapsamı doğru belirlemek
Goldman Sachs'ın 23 Eylül değerlendirmesinde büyük ölçekli bulut işletmecilerinin 2026 sermaye harcaması yaklaşık 800 milyar dolar, 2027 için araştırma tahmini 1,2 trilyon dolar olarak ele alınıyor. Görsel bunu AI CapEx başlığı altında özetliyor; kapsam, dünya genelindeki bütün yapay zekâ harcamalarının eksiksiz toplamı değildir. Araştırma tahmini şirketlerin kesinleşmiş ortak taahhüdü olarak da sunulmamalı.
Yatırımın bir bölümü çip ve altyapı tedarikçisine gelir olurken, alıcı şirketin nakdinden çıkar. Sonraki dönemlerde amortisman ve bakım gideri artabilir. Bu nedenle ekosistemin bir halkasında güçlü ciro görmek, bütün yatırım zincirinde aynı kârlılığı kanıtlamaz. Kapasite kullanımının ve yeni hizmetlerden elde edilen gelirin harcama artışını ne ölçüde karşıladığı incelenmeli.
Apple ve çip şirketlerinde hangi ayrıntılar önemli?
Apple değerlendirmesinde ürün geliriyle hizmetlerin katkısı, brüt marj ve işletme nakdi ayrı okunmalı. Net kârın beklentiyi aşması faaliyet performansından mı, vergi veya başka tek seferlik etkiden mi geliyor? Yönetimin gelecek döneme ilişkin mesajı, geçmiş çeyreğin güçlü başlığını destekliyor mu? Bu sorular açıklanmış resmî sonuçlarla yanıtlanmalı; beklentiden sonuç üretilmemeli.
Çip tarafında AMD, Intel veya başka bir üreticinin veri merkezi temasıyla anılması aynı finansal yapıya sahip oldukları anlamına gelmez. Müşteri yoğunlaşması, üretim modeli, kapasite yatırımı ve borçluluk farklıdır. Bulut tarafında da yüksek talebin ne kadarının bağlayıcı sözleşme, ne kadarının ileriye dönük niyet olduğu sorgulanmalıdır. Şirket bazlı bilanço tarihleri resmî yatırımcı ilişkileri duyurusuyla doğrulanmadan kesin randevu olarak yazılmıyor.
Faiz ve değerleme: İyi bilanço tek başına yeterli olmayabilir
Fed'in hedef aralığı %3,75–4,00'te tutmasının ardından tahvil getirileri önemini koruyor. Faiz yükselirse gelecekteki nakit akışlarının bugünkü değeri baskılanabilir; operasyonel iyileşme olsa bile hisse aynı ölçüde tepki vermeyebilir. Daha düşük faiz de pahalı değerlemeyi kendiliğinden haklı çıkarmaz.
FUMA PRIME değerlendirmesi: Teknolojide güçlü senaryo, yatırımın büyümesinden çok yatırım başına ekonomik getirinin iyileşmesine dayanmalıdır. Gelir artışı marj ve nakitle desteklenirse hikâye güçlenir. Harcama büyürken geri dönüş erteleniyorsa fiyatlama daha kırılgan kalabilir. Günün odağı kesin yön tahmini değil, beklentiyle açıklanmış sonucu ayırarak şirketin nakit üretme kapasitesini izlemektir.