 Gürültüyü değil, anlamı büyütüyoruz.
Kasımın ana sorusu: Faiz indirimi hangi ekonomik zeminde ilerliyor?
Kasım ayına girerken piyasanın temel sınaması, daha düşük faiz beklentisinin enflasyon ve şirket kârlılığıyla ne kadar uyumlu olduğu. TCMB'nin 22 Ekim kararında politika faizini %37'den %36'ya indirmesi yeni başlangıç noktasını oluşturuyor. Ancak tek bir indirim; kredi maliyetlerinin aynı hızda gerileyeceği, kur riskinin azalacağı veya bütün hisselerin birlikte yükseleceği anlamına gelmiyor. Aktarımın hızı, beklentiler ve finansman koşulları belirleyici olacak.
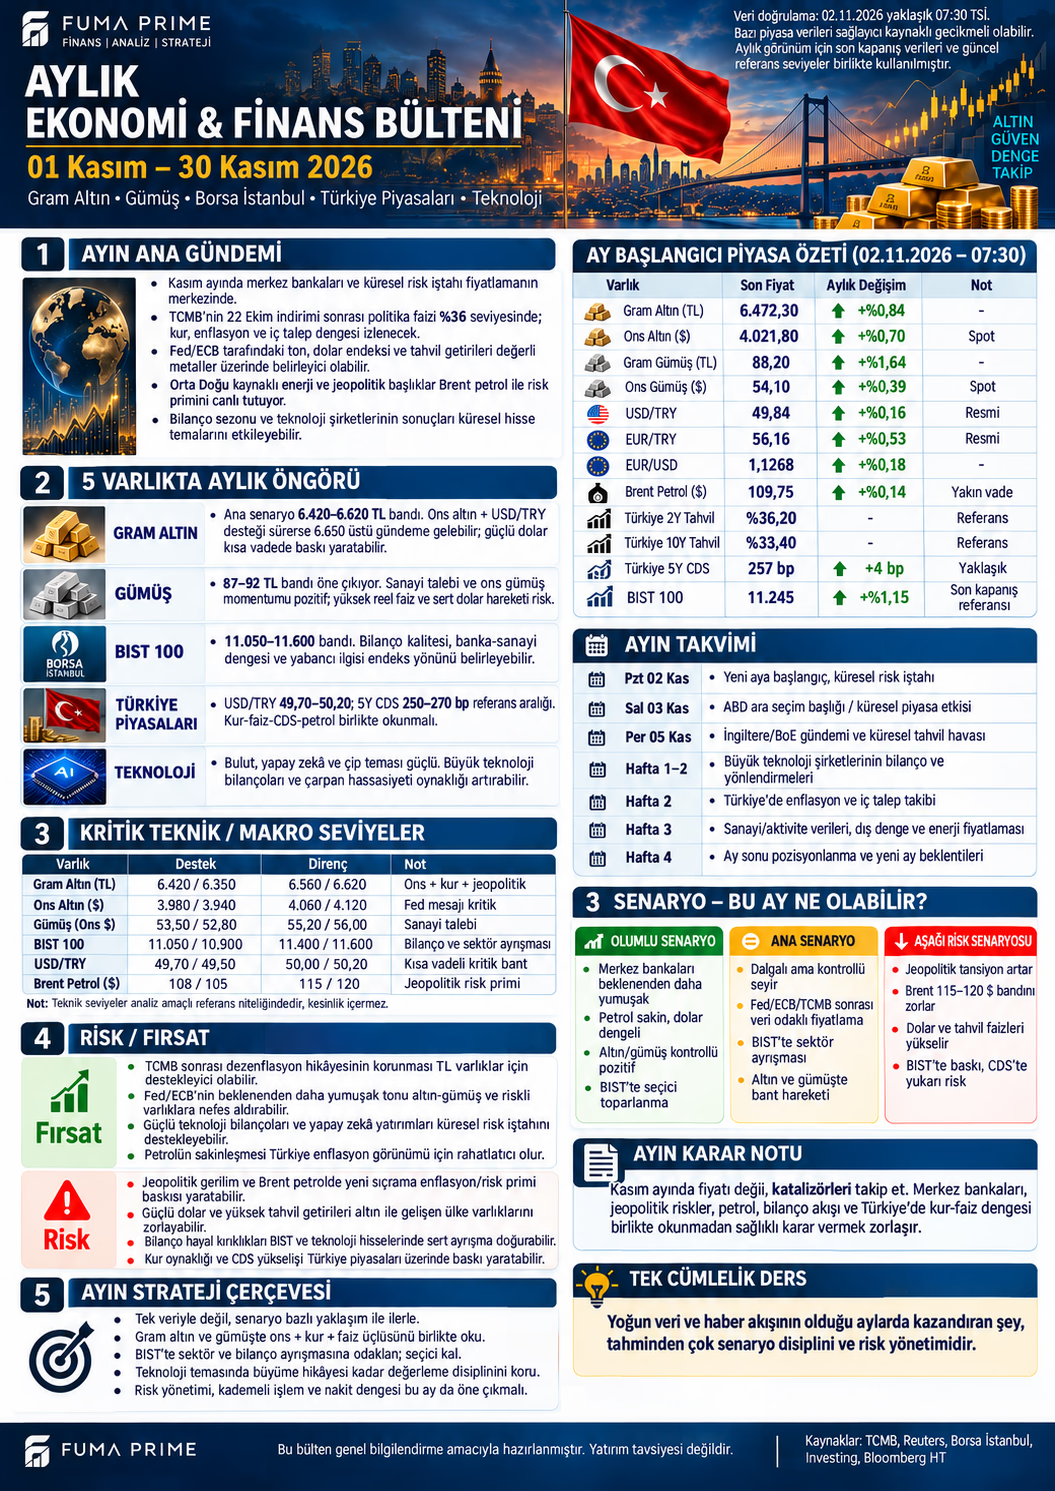
Bu aylık dosya, 1–30 Kasım dönemine ilişkin ileriye dönük bir izleme çerçevesidir. Görselin veri kesiti 2 Kasım yaklaşık 07.30 TSİ'dir. Fiyatlar kullanıcı tarafından sağlanan bültenin başlangıç referansları olarak aktarılmıştır; her satırın özgün sağlayıcısı ve işlem saati bağımsız olarak doğrulanmış değildir. Son kapanış, spot ve yakın vadeli ürünler aynı zamanlı tek bir piyasa fiyatı gibi değerlendirilmemelidir.
Görseldeki “aylık değişim” sütununun başlangıç ve bitiş tarihleri belirtilmiyor. Ay henüz tamamlanmadığından bu yüzdeler 1–30 Kasım gerçekleşmiş getirileri değildir; bunlardan aylık performans sıralaması veya kesin yön sonucu çıkarılmamalıdır. Aşağıdaki analiz fiyat referanslarını, doğrulanan resmî takvimi ve koşullu ekonomik yorumları ayrı tutar.
Ayın doğrulanan takvimi ve karar noktaları
| Tarih | Başlık | Neden izlenmeli? |
|---|---|---|
| 3 Kasım | Türkiye TÜFE bülteni ve ABD federal seçim günü | Yerel fiyatlama davranışı ile küresel politika beklentileri aynı gün sınanacak |
| 5 Kasım | İngiltere Merkez Bankası kararı ve Para Politikası Raporu | Küresel faiz görünümüne ve sterlin fiyatlamasına yeni bilgi sağlayabilir |
| 6 Kasım, 16.30 TSİ | ABD Ekim istihdam raporu | İşsizlik, ücretler ve revizyonlarla birlikte faiz beklentileri izlenecek |
| 10 Kasım, 16.30 TSİ | ABD Ekim tüketici enflasyonu | Manşet rakam kadar fiyat artışlarının bileşimi önem taşıyacak |
| 12 Kasım | TCMB Enflasyon Raporu | Tahmin patikası, varsayımlar ve politika iletişimi değerlendirilecek |
| 13 Kasım, 16.30 TSİ | ABD Ekim üretici fiyatları | Maliyet baskısının tüketici fiyatlarına olası aktarımı incelenecek |
| 26 Kasım | ABD Şükran Günü | Bazı piyasaların işlem takvimi ve likiditesi için ayrıca kontrol gerektirir |
| 27 Kasım | TCMB Finansal İstikrar Raporu | Bankacılık, borçluluk ve finansal dayanıklılık değerlendirmeleri izlenecek |
ABD veri saatleri BLS'nin Doğu Saati takviminden Türkiye saatine çevrilmiştir. Kurumların son duyuruları takvim değişikliklerinde esas alınmalıdır. Seçim günü, sonuçların kesinleşmesiyle aynı an değildir; geçici dağılımdan nihai politika sonucu çıkarmak erken olabilir.
Kasım için planlı yeni bir TCMB veya Fed faiz toplantısı bulunmuyor. Sonraki planlı TCMB kararı 10 Aralık, Fed toplantısı 8–9 Aralık. ECB'nin sonraki para politikası karar günü 17 Aralık; 25 Kasım toplantısı para politikası dışı nitelikte. Bu ayrım önemli: Kasım boyunca fiyatlar yeni faiz kararı beklentisinden etkilenebilir, fakat beklenti ile takvimdeki karar birbirine karıştırılmamalı. Aylık görseldeki merkez bankası teması bu iletişim ve veri kanalı üzerinden okunmalıdır.
Başlangıç referansları: Aynı tabloda farklı ürünler
| Gösterge | Bülten referansı | Okuma notu |
|---|---|---|
| Gram altın | 6.472,30 TL | İşlem yapılabilen alış–satış fiyatı ve makas ayrıca kontrol edilmeli |
| Ons altın | 4.021,80 USD | Spot olarak etiketlenmiş |
| Gram gümüş | 88,20 TL | Teorik gramla ürün fiyatı ayrılmalı |
| Ons gümüş | 54,10 USD | Spot olarak etiketlenmiş |
| USD/TRY / EUR/TRY | 49,84 / 56,16 | Görselde resmî etiketi var; hangi kur türü olduğu belirtilmiyor |
| EUR/USD | 1,1268 | Çapraz kur tutarlılığı için referans |
| Brent | 109,75 USD | Yakın vade; kontrat ve vade ayrıntısı verilmemiş |
| Türkiye 2 / 10 yıllık tahvil | %36,20 / %33,40 | Referans getiriler; işlem maliyeti ve fiyatla aynı şey değil |
| Türkiye 5 yıllık CDS | Yaklaşık 257 baz puan | Sözleşme ve kaynak ayrıntısı sınırlı |
| BIST 100 | 11.245 | Son kapanış referansı |
49,84 × 1,1268 hesabı EUR/TRY için yaklaşık 56,160 değeri veriyor; basılı kur satırları yuvarlama düzeyinde uyumlu. Bu aritmetik kontrol, fiyatların güncelliğini veya fiilen işlem yapılabilirliğini tek başına doğrulamaz. CDS satırındaki +4 baz puan da hangi karşılaştırma anına ait olduğu bilinmeden aylık risk değişimi sayılmamalıdır.
Gram altın: TL yükselişinin kaynağı değişirse risk de değişir
Görselin aylık ana izleme alanı 6.420–6.620 TL. İlk destek 6.420, ardından 6.350; dirençler 6.560 ve 6.620. Metindeki 6.650 üzeri olasılık ise üst bandın kalıcı biçimde aşılması hâlinde yeniden incelenecek bir senaryo, garanti fiyat hedefi değildir. Ons için 3.980 ve 3.940 destek; 4.060 ve 4.120 dolar direnç referansları olarak veriliyor.
Kasım boyunca asıl ayrım, gramdaki hareketin küresel altın talebinden mi yoksa kurdan mı geldiği olacak. Ons ve kur birlikte güçlenirse TL fiyatı daha hızlı tepki verebilir. Ons zayıflarken kur yükselirse gramın görünürde sakin kalması, iki karşıt etkinin birbirini örtmesi anlamına gelebilir. Bu nedenle tek başına TL grafiğinin güçlü görünmesi küresel altın hikâyesinin de güçlendiğini kanıtlamaz.
Basılı girdilerle teorik gram hesabı 4.021,80 × 49,84 ÷ 31,1035 ≈ 6.444,50 TL verir. Görseldeki gram fiyatı bunun yaklaşık 27,80 TL, yani %0,43 üzerinde. Ürün primi, makas ve zaman farkı açıklanmadan bu farkı doğrudan fırsat veya aşırı fiyatlama olarak adlandırmak doğru olmaz. Kasımın sağlıklı değerlendirmesi; ons yönü, kur etkisi ve işlem maliyetini ayrı izlemekten geçiyor.
Gümüş: 87–92 TL bandı bir sonuç değil, sınanacak varsayım
Aylık görsel gram gümüşte 87–92 TL alanını öne çıkarıyor. Ons destekleri 53,50 ve 52,80; dirençleri 55,20 ve 56,00 dolar. Gram bandıyla ons seviyeleri farklı ölçü birimlerindedir; kur değiştiğinde aralarındaki TL karşılığı da değişir. Bu nedenle sabit bir ons direncini ay boyunca değişmez gram hedefi gibi kullanmak yanıltıcı olabilir.
54,10 dolar ons ve 49,84 kurla teorik gram yaklaşık 86,69 TL hesaplanıyor. Basılı 88,20 TL ile fark yaklaşık 1,51 TL veya %1,75. Bu fark altına göre daha yüksek görünse de karşılaştırılabilir ürün ve eşzamanlı kotasyon olmadan ekonomik nedenini kesinleştirmek mümkün değil. Fiziki ürün, banka ekranı ve teorik spot değer aynı şey değildir.
Gümüşün aylık potansiyeli iki ayrı talebe dayanıyor: finansal talep ve sanayi kullanımı. Faiz baskısının hafiflemesi değerli metal talebine destek verebilir; buna karşılık zayıf büyüme sanayi beklentisini sınırlayabilir. Güçlü büyüme verisi de sanayi hikâyesini desteklerken tahvil getirilerini artırabilir. Bu karşıt etkiler nedeniyle gümüşte “olumlu veri” tanımı altına göre daha karmaşıktır. Yükselişin kalitesi için ons hareketi, sanayi görünümü ve kur birlikte incelenmeli.
Borsa İstanbul: Endeks bandından önce kârın ve nakdin kalitesi
Görselde BIST 100 için ana alan 11.050–11.600; destekler 11.050 ve 10.900, dirençler 11.400 ve 11.600. Başlangıç referansı 11.245, ayın sonu hakkında bir hüküm vermiyor. Üst bölgelere hareketin dayanıklılığı için yükselişin daha geniş hisse grubuna yayılması ve şirket sonuçlarıyla desteklenmesi önemli. Birkaç yüksek ağırlıklı hissenin taşıdığı endeks hareketi aynı katılımı göstermeyebilir.
Kasım bilanço okumalarında üç soru öne çıkmalı: Faaliyet kârı satışlarla birlikte gelişiyor mu? Muhasebe kârı nakde dönüşüyor mu? Borç vadesi ve finansman gideri şirketin hareket alanını daraltıyor mu? Enflasyon muhasebesi etkileri, tek seferlik gelirler ve dönemsel stok değişimleri ayrıştırılmadan yalnızca net kâr artışına bakmak eksik kalabilir.
Faiz indirimi bankalar ve sanayi şirketleri için aynı mekanizmayla çalışmaz. Bankalarda kredi–mevduat fiyatlamasının hızı ve aktif kalitesi; sanayide borçluluk, iç talep, ihracat ve işletme sermayesi ihtiyacı belirleyici olabilir. Faizin gerilemesi güçlü nakit üreten şirketi desteklerken zayıf talep veya tahsilat sorununun etkisini bütünüyle silemez.
11.050 altında kalıcı zayıflık ana bandı yeniden değerlendirmeyi gerektirebilir. 11.400 ve 11.600 üzerindeki hareketler ise hacim, katılım ve bilanço teyidiyle birlikte okunmalı. Yüksek hacim tek başına net yabancı girişi veya belirli sektöre para akışının kanıtı değildir; böyle bir iddia için ilgili takas ve akım verisi gerekir.
Türkiye piyasaları: Kur, faiz, CDS ve petrolü aynı çerçevede okumak
USD/TRY için ana senaryo bandı 49,70–50,20; teknik tabloda destekler 49,70 ve 49,50, dirençler 50,00 ve 50,20. CDS için 250–270 baz puan aralığı veriliyor. Bunlar istatistiksel güven aralığı veya politika taahhüdü değildir. Kurun bu alanlarda kalmasıyla risk priminin gerilemesi aynı ekonomik mesajı vermez; fiyat istikrarı, finansmana erişim ve dış risk ayrı kanallardır.
İki ve on yıllık tahvil referansları arasındaki fark 2,80 yüzde puan. Tek tarihli bu farktan eğrinin ay içinde nasıl değiştiği çıkarılamaz. %36 politika faizi ile farklı vadeli tahvil getirileri de bire bir karşılaştırılabilir yatırım getirileri değildir. Vergi, vade, fiyat riski ve aynı vadeye ait beklenen enflasyon birlikte değerlendirilmeden reel kazanç hesabı tamamlanmış olmaz.
Brent'te 108 ve 105 dolar alt; 115 ve 120 dolar üst izleme bölgeleri. Enerji maliyetindeki yükseliş Türkiye için ithalat faturası, enflasyon ve şirket marjları üzerinden baskı yaratabilir. Fakat aktarımın büyüklüğü kur, stok, vergi ve sözleşme yapısına bağlıdır. Petrol düşüşünü bütün sektörler için aynı anda olumlu saymak da eksik olur; enerji üreticisi ile enerji tüketicisinin gelir–maliyet dengesi farklıdır.
Teknoloji: Yapay zekâ yatırımlarının geri dönüş takvimi
Yapay zekâ, çip ve bulut yatırımları aylık görselin teknoloji eksenini oluşturuyor. Bu alanda dikkat edilmesi gereken nokta, yatırım bütçesinin büyüklüğüyle ekonomik getirinin aynı şey olmaması. Kapasite artışı gelecekte gelir yaratabilir; ancak enerji, amortisman ve finansman giderleri nakit dönüşümünden önce bilançoya yansıyabilir.
Çip üreticisinde sipariş sürekliliği ve müşteri yoğunlaşması; bulut sağlayıcısında kapasite kullanımı ve birim maliyet; yazılımda müşteri yenilemesi ve fiyatlama gücü ayrı izlenmeli. Şirketin açıkladığı yatırım artışının hangi sözleşme veya talep göstergesiyle desteklendiği sorulmalı. Belirli bir şirketin bilanço tarihi resmî yatırımcı ilişkileri sayfasından doğrulanmadan takvime kesin randevu olarak eklenmemelidir.
Kasımda ABD enflasyonu ve istihdamı tahvil getirilerini yükseltirse, operasyonel beklenti bozulmasa bile yüksek değerlemeler baskılanabilir. Daha düşük faiz de zayıf nakit üretimini kendiliğinden düzeltmez. Güçlü şirket ile uygun fiyatlanmış hisse arasındaki fark bu dönemde özellikle önem taşıyor.
Kasım için üç senaryo: Hangi gelişme fikri değiştirir?
| Senaryo | Destekleyen bileşim | Yeniden değerlendirme işareti |
|---|---|---|
| Dengeli fakat dalgalı seyir | Kur ve CDS referans alanlarda; bilançolar ayrışıyor; enflasyon karışık sinyal veriyor | Faiz, kur ve maliyet baskısının aynı anda artması |
| Koşullu güçlenme | Enflasyon eğilimi rahatlıyor; petrol sakin; şirket nakit üretimi güçlü; hisse katılımı genişliyor | Dirençlerden kalıcı geri dönüş, zayıflayan marjlar ve daralan katılım |
| Baskının yayılması | Dolar ve tahvil getirileri güçleniyor; petrol üst bölgelere taşınıyor; risk primi yükseliyor | Finansman koşullarında ve piyasa genişliğinde birlikte iyileşme |
Bu senaryolara sayısal olasılık atanmıyor. “Olumlu” görünüm her varlığı aynı yönde hareket ettirmek zorunda değil: Güvenli liman talebi altını desteklerken hisse piyasasında risk iştahı zayıflayabilir. Altın, gümüş ve teknolojiye dağılmış bir sepetin ortak dolar ve faiz duyarlılığı da devam edebilir.
Ay boyunca kullanılabilecek izleme disiplini
İlk aşamada 3–13 Kasım veri yoğunluğunun beklentileri nasıl değiştirdiği; ardından şirketlerin nakit üretimi ve finansman koşulları izlenmeli. Son bölümde ay sonu pozisyonlanması değerlendirilirken düşük likiditeyle büyüyen fiyat hareketleri kalıcı eğilimden ayrılmalı. Her yeni bilgi başlangıç varsayımını sınamak için kullanılmalı; eski senaryoya bağlı kalmak için gerekçe aranmamalıdır.
FUMA PRIME değerlendirmesi: Kasım için en güçlü yaklaşım tek bir ay sonu rakamına bağlanmak değil, enflasyon–faiz–nakit akışı ilişkisinin hangi yönde değiştiğini izlemektir. Altın ve gümüşte ons ile kur etkisini; BIST'te endeks ile şirket kalitesini; teknolojide büyüme hikâyesi ile yatırımın geri dönüşünü ayırabilen bir okuma daha sağlam bir karar zemini sağlar. Teknik bölgeler bu çerçevenin referanslarıdır; kesin sonuç veya kişiye özel işlem talimatı değildir.