 Gürültüyü değil, anlamı büyütüyoruz.
Haftanın ana çerçevesi
14–21 Eylül döneminde piyasaların yönünü tek bir veri değil, birbiriyle bağlantılı dört başlık belirleyecek: ABD enflasyon ve tüketim verileri, merkez bankalarının iletişimi, jeopolitik gelişmeler ve enerji fiyatları. Türkiye tarafında ise sıkı para politikası, kurun seyri, tahvil faizleri ve Borsa İstanbul'daki sektör katılımı birlikte okunmalı.
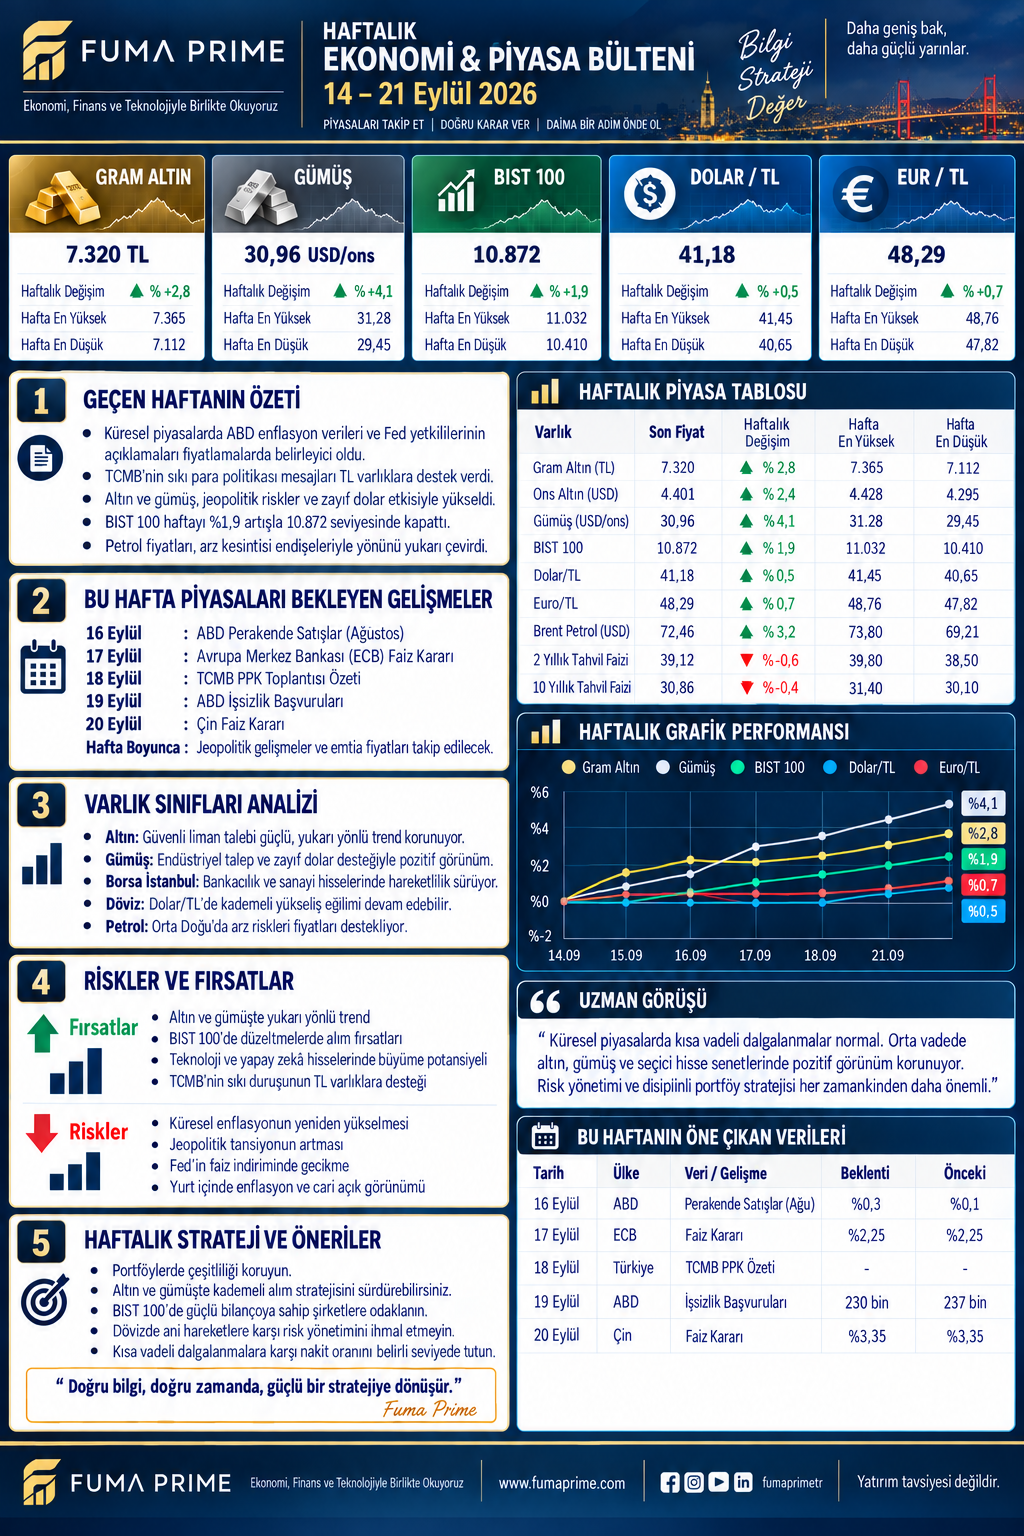
Bu yayın bir hafta başı izleme dosyasıdır. Görseldeki seviyeler bültenin referans tablosunu oluşturur; 21 Eylül kapanışı gerçekleşmeden “tamamlanmış haftalık getiri” olarak değerlendirilmemelidir. Piyasa verileri farklı saatlerden, gecikmeli kayıtlardan veya sağlayıcı ekranlarından gelebilir.
Referans piyasa tablosu
| Varlık | Görseldeki referans | İzlenecek ana etken |
|---|---|---|
| Gram altın | 7.320 TL | Ons altın, USD/TRY ve işlem makası |
| Ons altın | 4.401 dolar | ABD tahvil faizi, dolar ve güvenli liman talebi |
| Gümüş | 30,96 dolar/ons | Sanayi talebi, altın/gümüş oranı ve oynaklık |
| BIST 100 | 10.872 | Hacim, sektör yayılımı ve şirket bilançoları |
| USD/TRY | 41,18 | Para politikası, rezervler ve enflasyon beklentisi |
| EUR/TRY | 48,29 | EUR/USD paritesi ile TL görünümünün ortak etkisi |
| Brent petrol | 72,46 dolar | Arz riski, jeopolitik gelişmeler ve küresel talep |
| 2 yıllık tahvil | %39,12 | Yakın dönem politika faizi ve enflasyon beklentisi |
| 10 yıllık tahvil | %30,86 | Orta vadeli enflasyon, risk primi ve borçlanma koşulları |
Altın ve gümüş: Aynı tema, farklı risk yapısı
Altın tarafında güvenli liman talebi güçlü kalabilir; ancak ABD tahvil faizindeki yükseliş ve doların güçlenmesi ons fiyatını baskılayabilir. Türkiye'de gram altının yönü yalnızca küresel altına bağlı değildir: ons fiyatı, USD/TRY ve kurumun alış–satış makası birlikte sonuç üretir. Bu nedenle ekrandaki teorik değer ile bankada veya fiziki piyasada görülen işlem fiyatı farklı olabilir.
Gümüşte kıymetli metal talebine sanayi kullanımı da eklenir. Elektronik, enerji dönüşümü ve üretim beklentileri gümüşü destekleyebilir; buna karşılık büyüme endişesi gümüşte altına kıyasla daha sert dalgalanma yaratabilir. Kademeli işlem ve pozisyon büyüklüğü burada özellikle önemlidir.
Borsa İstanbul: Endeks kadar hareketin kalitesi de önemli
BIST 100'de yalnızca endeks seviyesine bakmak yeterli değildir. Yükselişin bankacılık, sanayi, ulaştırma ve teknoloji gibi farklı sektörlere yayılıp yayılmadığı; işlem hacmi ve yükselen–düşen hisse dengesiyle kontrol edilmelidir. Güçlü bilanço, sürdürülebilir nakit akışı ve yönetilebilir borçluluk bu hafta da şirket seçiminde başlıca filtreler olmalı.
Kısa vadeli düzeltmeler fırsat oluşturabilir; fakat sırf fiyat geriledi diye şirket kalitesi değişmez. KAP açıklamalarında sözleşme büyüklüğü, teslim süresi, kârlılığa etkisi ve tahsilat yapısı birlikte okunmalıdır.
Döviz, faiz ve Türkiye görünümü
Kur tarafında kademeli hareket beklentisi sürse bile yönü tek başına günlük fiyat değişimi açıklamaz. TCMB iletişimi, rezerv görünümü, likidite koşulları ve enflasyon beklentileri aynı çerçevede değerlendirilmelidir. İki ve on yıllık tahvil faizleri arasındaki fark, piyasanın kısa dönem sıkılık ile orta dönem enflasyonu farklı fiyatladığını gösterebilir.
Şirketler açısından yüksek faiz; finansman gideri, işletme sermayesi ihtiyacı ve stok maliyeti üzerinden bilançoya yansır. Mevduat sahibi açısından ise brüt faiz tek başına yeterli değildir; stopaj, vade, yeniden bağlama riski ve beklenen enflasyon net getiri hesabına eklenmelidir.
Petrol ve küresel risk aktarımı
Brent petrolün yönü Türkiye'yi enerji ithalatı, ulaştırma maliyetleri, cari denge ve fiyatlama davranışı kanallarıyla etkiler. Arz kesintisi veya jeopolitik tansiyon petrolü yukarı taşıyabilir; küresel talep endişesi ise ters yönde çalışabilir. Petrol hareketinin tüketici fiyatlarına etkisi doğrudan ve aynı gün oluşmaz; kur, vergi ve rafineri koşulları aktarımın hızını değiştirir.
Haftanın takip listesi
- ABD perakende satışları ve işgücü verilerinin Fed beklentisine etkisi.
- Avrupa Merkez Bankası kararları ve EUR/USD paritesindeki fiyatlama.
- TCMB iletişiminin TL, tahvil ve banka hisselerine yansıması.
- Çin'den gelecek faiz ve talep sinyallerinin emtia fiyatlarına etkisi.
- Jeopolitik gelişmelerin petrol ve değerli metallerde yaratacağı oynaklık.
Riskler ve fırsatlar
Fırsatlar: Değerli metallerde güçlü ana tema, BIST'te bilançosu sağlam şirketlerin ayrışması, teknoloji ve yapay zekâ yatırımlarındaki yapısal büyüme ile TL varlıklarda öngörülebilir politika desteği.
Riskler: Küresel enflasyonun yeniden güçlenmesi, Fed gevşemesinin gecikmesi, jeopolitik tansiyon, enerji maliyetlerinde artış ve yurt içinde enflasyon beklentilerinin bozulması.
FUMA PRIME karar notu
Bu haftanın doğru yaklaşımı “hangi varlık yükselecek?” sorusundan önce hangi riskin portföyde ne kadar yer tuttuğunu görmek olmalı. Nakit ihtiyacı, vade ve fiyat oynaklığı belirlenmeden alınan pozisyon, doğru tema seçilse bile yanlış sonuca gidebilir. İlk fiyat hareketini kovalamak yerine veri sonrası kalıcılık, hacim ve bilanço teyidi izlenmelidir.
Bu içerik genel bilgilendirme amaçlıdır; yatırım danışmanlığı kapsamında değildir.