 Gürültüyü değil, anlamı büyütüyoruz.
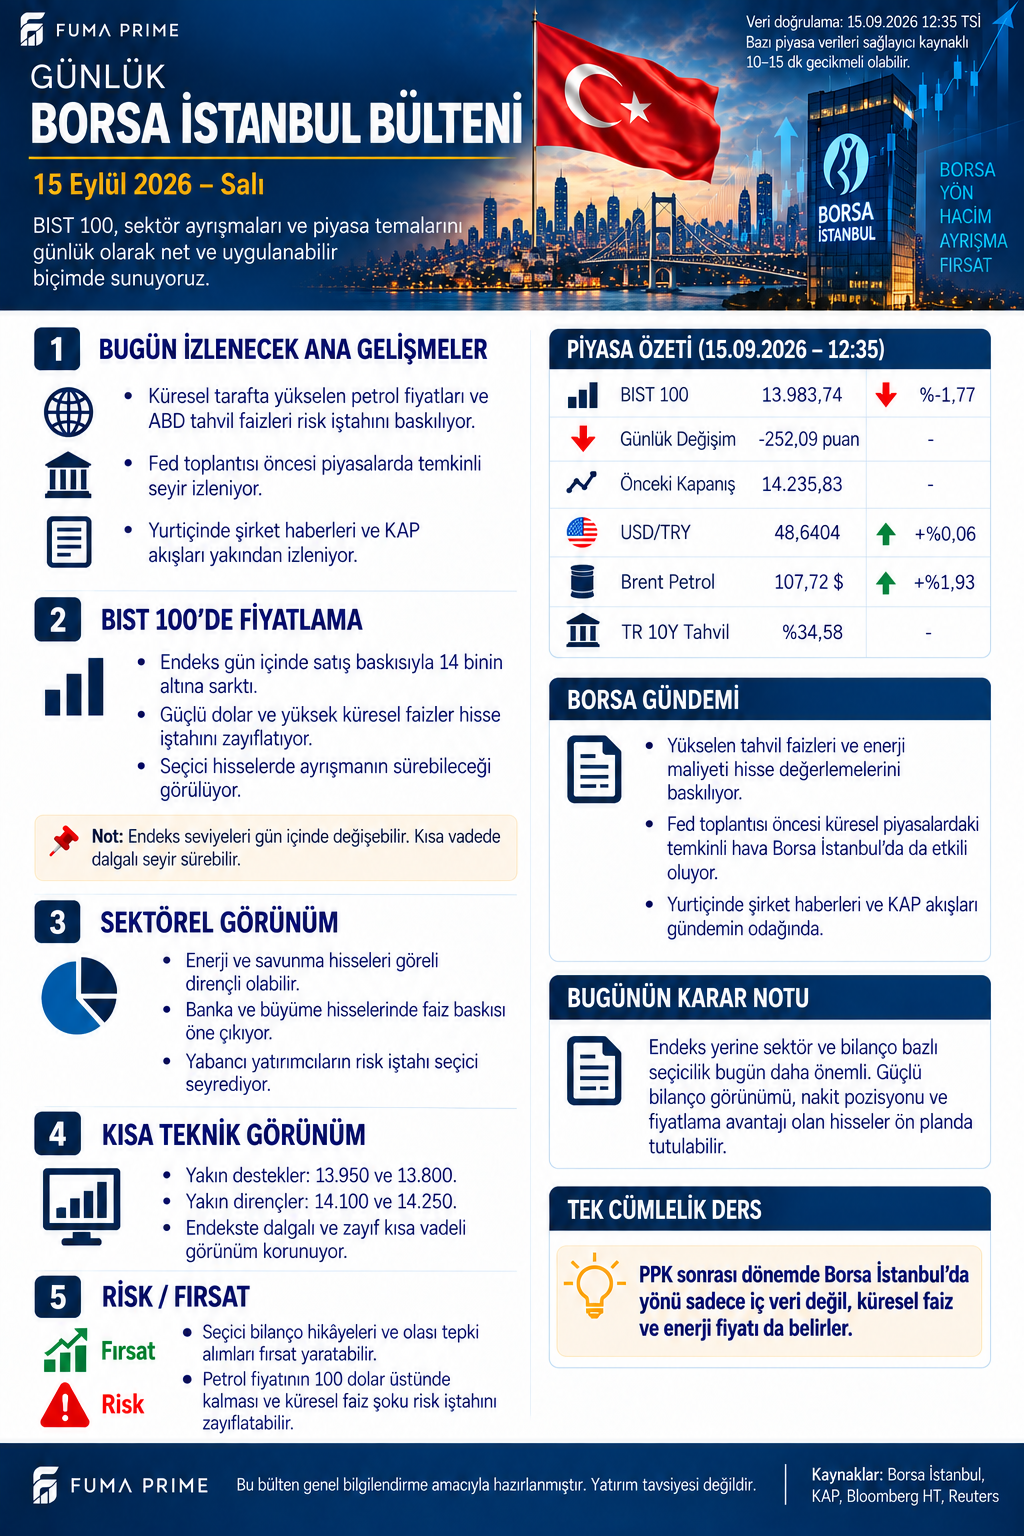
15 Eylül Borsa İstanbul görünümü
15 Eylül 2026 saat 12.35 TSİ referansında BIST 100 yaklaşık 13.983,74 puanla önceki kapanışın %1,77 altında bulunuyordu. Önceki kapanış 14.235,83, gün içi puan kaybı yaklaşık 252,09 olarak gösteriliyor.
| Gösterge | Referans değer | Günlük okuma |
|---|---|---|
| BIST 100 | 13.983,74 | -%1,77 |
| Önceki kapanış | 14.235,83 | — |
| Günlük fark | -252,09 puan | Satış baskısı |
| USD/TRY | 48,6404 | Görselde +%0,06 |
| Brent petrol | 107,72 dolar | +%1,93 |
| Türkiye 10 yıllık tahvil | %34,58 | Son referans |
Satışın arka planı
Endeksin 14 bin puanın altına inmesinde yalnızca yurt içi haber akışı değil, küresel risk iştahı da etkili. ABD tahvil faizlerinin yükselmesi, gelişmekte olan ülke varlıklarının göreli cazibesini azaltabilir. Brent petrolün 100 doların üzerinde kalması ise Türkiye açısından enerji ithalatı, cari denge ve şirket maliyetleri kanalıyla ek baskı yaratıyor.
Fed toplantısı öncesindeki temkinli hava, yatırımcıların yüksek oynaklığa karşı daha seçici davranmasına neden olabilir. Yurt içinde KAP açıklamalarında yalnızca sözleşme tutarı değil; şirket ölçeği, teslim süresi, kârlılık ve tahsilat yapısı birlikte değerlendirilmelidir.
Sektör ve bilanço ayrışması
Enerji ve savunma hisseleri görece dirençli kalabilirken, yüksek faiz banka ve büyüme şirketlerinin değerlemelerinde baskı yaratabilir. Ancak sektör etiketi tek başına yeterli değildir. Net borç, finansman gideri, işletme sermayesi ihtiyacı, serbest nakit akışı ve kâr kalitesi şirket bazında ayrıştırılmalıdır.
Teknik çerçeve
BIST 100 için 13.950 ve 13.800 yakın destek; 14.100 ve 14.250 yakın direnç alanlarıdır. Gün içi seviyeler hızla değişebileceği için ilk tepki yerine kapanış, hacim ve piyasa geneli katılımı izlenmelidir.
Fırsat: Güçlü bilanço ve nakit pozisyonuna sahip seçici şirketlerde aşırı satış sonrası tepki oluşabilir.
Risk: Yüksek petrol, küresel faiz ve zayıf risk iştahı endeks üzerindeki baskıyı uzatabilir.
FUMA PRIME karar notu
Bugün ana endeksi tahmin etmekten çok, hareketin niteliğini okumak önemli. Sektör yayılımı + hacim + bilanço kalitesi + nakit üretimi aynı yönde teyit vermeden yalnızca fiyat düşüşünü fırsat kabul etmek sağlıklı değildir.
Bu içerik genel bilgilendirme amaçlıdır; yatırım danışmanlığı kapsamında değildir.