 Gürültüyü değil, anlamı büyütüyoruz.
Haftanın sorusu: Rahatlama kalıcı bir dengeye dönüşebilir mi?
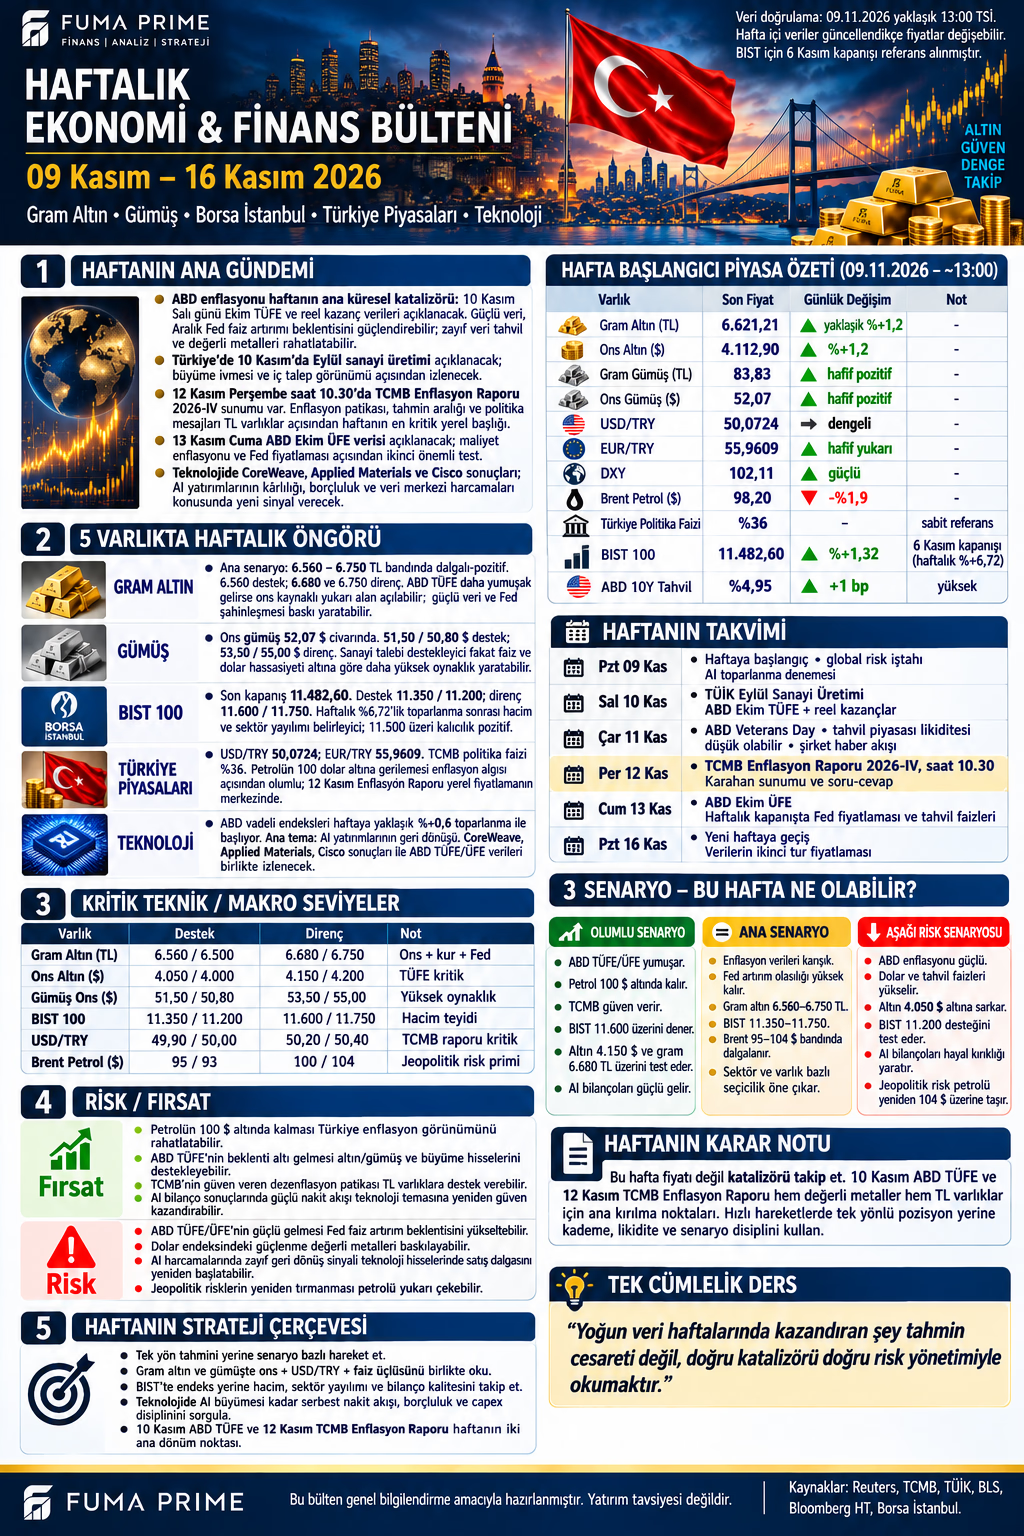
9–16 Kasım haftasına iki farklı kuvvetle giriyoruz. Enerji fiyatlarındaki gevşeme maliyet baskısını hafifletebilirken, ABD faiz beklentileri dolar ve tahvil getirileri üzerinden riskli varlıkları sınırlayabilir. Türkiye tarafında ise güçlü geçen borsa haftasının yeni verilerle ve şirket sonuçlarıyla desteklenmesi gerekiyor. Bu nedenle haftalık çerçevemiz tek bir yön tahmini değil; hangi gelişmenin hangi fiyatlama kanalını değiştirebileceğinin haritasıdır.
Bültenin hafta başlangıcı kesiti yaklaşık 9 Kasım 13.00 TSİ olarak verilmiştir. BIST 100 satırı ise açıkça 6 Kasım kapanışını kullanır. Gelecek günlerdeki gerçekleşmeler henüz bu metnin parçası değildir. Buradaki bantlar beklenen kesin fiyat aralığı veya getiri hedefi değil, gelişmelerin yorumlanmasına yardımcı olan referans bölgeleridir. 16 Kasım, veri haftasının ardından yeni haftaya geçiş ve varsayımları yeniden değerlendirme günüdür.
Başlangıç tablosunu doğru okumak
| Gösterge | Bülten referansı | Nasıl yorumlanmalı? |
|---|---|---|
| Gram altın | 6.621,21 TL | Ons ve kur bileşimiyle birlikte |
| Ons altın | 4.112,90 USD | Faiz, dolar ve korunma talebi |
| Gram gümüş | 83,83 TL | Teorik hesap; işlem maliyeti ayrıca |
| Ons gümüş | 52,07 USD | Sanayi talebi ve değerli metal etkisi |
| USD/TRY | 50,0724 | Noktasal seviye; oynaklık ayrıca |
| EUR/TRY | 55,9609 | Farklı para birimi yükümlülükleri için |
| DXY | 102,11 | Doların para sepetine karşı göstergesi |
| Brent | 98,20 USD | Sözleşme ve fiyat zamanı önemli |
| Türkiye politika faizi | %36 | Bir hafta vadeli repo faizi |
| BIST 100 | 11.482,60 | 6 Kasım kapanışı; günlük +%1,32 |
| ABD on yıllık getiri | %4,95 | Nominal getiri; reel faiz değil |
Görseldeki fiyatların tamamı için aynı saniyeye ait sağlayıcı verisi mevcut değil. Bu yüzden birbirinden farklı piyasaların günlük yüzdelerini tam eşzamanlı bir portföy getirisi gibi birleştirmiyoruz. Brent için belirtilen −%1,9 ve ABD on yıllık satırındaki +1 baz puan da sağlayıcının karşılaştırma anına bağlı referanslardır; bağımsız yeni kapanış teyidi sayılmaz.
Basılı girdilerle altının gram hesabı 4.112,90 × 50,0724 ÷ 31,1035 = yaklaşık 6.621,21 TL; gümüşünki 52,07 × 50,0724 ÷ 31,1035 = yaklaşık 83,83 TL. Hesaplar uyumludur. Ancak formülün tutması bankada veya fiziki üründe aynı fiyatla işlem yapılabileceğini göstermez. Saflık, ürün primi, komisyon ve alış–satış makası fiilî maliyeti değiştirir.
Takvim: Verinin kendisi kadar beklentiden farkı önemli
| Tarih | Başlık | Analizde aranacak bilgi |
|---|---|---|
| 9 Kasım Pazartesi | Hafta başlangıcı | Petrol, dolar ve vadeli endekslerin birlikte yönü |
| 10 Kasım Salı | Türkiye eylül sanayi üretimi | Aylık eğilim, yıllık baz ve alt sektörler |
| 10 Kasım Salı, 16.30 TSİ | ABD ekim TÜFE ve reel kazançlar | Aylık hız, çekirdek bileşenler ve beklenti farkı |
| 11 Kasım Çarşamba | ABD Veterans Day | Piyasa ve ürüne göre işlem/likidite koşulları |
| 12 Kasım Perşembe, 10.30 TSİ | TCMB Enflasyon Raporu 2026-IV | Tahmin patikası, varsayımlar ve politika iletişimi |
| 13 Kasım Cuma, 16.30 TSİ | ABD ekim ÜFE | Maliyet baskısının bileşimi ve sonraki aktarım |
| 16 Kasım Pazartesi | Yeni haftaya geçiş | Veriler sonrası senaryoların yeniden sınanması |
BLS takvimindeki 08.30 ABD Doğu saati bu dönemde 16.30 TSİ'ye karşılık gelir. TCMB'nin duyurusunda 12 Kasım sunumu 10.30–11.00, soru-cevap bölümü 11.00–11.30 olarak yer alıyor. Bu etkinlik Enflasyon Raporu tanıtımıdır; ayrı bir Para Politikası Kurulu faiz kararı toplantısı değildir. Politika faizi %36, 22 Ekim kararının mevcut referansıdır.
ABD tatilini bütün borsaların kapalı olduğu şeklinde yorumlamamak gerekir. Tahvil, hisse, vadeli işlem ve bankacılık işlemlerinin takvimleri farklı olabilir. Daha sığ işlem koşullarında görülen fiyat hareketi, normal likiditedeki hareketle aynı bilgi gücüne sahip olmayabilir. İlgili ürünün resmî işlem takvimi ayrıca kontrol edilmelidir.
Veri beklentiyi aşarsa piyasanın mutlaka düşeceği, altında kalırsa mutlaka yükseleceği söylenemez. Önceden fiyatlanan beklenti, revizyonlar ve alt kalemler tepkiyi değiştirebilir. Özellikle TÜFE'de yıllık oran gerilerken aylık çekirdek hızın dirençli kalması karışık bir mesaj yaratabilir. ÜFE de TÜFE'nin doğrudan kopyası veya bire bir gelecek tahmini değildir.
Gram altın: Ons desteği ile yerel kur etkisini ayırmak
Görselin ana izleme alanı 6.560–6.750 TL. 6.560 ve 6.500 TL destek; 6.680 ve 6.750 TL direnç referanslarıdır. Onsta 4.050 ve 4.000 dolar destek, 4.150 ve 4.200 dolar direnç olarak verilmiştir. Bu bölgelerin anlamı, hareketi onsun mu, kurun mu, yoksa yerel ürün priminin mi taşıdığına göre değişir.
ABD enflasyonunun daha ılımlı bir faiz beklentisine yol açması ve dolar baskısının azalması altını destekleyebilir. Fakat petrol düşüşünün enflasyon beklentisini de azaltması reel getiri hesabını karmaşıklaştırır. Nominal tahvil faizinin gerilemesi tek başına reel faizin aynı yönde değiştiğini kanıtlamaz. Jeopolitik rahatlamanın korunma talebini azaltması da karşıt etki yaratabilir.
6.680 üzerindeki devamlılık onsun 4.150 çevresindeki güçlenmesiyle birleşirse destekleyici senaryo daha fazla kanıt kazanabilir. Ons zayıfken yalnızca kurun taşıdığı gram artışı aynı hikâye değildir. 6.560 altındaki zayıflama ilk çerçeveyi sorgulatır; bunun kesin olarak 6.500'e varacağı sonucu çıkmaz. Piyasa, teknik çizgileri zorunlu duraklar olarak izlemek zorunda değildir.
Gümüş: Yüksek oynaklıkta göreli performans filtresi
Gümüşte ons bazında 51,50 ve 50,80 dolar destek; 53,50 ve 55,00 dolar direnç referansları öne çıkıyor. Gram fiyatını değerlendirirken bu ons bölgeleriyle USD/TRY birlikte okunmalı. Altın/gümüş oranı başlangıç girdileriyle yaklaşık 78,99. Oranın düşmesi gümüşün göreli gücüne, yükselmesi altının öne çıkmasına işaret eder; tek başına ucuzluk veya dönüş zamanı kanıtı değildir.
Sanayi talebi güçlü kalırken dolar baskısı hafiflerse gümüş daha fazla destek bulabilir. Buna karşılık büyüme kaygısı ve faiz baskısı birlikte artarsa iki kanaldan zorlanabilir. Değerli metal kimliği her koşulda güvenli liman performansı sağlayacağı anlamına gelmez. Üretim, sipariş ve stok göstergeleri görülmeden fiyat artışını yeni sanayi talebinin kesin kanıtı saymamak gerekir.
Gümüşün ons ve gram fiyatlarını farklı sağlayıcıların günlük yüzdeleriyle kıyaslamak da yanıltıcı olabilir. Aynı ürün, saat ve kapanış tanımı korunmalıdır. Dalgalı haftada yalnız yön tahmini değil, hareketin büyüklüğü ve işlem maliyeti de önem kazanır; düşük likidite kısa süreli kırılmaları güçlendirebilir.
BIST 100: Güçlü haftanın ardından katılım testi
6 Kasım kapanışı 11.482,60 ve günlük artış %1,32, tarihli AA kapanış haberiyle uyumludur. Haftalık yaklaşık %6,72 kazanç, 30 Ekim 10.759,56 ile 6 Kasım kapanışı arasında hesaplanır. Bu oran 9 Kasım seansının yeni kazancı değildir. Önceki haftanın gücü yeni haftaya bir başlangıç zemini sağlar; devamını önceden belirlemez.
Görselde 11.350 ve 11.200 destek, 11.600 ve 11.750 direnç; 11.500 ise psikolojik eşik olarak izleniyor. 11.500 üzerindeki kısa bir temas yerine hareketin daha çok sektöre yayılması, geri çekilmelerde talebin korunması ve kapanış davranışı birlikte incelenmeli. Toplam hacim tek başına yabancı alımı veya kurumsal birikim kanıtı değildir.
Şirketler arasında bilanço kalitesi belirleyici filtre olmaya devam eder. Ciro artışının faaliyet marjına, işletme nakdine ve borç ödeme kapasitesine dönüşmesi önemlidir. Enerji maliyetinin düşmesi enerji yoğun işletmelere destek verebilirken enerji üreticilerinin gelir görünümünü farklı etkileyebilir. Aynı makro gelişmenin bütün sektörler için aynı sonuç ürettiği varsayılamaz.
Türkiye piyasaları: Enflasyon Raporu'nda ne aranmalı?
TCMB raporunda yalnız yıl sonu tahmini değil; tahminin dayandığı petrol, kur, talep ve ithalat fiyatı varsayımları, belirsizlik aralığı ve politika iletişimi birlikte değerlendirilmeli. Tahminin yükselmesi ile politika duruşunun gevşemesi aynı şey değildir. Daha gerçekçi bir tahmin güncellemesi, güçlü bir politika açıklamasıyla birlikte gelebilir. Tersine değişmeyen tahminin gerekçesi zayıf bulunursa beklentiler yeterince düzelmeyebilir.
USD/TRY için metindeki 49,90–50,20 kısa vadeli alan; tabloda 50,40 daha yukarıdaki referanstır. Görselin 50,00 destek satırı da aynı kesinlikte bir taban değildir. Kurda noktasal sakinlik ile oynaklığın kalıcı azalması farklıdır. Şirketlerin döviz borç vadeleri, ithalat ödemeleri ve tahsilat yapısı ayrıca dikkate alınmalı.
Brent için 95 ve 93 dolar destek, 100 ve 104 dolar direnç bölgeleri verilmiştir. Petrolün 100 dolar altında kalması enerji ithalatçısı ekonomi için destekleyici olabilir; aktarımın süresi kur, vergi, stok ve fiyatlama davranışına bağlıdır. Enerji düşüşünü aynı hafta tüketici fiyatlarına tam yansımış gibi değerlendirmek erken olur.
Teknoloji: AI harcamasının geri dönüşü
CoreWeave, Cisco ve Applied Materials görselin bilanço izleme başlıklarıdır. CoreWeave'in resmî duyurusu sonuç görüşmesini 10 Kasım 17.00 ABD Doğu saati, yani 11 Kasım 01.00 TSİ olarak belirtiyor. Görüşme saati ile sonuçların ilk yayımlanma dakikası aynı olmak zorunda değildir. Diğer şirketler için burada teyitsiz kesin saat vermiyoruz.
Bulut kapasitesi sağlayıcısında kullanım, borç ve enerji giderleri; ağ ekipmanında siparişlerin gelire dönüşümü; yarı iletken ekipmanında müşteri yatırım döngüsü öne çıkar. Güçlü toplam AI harcaması her katmanda aynı kârı yaratmaz. Çip tedarikçisinin gelir kazandığı yatırım, kapasite sahibinin nakit çıkışı olabilir.
Bu nedenle gelir büyümesi kadar marj, işletme sermayesi, yatırım harcaması ve finansman vadesi izlenmeli. Düzeltilmiş kâr, muhasebe kârı ve serbest nakit akışı birbirinin yerine kullanılmamalı. Yüksek yatırım ihtiyacı tek başına başarısızlık değildir; fakat kullanım ve tahsilat görünürlüğü olmadan kalıcı değer iddiası zayıf kalır. Vadeli endekslerdeki yaklaşık %0,6 artış da nakit seans kapanışı veya bütün şirketler için teyit değildir.
Üç senaryo ve yorumu değiştirecek koşullar
| Senaryo | Gereken kanıt | Yorumu zayıflatacak gelişme |
|---|---|---|
| Destekleyici | Daha ılımlı ABD enflasyonu, sakin dolar/getiriler, güven veren TCMB iletişimi ve geniş BIST katılımı | Rahatlamanın yalnız kısa süreli fiyat tepkisiyle sınırlı kalması |
| Ana görünüm | Veriler karışık; sektör ve varlıklar ayrışır, bantlar içinde denge aranır | Dolar, enerji ve faizden aynı anda yeni baskı gelmesi |
| Baskı | Güçlü enflasyon ve getiriler; enerji riskinin dönüşü, zayıf nakit akışı mesajları | Beklentilerin hızla yumuşaması ve fiyatların geniş katılımla toparlanması |
Bu senaryolara sayısal olasılık atamıyoruz; böyle bir tahmin için ayrıca model ve tutarlı veri gerekir. Görselin gram altın 6.560–6.750, BIST 11.350–11.750 ve Brent 95–104 aralıkları da güven aralığı değildir. Veri sonrasında fiyat bu alanların dışına çıkarsa eski tahmini savunmak yerine dayanaklar yeniden incelenmelidir.
FUMA PRIME değerlendirmesi: Haftanın başında önemli olan tek bir fiyat hedefi seçmek değil, veri öncesindeki varsayımı ve veri sonrasında aranacak teyidi açık tutmaktır. İlk tepki, devamlılık ve farklı varlıkların birbirini doğrulaması ayrı aşamalardır. 16 Kasım'a geçerken sonuçları; güncel enflasyon bileşimi, TCMB iletişimi, kur–faiz dengesi ve şirket nakit üretimi üzerinden yeniden değerlendirmek gerekir. Senaryo disiplini, tahminin doğru çıkmasına bağlanan bir güven duygusundan daha sağlam bir karar zemini sunar.