 Gürültüyü değil, anlamı büyütüyoruz.
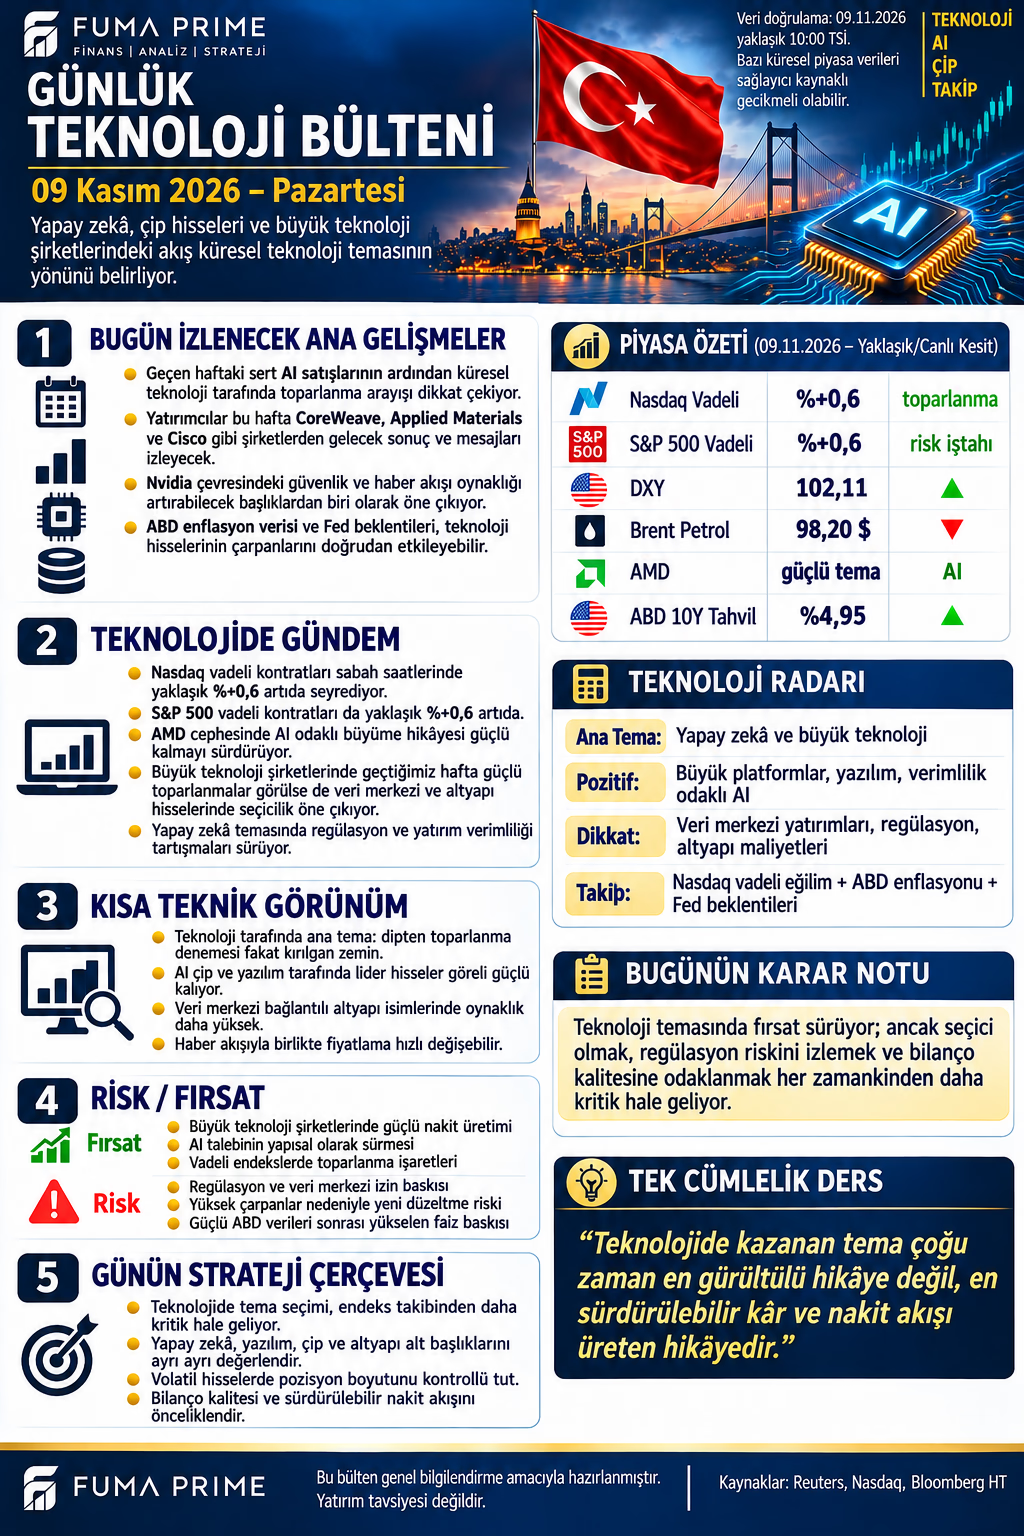
Sabah vadelisi, nakit seansın sonucu değil
Teknoloji bülteninde Nasdaq ve S&P 500 vadeli kontratları yaklaşık %0,6 artıda gösteriliyor. Bunlar ABD nakit hisse seansının gün sonu getirileri değildir. Kontrat, vade ve fiyat saati değiştikçe oran da değişebilir. Reuters'ın 9 Kasım haberinde S&P 500 vadelilerindeki yaklaşık %0,6 toparlanma yer alıyor; bu, bütün teknoloji şirketlerinin aynı ölçüde güçlendiğini göstermez.
Görselin ana yaklaşımı toparlanma arayışı ve kırılgan zemin. Kısa süreli alımlar, önceki kayıpların bir bölümünü geri alma veya pozisyon kapatma kaynaklı olabilir. Kalıcı güçlenme için şirketlerin gelir görünürlüğü ve nakit üretiminin de destek vermesi gerekir. Fiyatın yönü ile yatırım tezinin kalitesi aynı soru değildir.
Bu hafta sonuçlarda neye bakılmalı?
Görsel CoreWeave, Cisco ve Applied Materials'ı izleme listesine alıyor. CoreWeave'in resmî duyurusu üçüncü çeyrek sonuç görüşmesini 10 Kasım saat 17.00 ABD Doğu saati olarak belirtiyor; bu, Türkiye'de 11 Kasım 01.00'e karşılık gelir. Görüşme saati, sonuçların yayımlanacağı dakikayla aynı olmak zorunda değildir. Diğer isimler için burada teyitsiz kesin gün ve saat vermiyoruz.
Bu şirketler aynı zincirin farklı katmanlarını temsil eder. Bulut kapasitesi sağlayıcısında kullanım ve finansman; ağ ekipmanında siparişlerin satışa dönüşümü; yarı iletken ekipmanında müşteri yatırım döngüsü öne çıkar. Bir katmandaki güçlü büyüme, diğerinin aynı marj ve nakit performansını yakalayacağını kanıtlamaz. Tema ortak olsa da işletme ekonomisi farklıdır.
| İnceleme alanı | Aranan açıklama |
|---|---|
| Gelir / kullanım | Kapasite gerçek talebe ve tahsilata dönüşüyor mu? |
| Sipariş / taahhüt | Ne kadarı bağlayıcı; teslimat ve iptal koşulları ne? |
| Marj | Enerji, amortisman ve fiyatlama baskısı nasıl değişiyor? |
| Yatırım harcaması | Büyüme için ne kadar ek nakit gerekiyor? |
| Borç / vade | Finansman süresi yatırımın geri dönüşüyle uyumlu mu? |
Gelir, düzeltilmiş kâr ve nakit aynı şey değil
Hızlı gelir büyümesi önemlidir; ancak işletme sermayesi ve sermaye harcaması büyümeyi nakit açısından pahalı hâle getirebilir. İşletme nakdi, yatırım harcamaları ayrılmadan serbest nakit gibi sunulmamalı. Düzeltilmiş kâr göstergeleri de muhasebe kârından farklı olabilir; çıkarılan kalemlerin tekrarlanıp tekrarlanmadığı incelenmelidir.
Veri merkezi yatırımı, çip tedarikçisi için erken gelir yaratırken kapasite sahibine uzun süreli finansman ve enerji yükü getirebilir. Bu nedenle altyapı harcamalarının artması bütün AI hisseleri için aynı olumlu sonucu üretmez. Buna karşılık yüksek yatırım yükü de tek başına başarısızlık anlamına gelmez; kullanımın ve fiyatlamanın o yükü karşılayıp karşılamadığı belirleyicidir.
Faiz ve haber riskini doğru sınıflandırmak
Görselde ABD on yıllık getirisi %4,95 ve DXY 102,11. Daha yüksek iskonto oranı, gelirleri daha uzak geleceğe yayılan şirketlerin değerlemesini hassaslaştırabilir. Ancak nominal getiri reel faiz değildir; şirketin nakit akışı tahminleri ve finansman yapısı ayrıca önemlidir. Faiz yönü bütün hisseler için tek başına yeterli bir karar sinyali oluşturmaz.
Nvidia çevresindeki güvenlik haberleri görselin risk başlıklarından biri. Haber, soruşturma ve kesinleşmiş bulgu farklı aşamalardır; teyitsiz iddialardan faaliyet veya gelir kaybı sonucu üretmiyoruz. Regülasyon beklentisi de yürürlüğe girmiş karar değildir. Resmî açıklama, kapsam ve uygulama takvimi görülmeden finansal etkiyi kesinleştirmek erken olur.
FUMA PRIME değerlendirmesi: Olumlu senaryoda kullanım artışı marj ve nakit üretimine taşınır. Ana senaryoda platform, çip ve altyapı arasında ayrışma sürer. Risk senaryosunda yatırım taahhütleri büyürken geri dönüş zayıflar ve faiz baskısı artar. Bu hafta bilançoların asıl değeri günlük yüzde sıralamasından çok, bu üç senaryodan hangisine yeni kanıt sunduğunda yatıyor.