 Gürültüyü değil, anlamı büyütüyoruz.
Tek bir olumlu fiyat bütün tabloyu açıklamaz
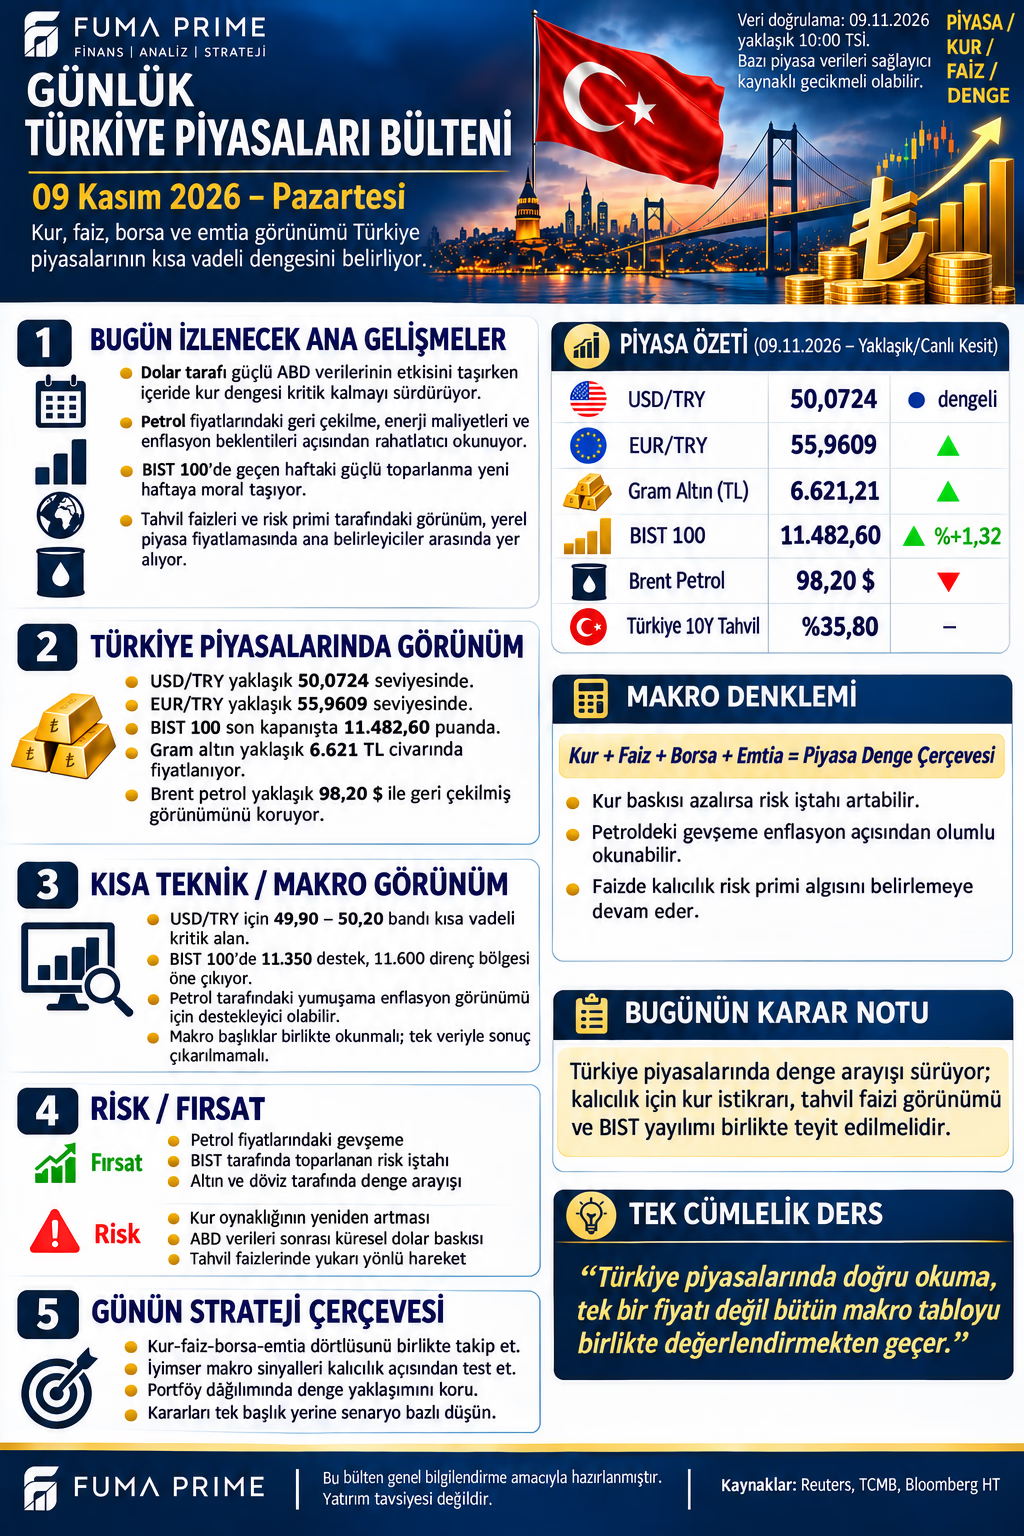
Türkiye piyasaları görseli USD/TRY 50,0724, EUR/TRY 55,9609, gram altın 6.621,21 TL ve Brent petrol 98,20 dolar referanslarını veriyor. Türkiye on yıllık tahvil getirisi %35,80 olarak yer alıyor. Bu rakamlar yaklaşık 10.00 TSİ bülten kesitidir; her satırın özgün sağlayıcısı ve zaman damgası belirtilmediği için hepsini aynı anda uygulanabilir işlem fiyatı saymıyoruz.
BIST 100'ün 11.482,60 puan ve %1,32 artış satırı 6 Kasım kapanışına aittir. Yeni haftanın canlı endeks getirisi değildir. Güçlü önceki hafta, başlangıçtaki risk iştahına bağlam sağlar; yeni veri ve haberlerle görünüm değişebilir. Son kapanışın taşıdığı bilgi ile seans içinde oluşan yeni bilgi ayrı değerlendirilmelidir.
Petrol gevşemesinin aktarım zinciri
Reuters'ın 9 Kasım küresel piyasa haberinde de petrol 98,20 dolar çevresinde aktarılıyor. Bu, görselin fiyat seviyesine dayanak sağlar; her sağlayıcının aynı sözleşmeyi aynı saniyede ölçtüğünü göstermez. Petrolün enerji ithal eden ekonomi üzerindeki etkisi, düşüşün süresi ve kurun hareketiyle birlikte şekillenir.
Dolar bazında petrol gerilerken TL değer kaybederse yerel maliyet avantajı sınırlanabilir. Kur sakin kalır ve enerji düşüşü kalıcılaşırsa dış ödeme yükü ile üretim maliyetleri açısından daha destekleyici bir zemin oluşabilir. Fakat bunun tüketici fiyatlarına aktarımı vergi, stok maliyeti ve fiyatlama davranışları nedeniyle gecikebilir. Bir sabah fiyatından aylık enflasyon sonucu türetmek doğru değildir.
Petrolün arz riskindeki azalmayla düşmesi ile küresel talep zayıflığı nedeniyle düşmesi de aynı değildir. İlk durumda maliyet rahatlaması daha belirgin olabilir; ikinci durumda ihracat talebindeki kayıp desteği azaltabilir. Şirketlerin enerji yoğunluğu, ithalat payı ve satış pazarı bu ayrımı önemli hâle getirir.
Kur ve tahvil hangi bilgiyi verir?
USD/TRY için 49,90–50,20 bandı görselin kısa vadeli referansıdır. Bu aralıkta kalmak kur riskinin ortadan kalktığını göstermez. İthalatçıların ödeme takvimi, ihracatçıların tahsilatı ve döviz borcu vadesi aynı değildir. Günlük kur sakinliği bilanço riskini tek başına açıklayamaz.
%35,80 on yıllık tahvil getirisi politika faizi veya mevduat getirisi değildir. Tahvilin fiyatı, vadesi, likiditesi ve enflasyon beklentisiyle birlikte okunmalı. Getirideki düşüş beklentilerin iyileşmesini yansıtabileceği gibi geçici alım akışından da kaynaklanabilir. Ülke risk priminin değiştiğini söylemek için yalnız bu oran yeterli olmaz; ayrı risk göstergeleri ve vade eğrisi gerekir.
ABD verisinin yerel varlıklara iki yönlü etkisi
6 Kasım BLS raporunda tarım dışı istihdam 165 bin artmış, işsizlik %4,1 olarak açıklanmıştı. Güçlü iş gücü görünümü dış talep açısından destekleyici olabilirken daha sıkı Fed beklentisi dolar ve finansman maliyeti üzerinden baskı oluşturabilir. Piyasa beklentisi ile açıklanmış merkez bankası kararı birbirine karıştırılmamalı.
| Senaryo | İzlenecek koşul |
|---|---|
| Destekleyici | Enerji sakin, kur oynaklığı sınırlı; tahvil ve borsa katılımı birlikte iyileşir |
| Ana görünüm | Dış rahatlama yerel veri ve bilançolarla sınanır; sektör ayrışması sürer |
| Baskı | Dolar ve getiriler güçlenir; petrol desteği zayıflar; yerel risk iştahı daralır |
FUMA PRIME değerlendirmesi: BIST için 11.350 destek ve 11.600 direnç görselin referans bölgeleridir. Bunların anlamı kur, faiz ve bilanço akışıyla birlikte sınanmalı. Makro iyimserliğin şirketlerin tamamına aynı faydayı sağlayacağı varsayılamaz. Yeni haftada tek göstergenin yönünü izlemek yerine, göstergelerin birbirini teyit edip etmediğine bakmak daha açıklayıcıdır; likidite ve vade ihtiyacı da bu çerçevenin parçasıdır.