 Gürültüyü değil, anlamı büyütüyoruz.
Haftanın genel görünümü
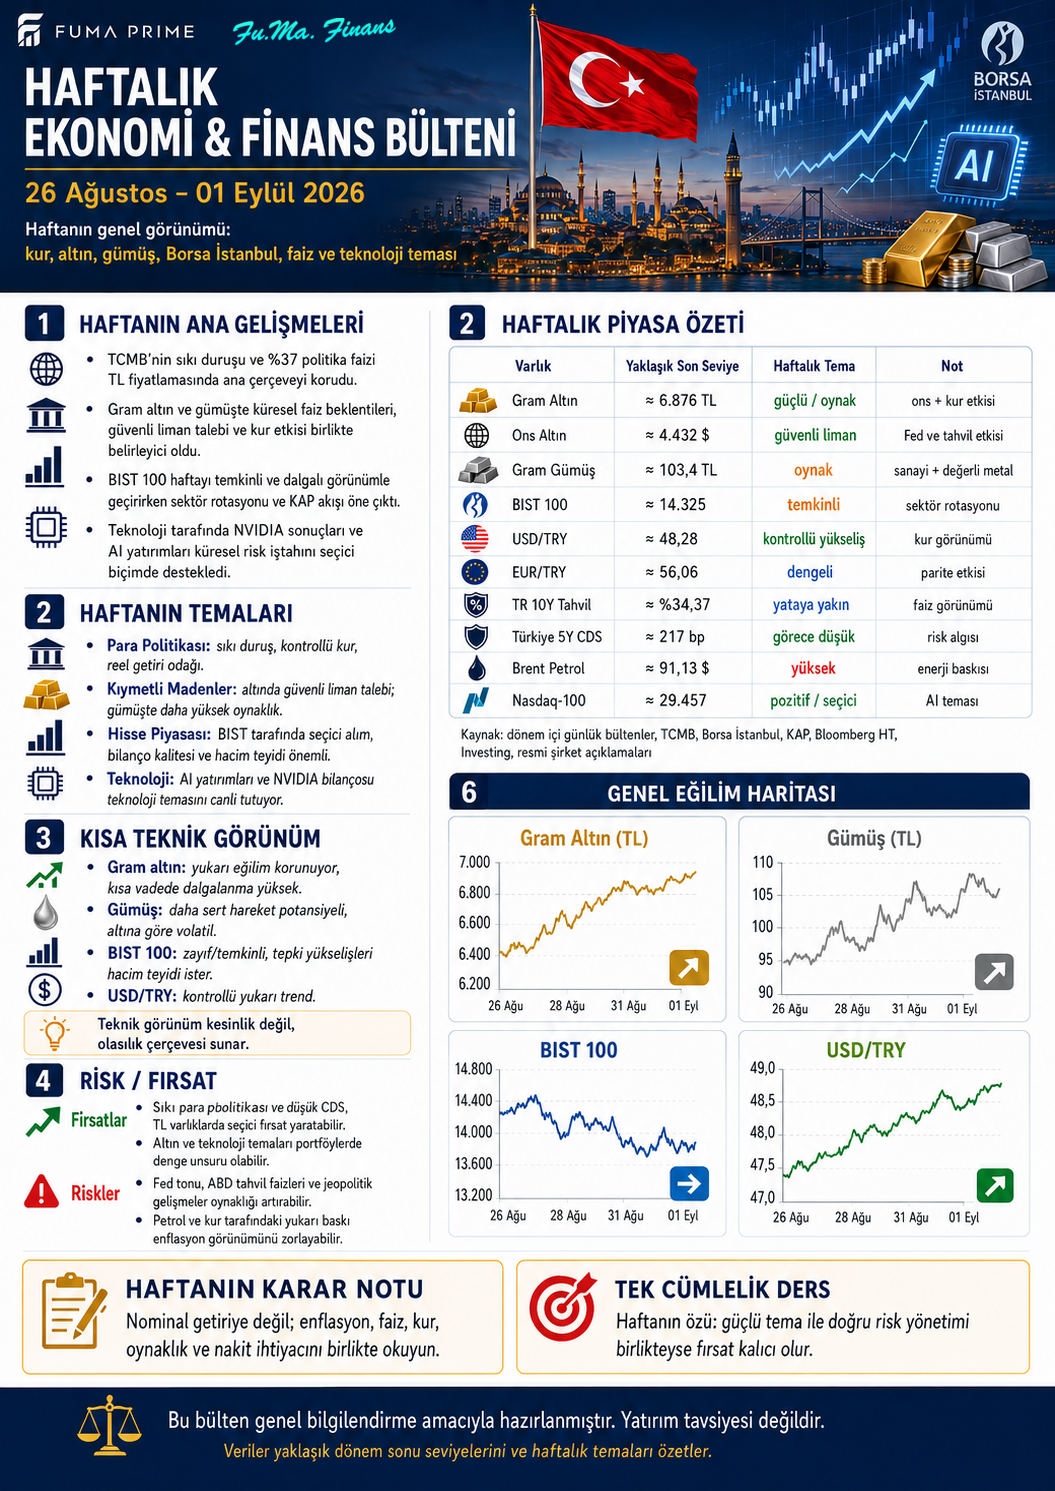
26 Ağustos–1 Eylül döneminde Türkiye piyasalarının ana çerçevesini %37 politika faizi, kontrollü kur hareketi ve yaklaşık 217 baz puan çevresindeki risk primi oluşturdu. Kıymetli metallerde ons fiyatı ile dolar/TL birlikte belirleyici olurken Borsa İstanbul'da sektör rotasyonu ve hacim teyidi öne çıktı. Teknoloji tarafında NVIDIA'nın güçlü bilançosu AI temasını destekledi; yüksek ABD tahvil faizleri ise değerleme riskini gündemde tuttu.
Bu bülten 1 Eylül sabah verilerini içerdiği için haftanın tamamlanmış kapanış raporu değildir. Son seviyeler yaklaşık 09.45 referansıdır.
| Gösterge | Yaklaşık son seviye | Haftalık okuma |
|---|---|---|
| Gram altın | 6.876 TL | Güçlü / oynak |
| Ons altın | 4.432 dolar | Güvenli liman |
| Gram gümüş | 103,4 TL | Daha yüksek oynaklık |
| BIST 100 | 14.325 | Temkinli / seçici |
| USD/TL | 48,28 | Kontrollü yükseliş |
| EUR/TL | 56,06 | Dengeli |
| Türkiye 10 yıllık tahvil | %34,37 | Yataya yakın |
| Türkiye 5 yıllık CDS | Yaklaşık 217 bp | Görece düşük |
| Brent petrol | 91,13 dolar | Enerji baskısı |
| Nasdaq-100 referansı | 29.457 | Pozitif / seçici |
Para politikası ve reel getiri
TCMB politika faizini %37 seviyesinde tutuyor. Sıkı duruş, kur ve enflasyon beklentilerini sınırlamayı amaçlarken mevduat sahibine yüksek nominal getiri sunuyor. Ancak nominal faiz doğrudan reel kazanç değildir. Stopaj, vade, yeniden bağlama riski ve beklenen enflasyon hesaba katılmadan ürünler sağlıklı karşılaştırılamaz.
Şirketler açısından aynı faiz seviyesi finansman maliyetini artırıyor. Bu nedenle haftanın hisse seçiminde yalnızca satış büyümesi değil, net borç, faiz gideri ve serbest nakit akışı da öne çıkıyor.
Altın ve gümüş
Gram altın yaklaşık 6.876 TL, ons altın 4.432 dolar çevresinde haftaya devretti. Gram fiyatın yönünü küresel ons hareketi ile dolar/TL birlikte belirliyor. ABD tahvil faizlerindeki yükseliş ons altın üzerinde baskı yaratabilirken jeopolitik belirsizlik ve güvenli liman talebi dengeleyici olabilir.
Gram gümüş yaklaşık 103,4 TL seviyesinde. Gümüş, altından farklı olarak sanayi talebine de duyarlı olduğu için daha sert hareket edebilir. Ons gümüş, kur ve altın/gümüş oranı birlikte izlenmeli; geniş banka ve kuyumcu makası kısa vadeli getiriyi azaltabilir.
Borsa İstanbul
BIST 100, 31 Ağustos'u %2,10 düşüşle 14.334,06 puanda kapattı ve 1 Eylül sabahına yaklaşık 14.325 seviyesinde başladı. Önceki günkü sert kayıp, güçlü aylık performansın içinde kısa vadeli dalgalanmanın sürdüğünü gösteriyor. Açılış hareketinden çok bankacılık, holding ve sanayi hisselerine yayılım ile işlem hacmi önem taşıyor.
KAP açıklamalarında sözleşme veya yatırım tutarı şirketin ölçeği, teslim süresi ve kârlılık etkisiyle birlikte okunmalı. Başlık güçlü görünse bile nakit akışına etkisi sınırlı olabilir.
İç aktivite göstergeleri
İSO Türkiye İmalat PMI ağustosta 47,7'den 48,1'e yükseldi. Veri üç ayın en yüksek düzeyine çıksa da 50'nin altında olduğu için daralma bölgesinde. Bloomberg HT Tüketici Güven Endeksi ise ağustosta aylık %4,46 gerileyerek 74,73 oldu. Birindeki sınırlı toparlanma ile diğerindeki düşüş, iç talep ve üretim görünümünün tek yönlü olmadığını gösteriyor.
Teknoloji
NVIDIA'nın 2027 mali yılı ikinci çeyrek geliri 96,2 milyar dolar, veri merkezi geliri 89 milyar dolar oldu. Yıllık büyüme oranları %106 ve %117. Sonuçlar AI altyapı talebini doğrularken yatırım harcamalarının geri dönüşü, nakit üretimi ve yüksek değerlemeler izlenmeye devam edilmeli. 1 Eylül sabahındaki Nasdaq-100 değeri ABD nakit seansı açılmadan görülen referans seviyedir; canlı seans hareketi değildir.
Yeni haftada izlenecekler
3 Eylül'de açıklanacak ağustos enflasyonu ve sonrasında TCMB'nin fiyat gelişmeleri değerlendirmesi yurt içi faiz ve kur beklentileri için kritik olacak. Küresel tarafta ABD istihdam, enflasyon ve Fed mesajları; dolar, tahvil faizi, değerli metaller ve teknoloji hisselerinin ortak belirleyicileri arasında.
Brent petrolün 91 dolar üzerinde kalması, Türkiye açısından enerji maliyeti ve cari denge riskini canlı tutuyor. Petrol hareketinin tüketici fiyatına etkisi kur, vergi ve rafineri koşullarına bağlı olarak gecikmeli ve farklı ölçüde oluşabilir.
FUMA PRIME değerlendirmesi
Haftanın ana dersi, güçlü temanın doğru risk yönetimi olmadan yeterli olmadığıdır. Altın, gümüş, BIST ve teknoloji aynı portföyde farklı işlevler görebilir; fakat vade, likidite ihtiyacı ve fiyat oynaklığına göre ağırlıklandırılmalıdır. Kısa vadeli fiyatı kovalamak yerine net getiri, bilanço kalitesi ve nakit ihtiyacını birlikte okumak daha sağlıklı bir çerçeve sunar.
Fırsatlar ve riskler
- Görece düşük CDS ve kontrollü kur TL varlıkları seçici biçimde destekleyebilir.
- Altın ve teknoloji temaları portföy çeşitlendirmesine katkı sağlayabilir.
- Petrol ve kurdaki yukarı hareket enflasyon görünümünü zorlayabilir.
- Yüksek ABD tahvil faizleri hem değerli metaller hem büyüme hisselerinde oynaklığı artırabilir.
- BIST'te endeks yönünden çok sektör yayılımı ve bilanço kalitesi belirleyici olabilir.
Bu içerik genel bilgilendirme amaçlıdır; yatırım danışmanlığı kapsamında değildir.