 Gürültüyü değil, anlamı büyütüyoruz.
1 Eylül sabah görünümü
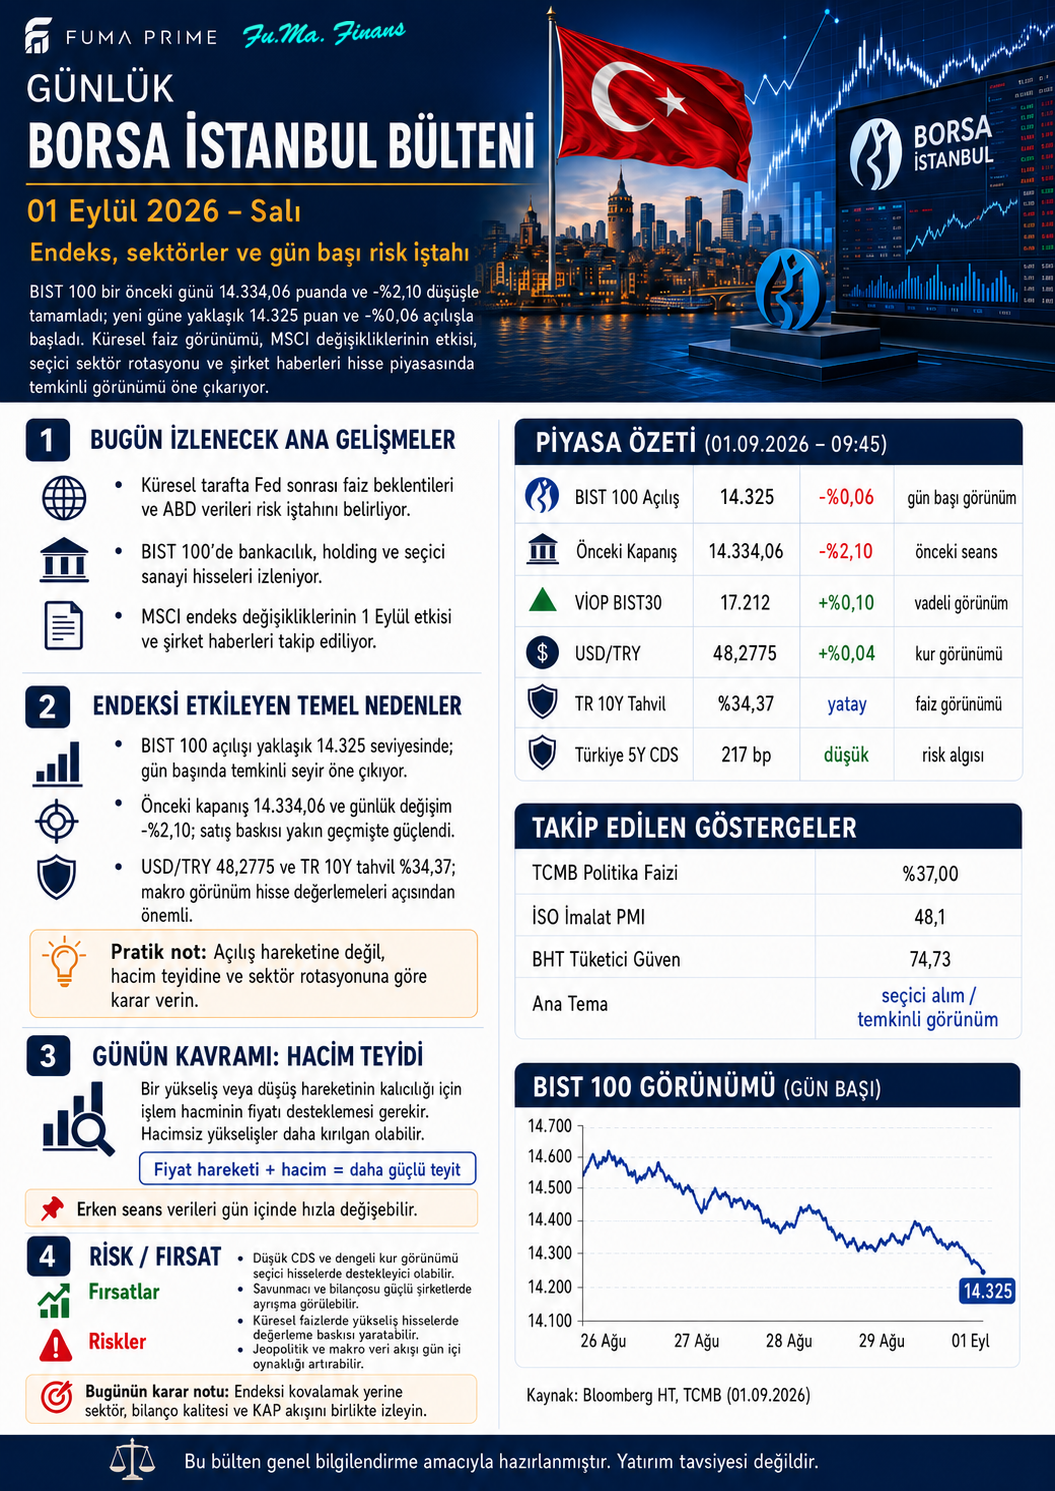
BIST 100 endeksi, önceki işlem gününü 14.334,06 puanda ve %2,10 düşüşle tamamladıktan sonra 1 Eylül'e yaklaşık 14.325 puan seviyesinde, sınırlı kayıpla başladı. Açılıştaki hareket zayıf fakat tek başına yeni bir satış dalgası anlamına gelmiyor; günün devamında sektör katılımı ve işlem hacmi belirleyici olacak.
| Gösterge | 09.45 kaydı | Görünüm |
|---|---|---|
| BIST 100 açılış | 14.325 | -%0,06 |
| Önceki kapanış | 14.334,06 | Önceki seansta -%2,10 |
| VİOP BIST 30 | 17.212 | +%0,10 |
| USD/TL | 48,2775 | +%0,04 |
| Türkiye 10 yıllık tahvil | %34,37 | Yatay |
| Türkiye 5 yıllık CDS | Yaklaşık 217 bp | Görece düşük |
Bu tablo 1 Eylül saat 09.45 civarındaki anlık kayıttır. Seans içinde fiyatlar hızla değişebilir; açılış değeri kapanış veya işlem önerisi değildir.
Hacim teyidi neden önemli?
Bir yükseliş veya düşüşün daha geniş yatırımcı katılımıyla gerçekleşip gerçekleşmediğini anlamak için işlem hacmi izlenir. Fiyat hareketinin artan hacimle desteklenmesi hareketin gücüne dair ek bilgi verebilir. Buna karşılık hacimsiz yükselişler daha kırılgan olabilir. Hacim yine de yön garantisi değildir ve aynı saat dilimindeki geçmiş seanslarla karşılaştırılmalıdır.
PMI ve şirket kârlılığı
İSO Türkiye İmalat PMI ağustosta 47,7'den 48,1'e yükseldi. Endeks üç ayın en yüksek seviyesine çıkmasına rağmen 50 eşik değerinin altında kaldığı için imalat faaliyet koşullarında daralmanın sürdüğünü gösteriyor. İyileşme hızdaki yavaşlamayı anlatır; genişlemeye geçildiği anlamına gelmez.
Finansman maliyeti, iç talep ve kur seyri sektörleri aynı ölçüde etkilemez. Bankacılık, holding ve sanayi hisselerindeki ayrışma bu nedenle yalnızca endeks puanından daha fazla bilgi taşıyabilir. Şirket haberlerinde birincil kaynak KAP olmalı; sözleşme veya yatırım tutarı şirketin ölçeği ve nakit akışıyla birlikte değerlendirilmelidir.
FUMA PRIME değerlendirmesi
Önceki günkü sert düşüşün ardından sınırlı açılış kaybı, piyasanın yeni denge aradığını gösteriyor. Endeksi kovalamak yerine hacim, sektör yayılımı, bilanço kalitesi ve KAP akışı birlikte izlenmeli.
Fırsatlar ve riskler
- Düşük CDS ve dengeli kur görünümü seçici hisseleri destekleyebilir.
- PMI verisindeki sınırlı toparlanma sanayi görünümünde kötüleşmenin hız kestiğine işaret ediyor.
- Küresel faizlerde yükseliş değerlemeler üzerinde baskı yaratabilir.
- Önceki günkü sert satışın ardından oynaklık gün içinde yüksek kalabilir.
Bu içerik genel bilgilendirme amaçlıdır; yatırım danışmanlığı kapsamında değildir.