 Gürültüyü değil, anlamı büyütüyoruz.
Haftanın ana fikri: Aynı haber her varlıkta aynı sonucu üretmez
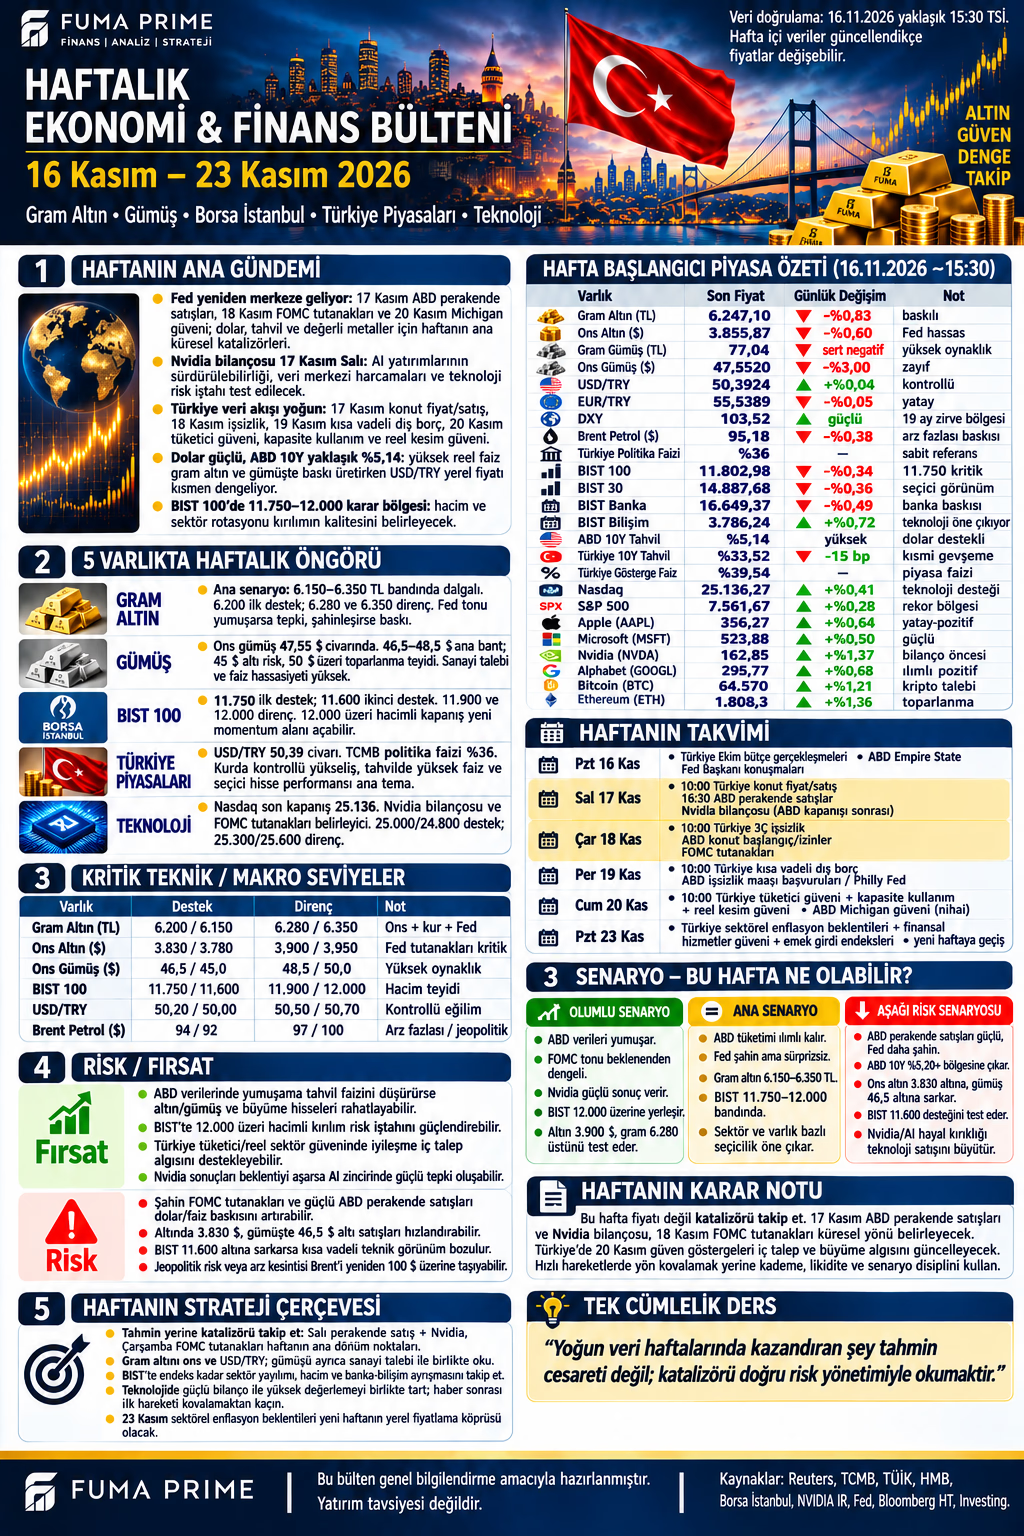
16–23 Kasım haftasında ABD tüketiminin seyri, Fed iletişimi ve Nvidia sonuçları aynı fiyatlama zincirinin farklı halkalarını sınayacak. Perakende satışlar büyüme ve faiz beklentilerini; Fed tutanakları para politikası tartışmasını; Nvidia ise yapay zekâ yatırımlarının talep ve kârlılık tarafını gündeme taşıyabilir. Türkiye'de konut, işgücü, güven ve kapasite göstergeleri iç talep ile üretimin ne ölçüde dengelendiğini anlamaya yardımcı olacak.
Bu gelişmelerin hepsinin aynı yönde sonuç vermesi gerekmiyor. Güçlü tüketim şirket gelirlerini desteklerken tahvil getirilerini yükseltebilir. Yumuşayan veri faiz baskısını hafifletebilir; fakat sert ekonomik zayıflama sanayi metalleri ve şirket kârları için başka bir risk doğurur. Bu nedenle “iyi veri, yükselen piyasa” gibi tek aşamalı bir denklem kurmuyoruz. Verinin beklentiden farkı, alt bileşenleri ve fiyatların buna verdiği kalıcı tepki birlikte değerlendirilmeli.
Başlangıç kesiti: Fiyatı ve getiri dönemini ayırmak
Görsel, 16 Kasım yaklaşık 15.30 TSİ referansı taşıyor. Bu damga bütün satırların aynı saniyede alındığını veya ABD nakit piyasasının açık olduğunu göstermiyor. Nasdaq 25.136,27 ve S&P 500 7.561,67 önceki günlük çalışmada da kullanılan 13 Kasım ABD kapanışlarıdır. Haftalık görselde bunların yanında yazan pozitif yüzdeler, aynı kapanışın günlük getirileriyle uyuşmadığı için aşağıdaki yorumda günlük getiri olarak kullanılmamıştır.
| Varlık / gösterge | Görsel fiyat referansı | Haftalık okumada önemli ayrım |
|---|---|---|
| Gram altın | 6.247,10 TL | Ons ve USD/TRY birlikte |
| Ons altın | 3.855,87 USD | Dolar, getiri ve korunma talebi |
| Gram gümüş | 77,04 TL | Teorik değer ile ürün maliyeti ayrı |
| Ons gümüş | 47,5520 USD | Sanayi talebi ve finansal koşullar |
| USD/TRY | 50,3924 | Seviye ile değişim farklı kavramlar |
| BIST 100 | 11.802,98 | Hacim ve sektör katılımı gerekli |
| ABD on yıllık getiri | %5,14 | Nominal getiri; reel faiz değildir |
| Brent | 95,18 USD | Kontrat ve zaman eşleştirilmeli |
Görselde gram gümüş −%6,05, ons −%3,00 ve kur +%0,04. Ortak karşılaştırma bazı varsayımıyla ons–kur bileşimi yaklaşık −%2,96 verir; gram satırındaki farkı açıklamaz. Altında da ons −%0,60 ve kur +%0,04 birleşimi yaklaşık −%0,56 iken gram −%0,83 gösteriliyor. Saat, baz ve ürün kayıtları olmadan bu farklara kesin sebep atamıyoruz. BIST 30, banka ve bilişim yüzdeleri de günlük görsellerden farklı; bu nedenle sektör yönünü yalnız bu yüzdelere dayandırmıyoruz.
Takvim: Haber saatinden ekonomik anlama
| Tarih | İzlenecek başlık | Neyi değiştirebilir? |
|---|---|---|
| 17 Kasım Salı | Türkiye konut verileri; ABD perakende satışlar 16.30 TSİ | İç talep, tüketim gücü ve faiz beklentisi |
| 17 Kasım ABD kapanışı sonrası | Nvidia üçüncü çeyrek sonuçları | AI talebinin kârlılığa ve nakde dönüşmesi |
| 18 Kasım Çarşamba | Türkiye üçüncü çeyrek işgücü; ABD konut başlangıçları/izinler; Fed tutanakları 22.00 TSİ | İstihdam, konut çevrimi ve politika tartışması |
| 19 Kasım Perşembe | Kısa vadeli dış borç; ABD işsizlik başvuruları ve Philadelphia Fed | Finansman yapısı ve faaliyet eğilimi |
| 20 Kasım Cuma | Türkiye tüketici/reel kesim güveni ve kapasite; Michigan nihai güveni | Talep, üretim ve beklenti dengesi |
| 23 Kasım Pazartesi | Sektörel enflasyon beklentileri, finansal hizmetler güveni ve işgücü girdi endeksleri | Yeni haftaya taşınan yerel beklentiler |
ABD perakende satış tarihi Census Bureau, tutanak tarihi Fed ve Nvidia tarihi şirketin yatırımcı ilişkileri duyurusuyla kontrol edildi. Nvidia sonuç açıklaması 17 Kasım yaklaşık 13.20 Pasifik saatinde planlanıyor; Türkiye saatiyle 18 Kasım yaklaşık 00.20'ye denk gelir. Sonuç görüşmesi yaklaşık 01.00 TSİ'dedir. Böylece Salı ABD kapanışı sonrası ile Çarşamba Türkiye sabahı aynı olayın farklı saat dilimlerindeki karşılığıdır.
Türkiye ve Michigan takvim başlıkları yayımlanmış veri takvimleriyle karşılaştırılmıştır; takvim değişiklikleri olabilir. 18 Kasım işgücü yayını üçüncü çeyrek kapsamındadır, aylık işsizlik bülteniyle karıştırılmamalı. 23 Kasım, bu bültenin yeni haftaya geçiş günüdür. Henüz açıklanmamış sonuçları gerçekleşmiş veri gibi yorumlamıyoruz.
Gram altın: Yüksek kur düzeyi her ons kaybını telafi etmez
3.855,87 × 50,3924 ÷ 31,1035 hesabı yaklaşık 6.247,10 TL verir. Teorik değer, saf metalin kurla çevrilmiş referansıdır; fiilî alış–satış makası, ürün primi ve komisyon ayrıca değerlendirilir. Kurun yüksek olması TL fiyatını yüksek tutabilir, fakat yeni bir ons düşüşünü dengelemek için kurun da yeterli ölçüde değişmesi gerekir.
Haftalık görsel 6.150–6.350 TL genel izleme alanı; 6.200 ve 6.150 destek, 6.280 ve 6.350 direnç veriyor. Bu alan fiyatın mutlaka içinde kalacağı tahmin bandı değildir. 6.280 üzerindeki güçlenme ons toparlanması ve sakin finansal koşullarla desteklenirse farklı, yalnız kur sıçramasıyla oluşursa farklı bir risk taşır. 6.200 altındaki kalıcılıkta onsun 3.830–3.780 referanslarına tepkisi ayrıca izlenebilir.
Fed tutanakları geçmiş toplantının tartışmasıdır, yeni faiz kararı değildir. Etkiyi metnin tonu kadar mevcut beklentiden ayrışması ve dolar–getiri tepkisinin devamlılığı belirler. Jeopolitik korunma talebi destek verebilir; bütün faiz baskısını ortadan kaldırdığı varsayılmamalı.
Gümüş: Sanayi hikâyesi ile kısa vadeli finansman baskısı
47,5520 × 50,3924 ÷ 31,1035 yaklaşık 77,04 TL teorik gram verir. Aynı ons fiyatlarıyla altın/gümüş oranı yaklaşık 81,09'dur. Oranın yüksekliği tek başına gümüşün ucuzladığını veya dönüşün yakın olduğunu kanıtlamaz. Göreli güç, büyüme beklentisi ve yatırım talebindeki farklılıkları da yansıtabilir.
Haftalık ons izleme alanı 46,5–48,5 dolar; aşağıda 45, yukarıda 50 dolar referanslarıdır. Dolar ve getiriler gerilerken sanayi siparişlerinin korunması daha dengeli bir toparlanma zemini yaratabilir. Buna karşılık verinin sert zayıflaması faizleri düşürse bile sanayi talebi endişesi üzerinden gümüşü sınırlayabilir. Uzun vadeli enerji dönüşümü hikâyesiyle kısa vadeli işlem riskini aynı vadede değerlendirmemek gerekir.
Borsa İstanbul: 12.000'in anlamını katılım belirler
11.750 yakın destek, 11.600 haftalık kritik destek; 11.900 ve 12.000 direnç referanslarıdır. Günlük bültenin 11.650 ara desteği ile haftalık 11.600 eşiği farklı zaman ufuklarına aittir. Bir seviyenin aşılması tek başına yeni trendin kanıtı olmaz. İşlem hacmi, yükselen hisse sayısı ve hareketin bankalarla diğer sektörlere yayılması birlikte izlenmeli.
Bilişimde güçlü fiyat hareketi sektör genelinde sürdürülebilir kâr büyümesine eşit değildir. Bankalarda faiz yönü kadar fonlama maliyeti, kredi kalitesi ve düzenlemeler; sanayide ise sipariş, marj ve işletme sermayesi önemlidir. Nakit üretmeyen muhasebe kârıyla tekrarlayan faaliyet nakdi birbirinden ayrılmalı. Likiditesi zayıf hisselerde hızlı yükseliş, aynı kolaylıkla çıkış yapılabileceğini göstermez.
Türkiye piyasaları: Kur–faiz–enerji aktarımını birlikte izlemek
USD/TRY için 50,20 ve 50,00 destek; 50,50 ve 50,70 direnç referansları verilmiş. Bunlar kur rejimine veya politika taahhüdüne dair resmî sınırlar değildir. Görseldeki “kontrollü” ifadesi gözlem yorumudur. Politika faizi %36, gösterge getiri %39,54, on yıllık getiri %33,52 olarak sunuluyor; farklı faizler birbirinin yerine kullanılamaz. Tahvil fiyatı ile getirisi ters yönde hareket edebilir ve vade riski önemlidir.
Brent için 94–92 destek, 97–100 direnç alanları izleniyor. Enerjide gerileme ithalat maliyetini hafifletebilir; enflasyona geçiş kur, vergi ve stoklara bağlıdır. Küresel talep zayıflaması nedeniyle ucuzlayan enerji ihracat siparişleri açısından başka bir sorun yaratabilir. Kur artışının şirketlere etkisi de döviz geliri, ithal girdi ve net borç yapısıyla birlikte hesaplanmalı.
Teknoloji: Nvidia sonucunda yalnız büyüme rakamına bakmamak
Nvidia'nın 17 Kasım ABD kapanışı sonrasındaki açıklamasında gelir kadar gelecek dönem beklentisi, brüt marj, tedarik kapasitesi ve nakit üretimi önem taşıyacak. Beklentiyi aşan sonuç bile piyasanın daha yüksek bir başarıyı fiyatlaması hâlinde satışla karşılanabilir. Tersine, zayıf görünen bir sonuç beklentiden daha az olumsuzsa tepki farklılaşabilir.
AI yatırımının artması tedarikçiye gelir sağlarken müşteri için büyük nakit çıkışı ve gelecekte amortisman yükü doğurur. Bu nedenle çip, bulut ve yazılım şirketlerinin aynı haberden aynı ölçüde yararlanacağı varsayılmamalı. Nasdaq Composite için 25.000/24.800 destek, 25.300/25.600 direnç referansları kullanılıyor; bunlar Nasdaq 100'e veya vadeli kontratlara doğrudan taşınamaz.
Üç senaryo ve onları değiştirecek koşullar
| Senaryo | Birlikte aranacak koşullar | Görünümü değiştirecek işaret |
|---|---|---|
| Destekleyici | Enflasyon baskısını artırmayan tüketim, dengeli Fed mesajı, güçlü AI nakit görünümü | Getiri yükselişinin geri dönmesi veya şirket beklentilerinin bozulması |
| Ana | Karışık veri, yüksek ama dengelenen getiri, sektör ve şirket ayrışması | Fiyatların referans alanlarından geniş katılımla çıkması |
| Risk | Güçlü tüketimle faiz baskısı veya sert talep kaybıyla kâr riski; AI beklenti kırılması | Dolar–getiri baskısının hafiflemesi ve piyasa katılımının toparlanması |
Risk senaryosunun yalnız tek yolu yoktur: aşırı güçlü veri iskonto oranını, aşırı zayıf veri kâr beklentisini bozabilir. Bu ayrım, hem metallerin hem büyüme hisselerinin aynı gün düşebildiği dönemleri anlamayı kolaylaştırır. Varlık sayısını artırmak da hepsi aynı dolar ve faiz riskine bağlıysa yeterli çeşitlendirme sağlamayabilir.
FUMA PRIME değerlendirmesi: Hafta boyunca ilk haber tepkisi, izleyen fiyatlama ve kapanış teyidi ayrı aşamalar olarak izlenmeli. Beklenen gelişme öncesinde vade, likidite ihtiyacı ve kabul edilebilir kayıp açık tutulmalı; veri sonrasında varsayım yeniden sınanmalı. 23 Kasım'a geçerken temel soru tahminin doğru çıkıp çıkmadığından çok, kâr, nakit akışı ve finansal koşulların başlangıçtaki beklentiyi hâlâ destekleyip desteklemediğidir.