 Gürültüyü değil, anlamı büyütüyoruz.
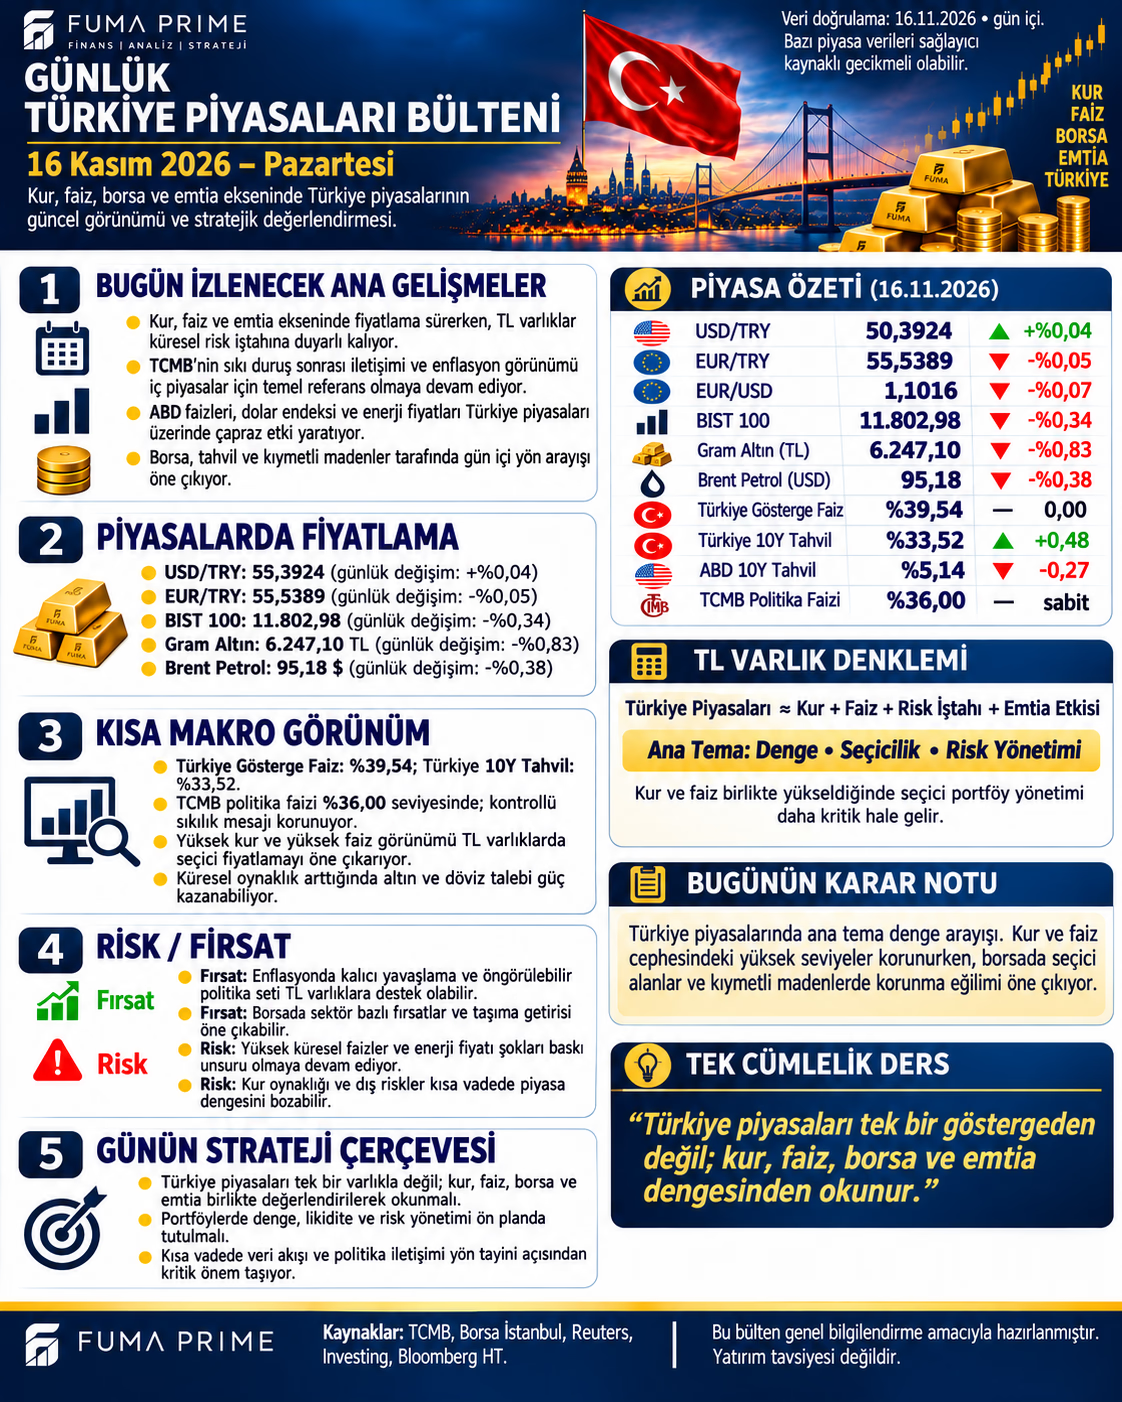
Önce veri: Dolar kuru 50,3924 referansıyla okunmalı
Türkiye piyasaları görselinin sağ tablosunda USD/TRY 50,3924 iken sol fiyatlama metninde 55,3924 yazıyor. Bu yazıda, diğer dört bültenle de ortak olan 50,3924 referansı esas alınmıştır. EUR/TRY 55,5389 ve EUR/USD 1,1016. Kur çaprazı kontrolünde 50,3924 × 1,1016 yaklaşık 55,5123 verir; farkın kesin nedeni ortak saat ve alış–satış yönü olmadan belirlenemez. Bu ekranlar doğrudan işlem yapılabilir arbitraj tablosu değildir.
Ana resim, kurdaki sınırlı hareketle yüksek faiz düzeyinin ve borsadaki sektör ayrışmasının birlikte yaşanması. Kur sakinliği tek başına risklerin azaldığını kanıtlamaz; tahvil getirileri, enerji maliyeti ve şirket finansman koşulları da teyit vermeli.
Üç ayrı faiz, üç ayrı anlam
| Görseldeki gösterge | Referans |
|---|---|
| TCMB politika faizi | %36,00 |
| Gösterge tahvil getirisi | %39,54 |
| Türkiye on yıllık tahvil getirisi | %33,52 |
| ABD on yıllık tahvil getirisi | %5,14 |
Politika faizi, piyasada işlem gören tahvil getirisi ve yatırımcının net kazancı birbirinden farklıdır. Tahvilde vadeye kadar getiri, fiyat değişimi ve vade riski aynı ölçüm değildir. Görseldeki getiri farkından tek başına kesin faiz indirimi takvimi çıkarılamaz; vade primi ve likidite de fiyatlamayı etkiler. “+0,48” gibi değişimler için birim belirtilmediğinden bunları 48 baz puan diye çevirmiyoruz.
İş Bankası'nın 16 Kasım sabah raporundaki on yıllık gösterge getirisi %36,19 iken görsel %33,52 kullanıyor. Enstrüman ve zaman bilgisi eşleştirilmeden bu farkı gün içi hareket diye açıklamak mümkün değildir. Farklı kaynakların tahvil serilerini tek seriymiş gibi zincirlemiyoruz.
Enerji ve kur şirkete nasıl aktarılır?
Brent 95,18 dolar referansında. Petrolün gerilemesi enerji ithalatçısı ekonomi için maliyet baskısını hafifletebilir; tüketici fiyatına geçiş ise kur, vergi, stok ve ürün fiyatlamasına bağlıdır. Düşüşün küresel talep zayıflığından kaynaklanması ihracat siparişleri açısından farklı bir risk yaratabilir. Enerji ucuzladı diye bütün şirketlerin marjı aynı ölçüde iyileşmez.
Kur artışı da ihracatçıya otomatik kazanç değildir. Gelirin para birimi, ithal girdi payı, net döviz borcu ve tahsilat vadeleri birlikte ele alınmalı. Yüksek nominal faizli bir ürünü değerlendirirken enflasyon, vergi, vade ve erken çıkış maliyeti hesaba katılmalı; nominal oran doğrudan reel getiri sayılmamalıdır.
Yeni haftanın izleme sırası
18 Kasım Fed tutanakları dış finansal koşullar için izlenecek başlıklardan biri. İçeride politika iletişiminin beklentileri nasıl etkilediği, tahvil ve kurun birlikte tepkisiyle değerlendirilmeli. BIST'teki hareketin sektör katılımı da bu çerçeveyi tamamlar.
FUMA PRIME değerlendirmesi: Ana senaryoda dengeli kur hareketiyle şirketler arasında seçici fiyatlama sürer. Destekleyici senaryoda enerji ve fonlama baskısı birlikte hafifler. Risk senaryosunda dış faiz, kur oynaklığı ve enerji maliyeti aynı anda yükselir. Portföy açısından vade, likidite ve ortak risklere maruz kalma düzeyi, varlık isimlerinden daha açıklayıcı olabilir.