 Gürültüyü değil, anlamı büyütüyoruz.
Endeks yatayken içeride aynı piyasa yaşanmıyor
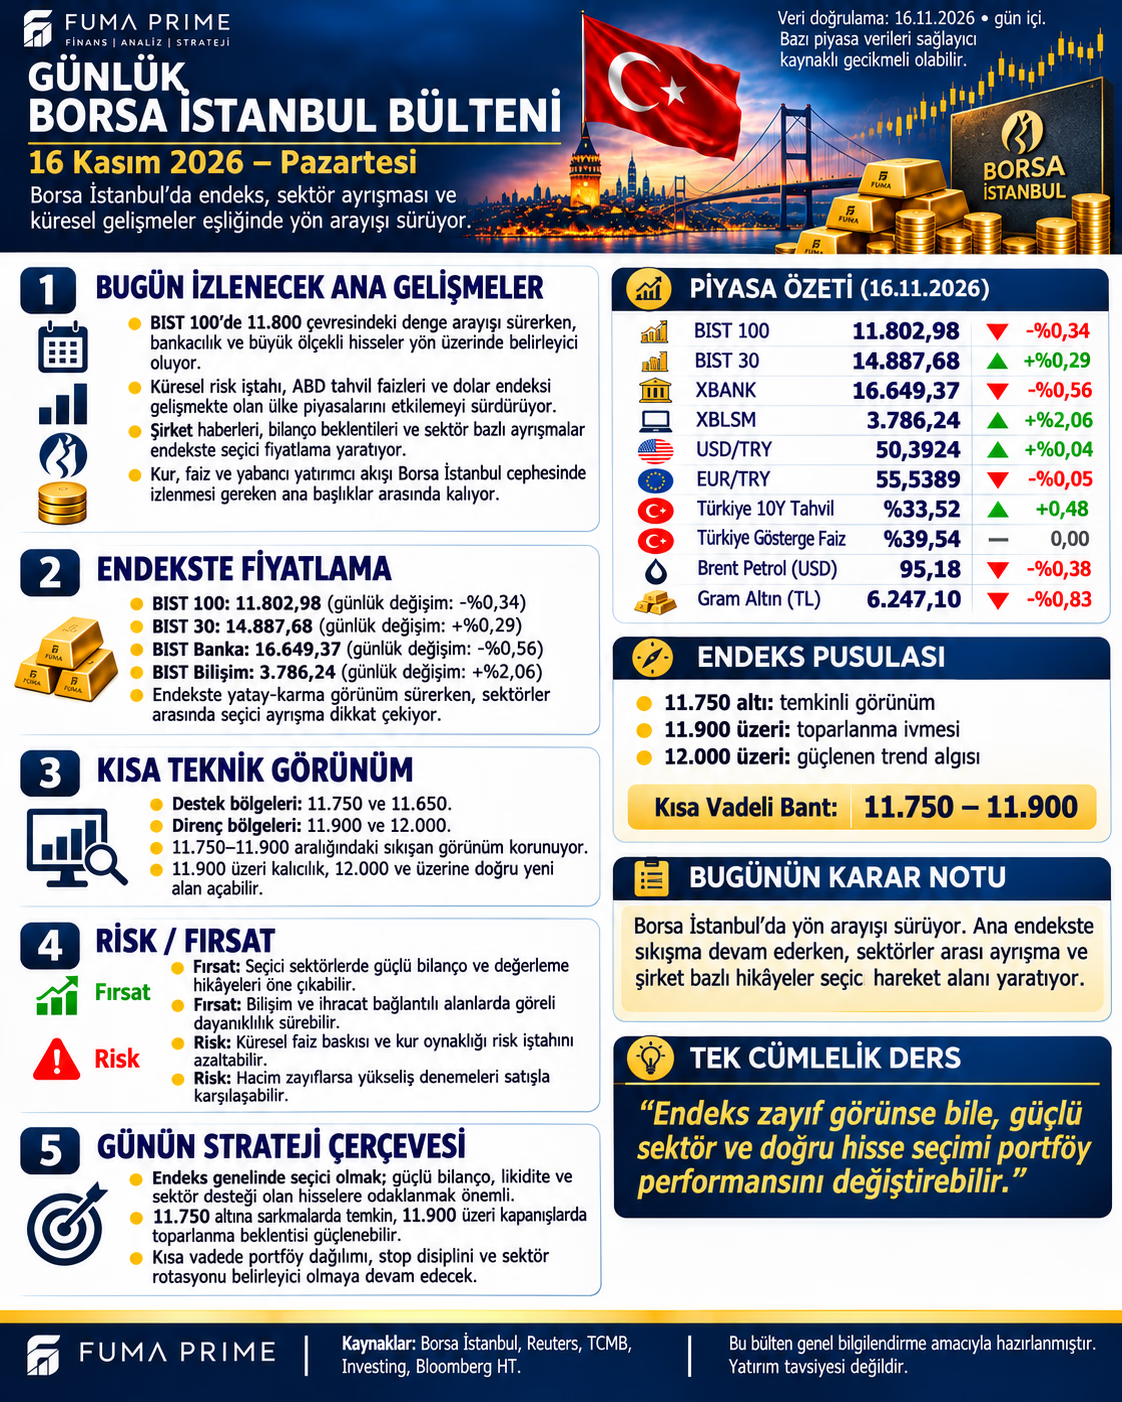
16 Kasım görseli BIST 100'ü 11.802,98 puan ve −%0,34 ile gösteriyor. BIST 30 +%0,29, bankacılık −%0,56 ve bilişim +%2,06. Bu dağılım, endeksin tek yönlü bir satış dalgasından ziyade farklı ağırlık ve sektör hareketlerinin bileşimi olabileceğini düşündürüyor. Yine de yalnız bu dört satırdan yabancı para girişi veya belirli şirketlerin kazanç beklentisi kesinleştirilemez.
Şeker Yatırım'ın 16 Kasım sabah raporunda önceki BIST 100 kapanışı 11.842,82. Görseldeki 11.802,98 bunun yaklaşık %0,34 altında; aritmetik karşılaştırma uyumlu. Bu kontrol görseli resmî gün sonu kapanışına dönüştürmez ve bütün satırların eşzamanlı olduğunu doğrulamaz.
Bilişimde güç, bankalarda zayıflık nasıl sınanır?
| Görsel referansı | Değer | Değişim |
|---|---|---|
| BIST 100 | 11.802,98 | −%0,34 |
| BIST 30 | 14.887,68 | +%0,29 |
| XBANK | 16.649,37 | −%0,56 |
| XBLSM | 3.786,24 | +%2,06 |
Bilişimdeki yükselişin sektör geneline yayılmasıyla birkaç yüksek ağırlıklı şirkette yoğunlaşması aynı şey değildir. Yükselen hisse sayısı, işlem hacminin geçmiş ortalamaya oranı ve kapanışa taşınan hareket birlikte incelenmeli. Bilişim endeksini, ABD yapay zekâ şirketlerinin doğrudan eşdeğeri gibi okumak da yanıltır; iş modelleri ve gelir kaynakları farklıdır.
Bankalar için yalnız faiz yönü yeterli açıklama sunmaz. Fonlama maliyeti, kredi getirilerinin yeniden fiyatlanması, aktif kalitesi ve düzenlemeler birlikte değerlendirilir. İhracatçı şirketlerde ise kur artışının etkisi döviz geliri kadar ithal girdi, borç ve korunma işlemlerine bağlıdır. Sektör etiketi şirket analizinin yerini tutmaz.
11.750–11.900 bandı: Fiyat kadar katılım
11.750 ve 11.650 destek, 11.900 ve 12.000 direnç referanslarıdır. 11.900 üzerindeki hareketin hacim ve geniş katılımla sürmesi, tek seanslık aşmaya göre daha anlamlı teyit sağlayabilir. 11.750 altında kalıcılık kısa vadeli dengeyi zayıflatır. Bu seviyeler otomatik alım–satım talimatı veya kaybı sınırlama garantisi değildir.
Getiri beklentisi kurulurken yüksek faiz ortamının şirket finansmanı ve değerleme üzerindeki etkisi unutulmamalı. Kâr artışının satış hacminden mi, fiyatlardan mı, tek seferlik gelirden mi geldiği; faaliyet kârının nakde dönüşüp dönüşmediği sorgulanmalı. Likiditesi düşük hisselerde görülen hızlı yükseliş, çıkış imkânının da güçlü olduğunu göstermez.
FUMA PRIME değerlendirmesi: Ana senaryoda endeks sıkışması ve sektör ayrışması birlikte sürer. Destekleyici senaryoda banka katılımı ve piyasa genişliği güçlenerek 11.900 üzerini destekler. Risk senaryosunda dış faiz baskısı ve zayıf hacim 11.750 altını gündeme getirir. Okuyucu için asıl ayrım, yükselen fiyatla sürdürülebilir şirket değerinin aynı şey olmadığını koruyabilmektir.