 Gürültüyü değil, anlamı büyütüyoruz.
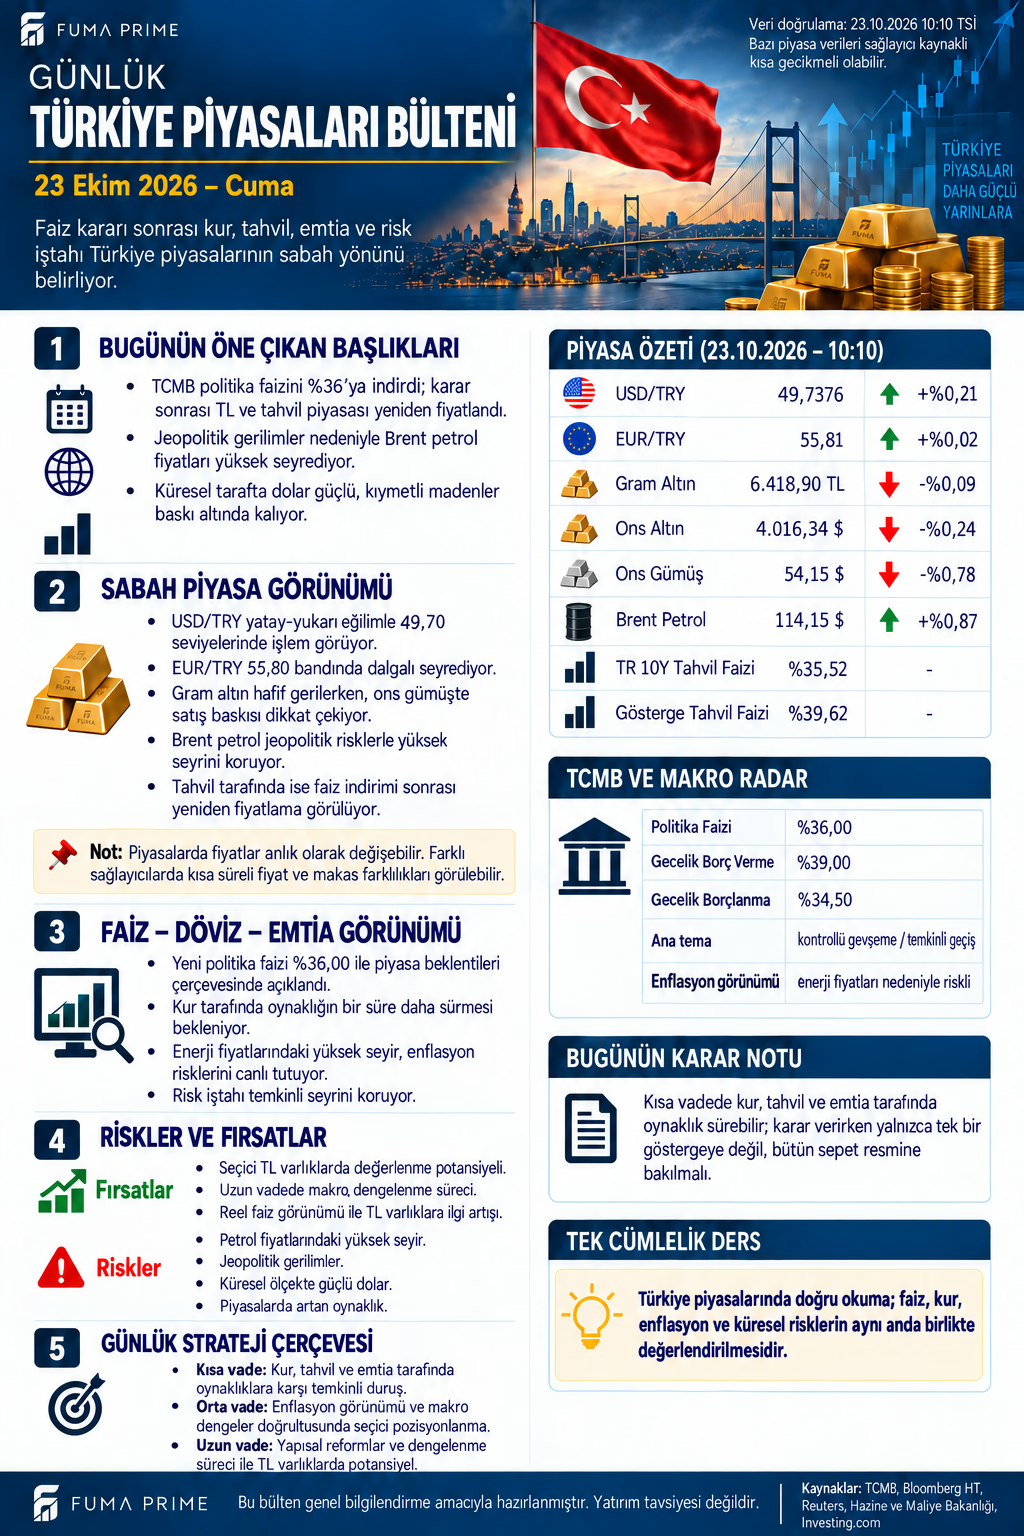
Yeni faiz düzeyi bütün dengeleri tek başına açıklamıyor
TCMB, 22 Ekim kararında politika faizini %37'den %36'ya, gecelik borç verme oranını %40'tan %39'a, gecelik borçlanma oranını %35,5'ten %34,5'e indirdi. Bunlar 100 baz puanlık değişimlerdir. Görseldeki faiz tablosu resmî açıklamayla uyumludur.
Faiz indirimi, finansman maliyetlerinin bütün ekonomide hemen ve aynı ölçüde düşeceği anlamına gelmez. Kredi ve mevduat vadeleri, likidite koşulları ve bankaların risk fiyatlaması aktarımı farklılaştırır. Kur ve enerji maliyeti de aynı anda değişebildiği için tek faiz rakamından bütün şirketler için ortak sonuç çıkarılamaz.
Piyasa kesitindeki farklı kanallar
| Gösterge | Görsel referansı | Basılı değişim / açıklama |
|---|---|---|
| USD/TRY | 49,7376 | +%0,21 |
| EUR/TRY | 55,81 | +%0,02 |
| Gram altın | 6.418,90 TL | -%0,09 |
| Ons altın | 4.016,34 dolar | -%0,24 |
| Ons gümüş | 54,15 dolar | -%0,78 |
| Brent petrol | 114,15 dolar | +%0,87 |
| Türkiye 10 yıllık tahvil getirisi | %35,52 | Getiri düzeyi |
| Gösterge tahvil faizi | %39,62 | Farklı vade referansı |
Bu tablo bültenin veri kesitidir; gün sonu kapanış veya otomatik yenilenen fiyat listesi değildir. Altın görselindeki gram ve ons seviyeleri bu tablodan farklıdır. Farkın nedeni teyit edilmediğinden farklı kesitler bir araya getirilerek eşzamanlı getiri ya da arbitraj hesabı yapılmıyor.
Politika faizi, tahvil getirisi ve reel getiri farklı kavramlar
%36 politika faizi, merkez bankasının belirli bir fonlama aracına ilişkin oranıdır. %35,52 on yıllık getiri ile %39,62 gösterge tahvil faizi farklı vadelere ait piyasa referanslarıdır. Aralarındaki farkı tek başına gelecekteki faiz adımlarının kesin tahmini olarak kullanmak doğru değildir.
Tahvil getirisi ile tahvil fiyatı da ayrı okunmalıdır. Diğer koşullar sabitken getirinin düşmesi mevcut tahvilin fiyatını destekleyebilir; etkinin büyüklüğü kupon ve vadeye bağlıdır. Nominal getiri ise beklenen enflasyon ve maliyetler hesaba katılmadan yatırımcının reel kazancını göstermez. Faiz indirimi gerçekleşti diye reel faizin mutlaka aynı yönde ve aynı ölçüde değiştiği söylenemez.
Enerji maliyeti neden gündemin merkezinde?
Brent'in görseldeki 114,15 dolar seviyesi, maliyet kanalı açısından izlenmesi gereken bir referanstır. Günlük petrol artışı tek başına gerçekleşmiş tüketici enflasyonu katkısını ölçmez. Kur, vergi, stok değerlemesi, sözleşmeler ve maliyetin müşteriye aktarılma süresi önemlidir.
TCMB açıklaması, enerji fiyatlarının enflasyon açısından yukarı yönlü riskini vurguluyor ve sonraki adımların veriye bağlı olacağını belirtiyor. Bu nedenle faiz indiriminin devamının önceden kesinleştiği varsayılmamalıdır. Kararın bugünkü etkisi ile ileride izlenecek politika yolu aynı bilgi değildir.
Şirketler aynı makro tabloyu farklı yaşar
Döviz geliri güçlü bir şirket ile ithal girdiye ve kısa vadeli borca bağımlı bir şirketin kur–faiz duyarlılığı farklıdır. Enerji yoğunluğu yüksek işletmelerde maliyet aktarımı daha önemli hale gelebilir. Borcun sabit veya değişken faizli olması, vadesi ve korunma araçları da değerlendirmeyi değiştirir.
FUMA PRIME değerlendirmesi: Bu dönemde fiyatları yan yana koymak kadar hangi kanalın kimi etkilediğini ayırmak önemlidir. Kur, finansman vadesi, enerji maliyeti ve nakit üretimi birlikte ele alındığında, aynı piyasa hareketinin neden farklı bilançolarda farklı sonuç oluşturduğu daha açık görülür.