 Gürültüyü değil, anlamı büyütüyoruz.
Faiz indirimi ile borsanın tepkisi neden farklı olabilir?
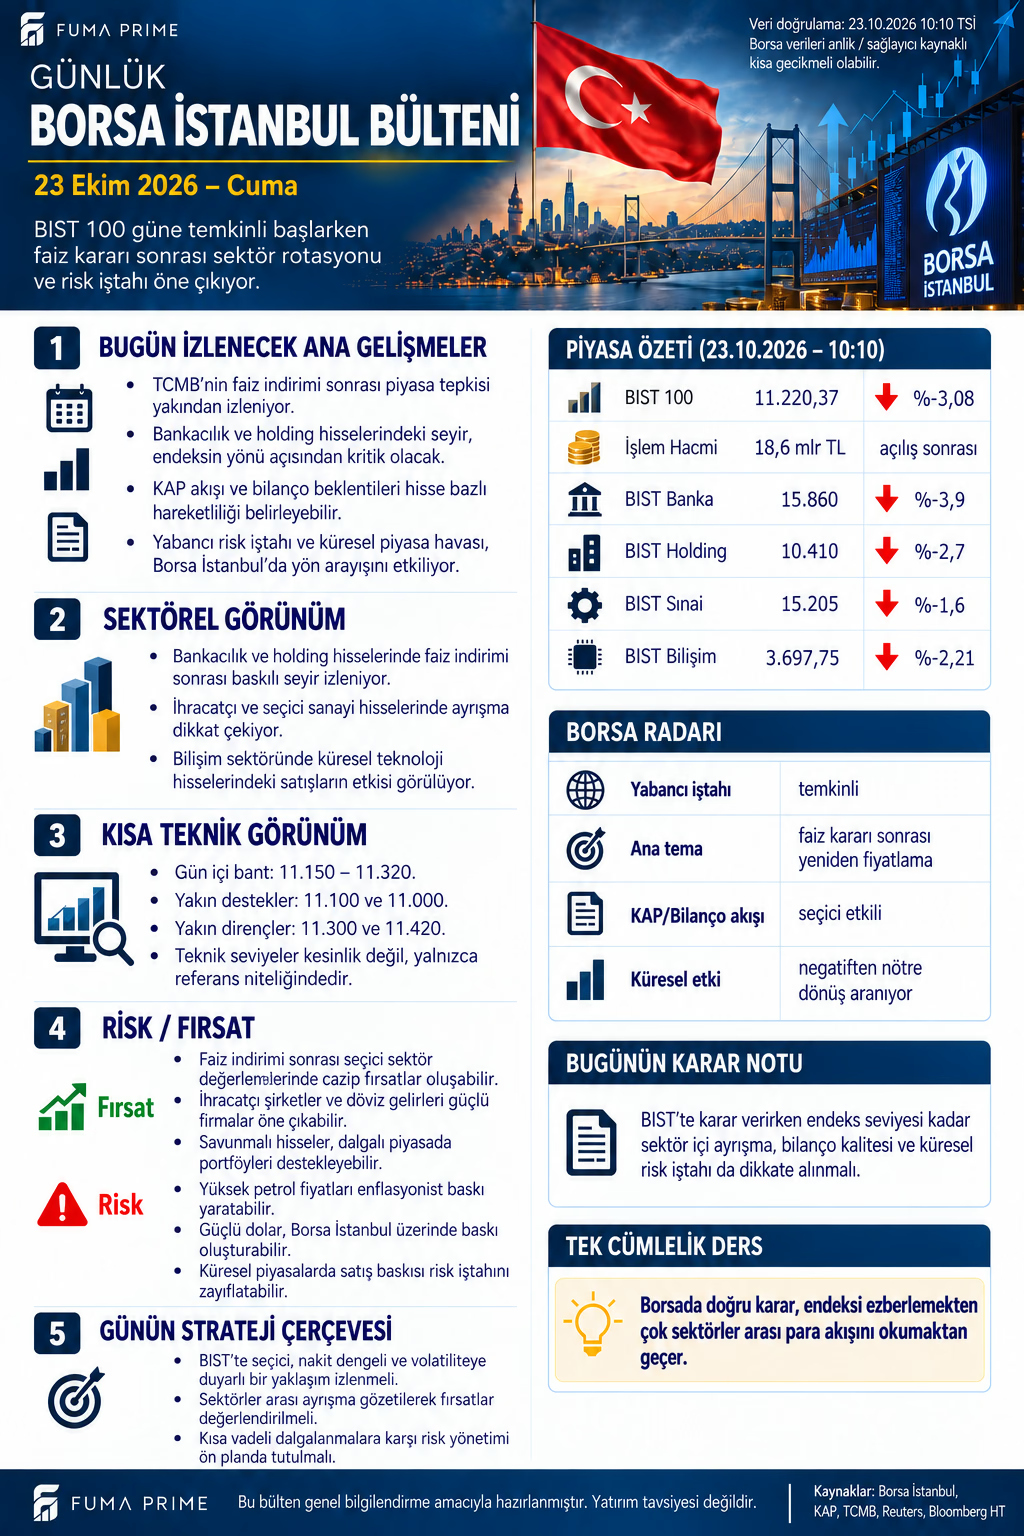
Borsa İstanbul görselinde BIST 100 11.220,37 puan ve -%3,08 olarak yer alıyor. TCMB'nin 22 Ekim'deki 100 baz puanlık indirimi resmî açıklamada doğrulanıyor. Faizin düşmesi ile bütün hisselerin yükselmesi arasında mekanik bir ilişki yoktur: kararın ne ölçüde beklendiği, kur, küresel risk iştahı ve şirketlerin finansman yapısı birlikte fiyatlanabilir.
Bu yüzden düşüşü yalnızca “faiz kararı beğenilmedi” şeklinde açıklamak eksik kalır. Basılı veriler hareketin yönünü gösterir; yatırımcıların bütün gerekçelerini ölçmez. İlk fiyat tepkisi, seansın ilerleyen kısmında kurulacak denge ve gün sonu sonucu da aynı bilgi değildir.
Sektörler arasındaki kayıp farkı ne söylüyor?
| Gösterge | Görsel seviyesi | Basılı günlük değişim |
|---|---|---|
| BIST 100 | 11.220,37 | -%3,08 |
| BIST Banka | 15.860 | -%3,9 |
| BIST Holding | 10.410 | -%2,7 |
| BIST Sınai | 15.205 | -%1,6 |
| BIST Bilişim | 3.697,75 | -%2,21 |
Bu yüzdelere göre bankacılık genel endeksten yaklaşık 0,82 yüzde puan daha zayıf; sınai endeks ise 1,48 yüzde puan daha az geriliyor. Sanayinin göreli direnci, sektörün pozitif getiri sağladığı anlamına gelmez: basılı tabloya göre bütün bu gruplar ekside. Göreli performans ile mutlak kazancı ayırmak, satış günlerinde özellikle önemlidir.
Görselde 18,6 milyar TL işlem hacmi var. Bunun açılış sonrası birikimli hacim olduğu belirtiliyor; tam günlük hacim değildir. Eşdeğer saatlerin geçmiş ortalaması ve işlem dağılımı olmadan “rekor hacim” veya kesin bir kurumsal para çıkışı sonucu çıkarılamaz. Sektör yüzdeleri de doğrudan net para giriş–çıkış tutarı değildir.
Desteklerde tepkinin kalıcılığı aranmalı
| Bölge | Puan | Senaryo çerçevesi |
|---|---|---|
| Teknik izleme bandı | 11.150–11.320 | Görseldeki kısa vadeli referans alanı |
| Destekler | 11.100 / 11.000 | Satışın karşılanması açısından |
| Dirençler | 11.300 / 11.420 | Tepkinin devamlılığı açısından |
11.220,37 seviyesi ilk desteğin 120,37 puan üzerinde, ilk direncin 79,63 puan altında. Bu mesafeler yön tahmini değildir. 11.300'e dönüşte fiyatın korunması ve daha geniş hisse katılımı, tek seferlik bir sıçramadan daha açıklayıcı olabilir. 11.100 altında kalıcılık ise 11.000 çevresini daha önemli bir izleme alanına dönüştürebilir.
Banka, holding ve sanayiyi aynı kalıpla değerlendirmemek
Bankacılıkta mevduatın yeniden fiyatlanması, kredi getirileri, menkul kıymet portföyü ve risk maliyeti birlikte incelenmelidir. Holdinglerde iştiraklerin yapısı ve net borç; sanayide enerji yoğunluğu, döviz geliri ve işletme sermayesi ihtiyacı ayrıştırıcıdır. İhracatçı olmak da tek başına olumlu sonuç garantisi değildir; ithal girdi ve döviz borcu tabloyu değiştirebilir.
KAP ve bilanço akışı, geniş piyasa baskısı içinde şirketlerin farklılaşmasına yol açabilir. Ancak açıklanmış sonuç, beklenti ve piyasanın o sonucu önceden ne ölçüde fiyatladığı ayrı başlıklardır. Bir sektörün daha az düşmesini bütün şirketlerinin finansal olarak sağlam olduğu şeklinde okumamak gerekir.
FUMA PRIME değerlendirmesi: Satış baskısı altında ana soru yalnızca endeksin nerede duracağı değil, tepkinin hangi şirketlere yayıldığı ve korunup korunamadığıdır. 11.100 desteği ile 11.300 direnci çevresindeki davranış; katılım ve bilanço niteliğiyle birlikte okunmalıdır.