 Gürültüyü değil, anlamı büyütüyoruz.
ABD kapanış verilerinde kaynak düzeltmesi
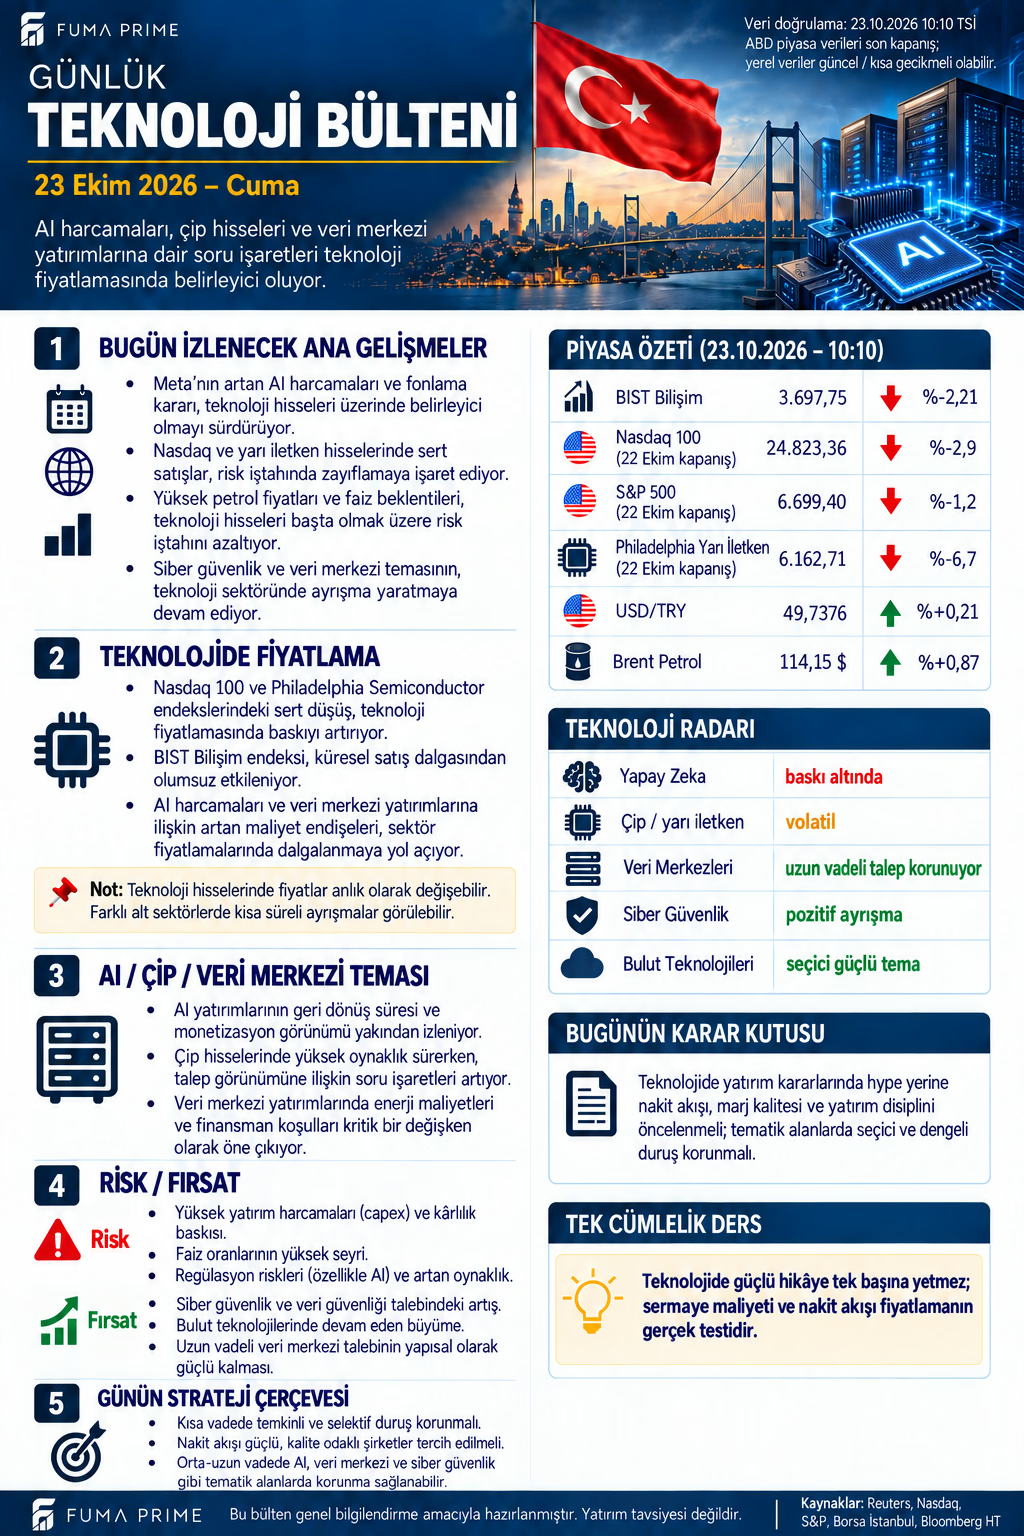
Teknoloji görseli Nasdaq 100 için 24.823,36, S&P 500 için 6.699,40 seviyelerini 22 Ekim kapanışı olarak gösteriyor. Bu iki seviye kontrol edilen kapanış kaynaklarıyla örtüşmüyor. Nasdaq'ın kendi endeks sayfasında 22 Ekim Nasdaq 100 değeri 28.958,69 ve değişim -%2,90. AP'nin kapanış raporunda S&P 500 7.663,43 ve -%1,2. Bu yazının ABD kapanış değerlendirmesinde doğrulanan değerler esas alınmıştır.
Görseldeki Philadelphia yarı iletken seviyesi 6.162,71 ve -%6,7 satırı, bu çalışma kapsamında aynı kapanış kaynağından ayrıca doğrulanmadığı için kesinleşmiş fiyat olarak kullanılmıyor. BIST Bilişim 3.697,75 ve -%2,21 ise yerel görsel kesitidir. Önceki ABD kapanışı ile 23 Ekim yerel işlem kesiti aynı anın verileri değildir; bunlardan doğrudan günlük korelasyon veya nedensellik hesabı çıkarılamaz.
Meta'da büyüme ile nakit ihtiyacı birlikte incelenmeli
Meta'nın 21 Ekim tarihli resmî sonuç açıklamasında üçüncü çeyrek faaliyet nakit akışı 32,79 milyar dolar, şirketin tanımladığı serbest nakit akışı eksi 2,12 milyar dolar. Sermaye harcamaları, finansal kiralama anapara ödemeleri dahil 34,91 milyar dolar. Şirket 2026 sermaye harcaması beklentisini 135–145 milyar dolar aralığında veriyor. Beklenti, gerçekleşmiş tam yıl harcaması değildir.
Açıklamada, Ocak 2027'de yürürlüğe girmesi planlanan oy hakkı olmayan C sınıfı pay yapısına da yer veriliyor. Bunun sermaye temini için esneklik yaratması, belirli tutarda yeni paranın zaten toplandığı anlamına gelmez. Pay sınıfının oluşturulması, payların dağıtımı ve ileride yapılabilecek bir finansman işlemi ayrı aşamalardır.
Güçlü faaliyet, neden serbest nakit açığıyla birlikte bulunabilir?
Bir şirketin faaliyetlerinden nakit üretmesi ile büyük yatırımların ardından elinde serbest nakit kalması farklı göstergelerdir. Veri merkezi, donanım ve altyapı harcaması gelecekte gelir kapasitesi yaratabilir; fakat bugünkü nakit ihtiyacını da artırır. Geri dönüşün zamanlaması belirsizleştikçe finansman koşulları ve kapasite kullanım oranı daha kritik hale gelir.
Bu durum her yatırımın verimsiz olduğu anlamına gelmez. Daha doğru soru, harcamanın hangi müşteri talebine dayandığı, sözleşmelerin süresi ve oluşacak gelirin maliyeti ne ölçüde karşılayabileceğidir. Gelir büyümesi, marj, amortisman ve nakit dönüşümü birlikte incelenmeden yalnızca yüksek yatırım bütçesine bakarak değerleme yapmak eksik kalır.
Alt sektörlerin aynı tepkiyi vermesi gerekmez
Çip üreticileri, sunucu sağlayıcıları, bulut şirketleri ve siber güvenlik firmaları aynı ekonomik modele sahip değildir. Altyapıyı satın alan şirketin maliyeti, ekipmanı satan şirketin geliri olabilir. Bununla birlikte siparişler ertelenir veya finansman pahalanırsa değer zincirinin farklı halkaları farklı zamanlarda etkilenebilir.
Görseldeki siber güvenlikte pozitif ayrışma ve bulutta seçici güç vurguları nitel senaryolardır; bütün şirketlerin aynı gün pozitif getiri sağladığını kanıtlayan veri seti değildir. Yerel bilişim şirketlerinde de döviz geliri, lisans modeli, personel gideri ve müşteri yoğunlaşması farklı sonuçlar yaratır. ABD'deki satışın yerel düşüşün tek nedeni olduğu, yalnızca iki fiyat gözleminden çıkarılamaz.
Değerleme ile şirket kalitesini ayırmak
Nakit üreten ve büyüyen bir şirketin hissesi, beklentilerin çok yükseldiği bir dönemde yine de baskı görebilir. Faiz ve risk primi değiştiğinde ileride beklenen nakit akışlarının bugünkü değeri de değişir. Bu nedenle güçlü hikâye ile uygun fiyat aynı değerlendirme değildir.
FUMA PRIME değerlendirmesi: Teknolojide yeni sınama yalnızca AI talebinin sürmesi değil, bu talebin yatırım maliyetini karşılayacak nakde dönüşmesidir. Finansman planı, kapasite kullanımı ve marj kalitesi; manşet büyümenin yanında okunması gereken başlıklardır.