 Gürültüyü değil, anlamı büyütüyoruz.
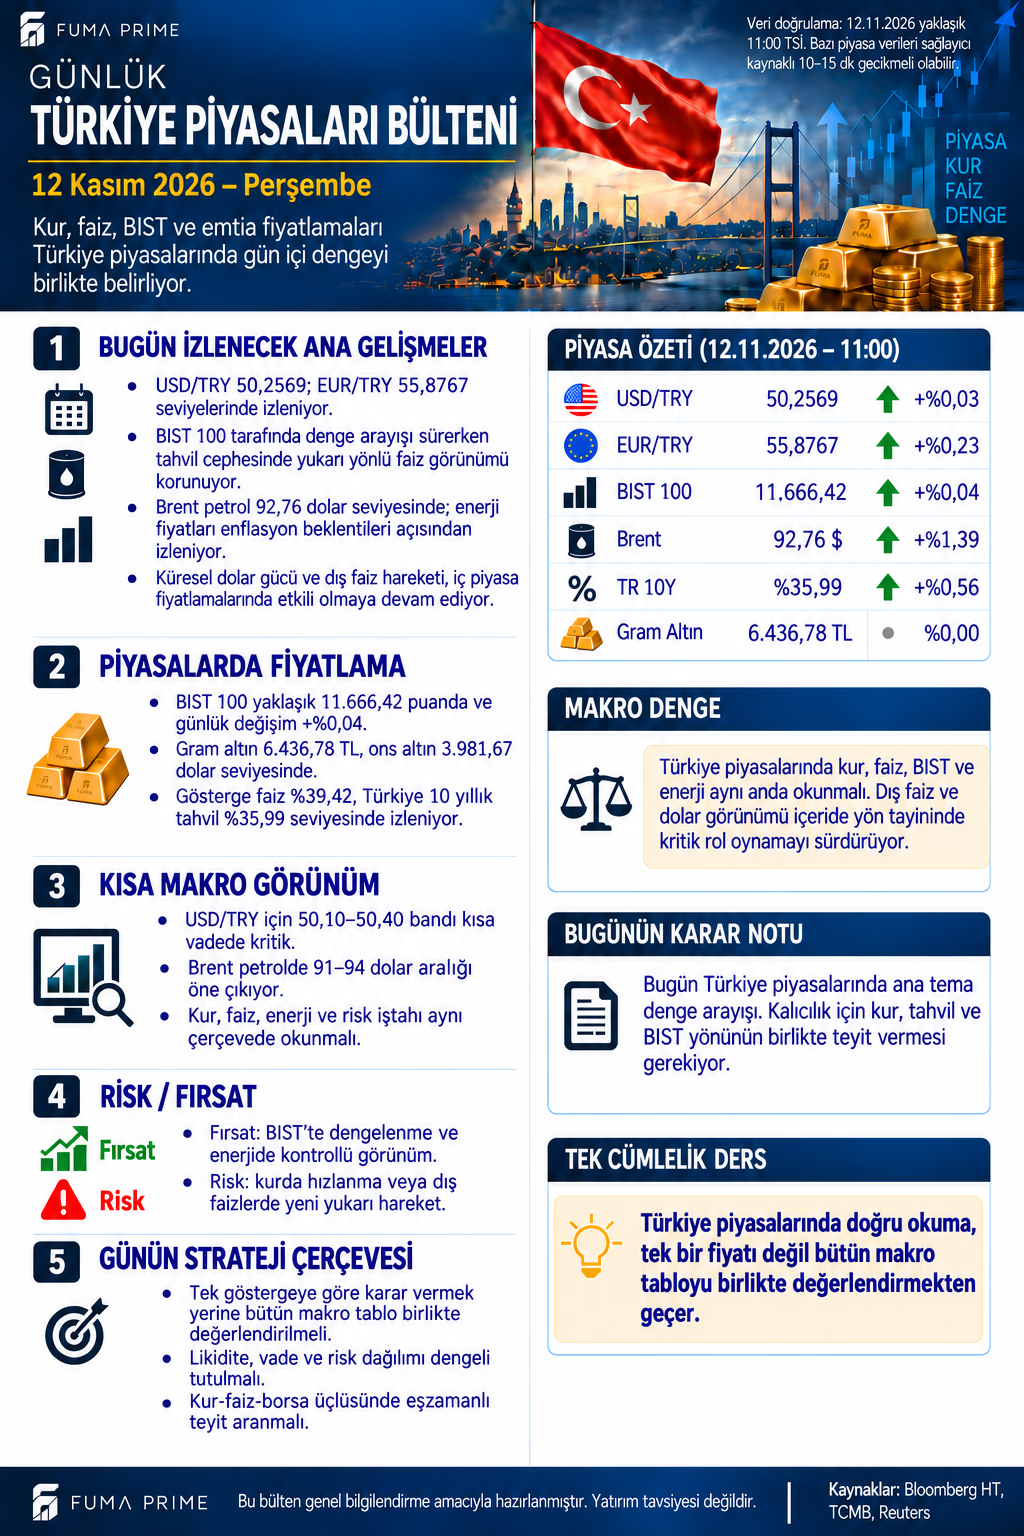
Günün yerel gündemi: Tahmin güncellemesini doğru okumak
12 Kasım TCMB Enflasyon Raporu toplantısı, yerel fiyatlamanın ana haber başlıklarından biri. AA'nın toplantı aktarımında yıl sonu enflasyon tahmini 2026 için %29,5, 2027 için %21, 2028 için %13,5 ve 2029 için %9 olarak bildiriliyor. Bu rakamlar birer ileriye dönük patikadır; gerçekleşmiş enflasyon veya risksiz getiri taahhüdü değildir.
Bu gelişme, paylaşılan sabah görselinin üzerine eklenen ayrı haber güncellemesidir. Görsel kurda USD/TRY 50,2569, EUR/TRY 55,8767; Brent'te 92,76 dolar, gösterge faizde %39,42 ve on yıllık tahvilde %35,99 referanslarını kullanıyor. Hepsinin aynı saniyeye ait olduğu teyit edilmiş değil. BIST'teki 11.666,42 puan ise 11 Kasım kapanışıdır.
Tahminin değişmesi neden farklı varlıkları farklı etkiler?
Enflasyon patikasındaki güncelleme, piyasanın beklediği faiz süresi ve şirketlerin fiyatlama varsayımları açısından önemlidir. Ancak fiyat tepkisinin yönü yalnız açıklanan rakamdan çıkmaz. Önceden beklenen seviye, risk primi ve para politikası iletişimi de gerekir. Beklenenden kötü veriyle fiyatın yükselmesi veya olumlu haberle gerilemesi, beklentinin önceden fiyatlanmış olmasından kaynaklanabilir.
Tahvil getirisi politika faiziyle aynı kavram değildir. Farklı vadelerde enflasyon, vade primi ve likidite bileşenleri bulunur. %35,99 uzun vadeli nominal getiriyi yıllık enflasyon tahminiyle basitçe karşılaştırmak da kesin reel kazanç hesabı vermez; elde tutma süresi, bileşik getiri, vergi ve gelecek gerçekleşmeler önem taşır.
Kur cephesinde şirketin nakit takvimi belirleyici
USD/TRY için görseldeki 50,10–50,40 alanı kısa vadeli referanstır; kur hedefi veya garanti aralığı değildir. İthalat ödemesi yaklaşan şirket ile döviz tahsilatı olan şirket aynı hareketten farklı etkilenir. Net döviz pozisyonu, korunma işlemleri ve borcun vadesi görülmeden genel kur yorumunu şirket kârına doğrudan çevirmek yanıltıcı olur.
EUR/TRY ayrıca euro/dolar hareketini de taşır. Bu nedenle iki kurun günlük değişimleri aynı yönde veya büyüklükte olmak zorunda değildir. Farklı sağlayıcı ve işlem yönlerini birleştirerek arbitraj ya da kesin çapraz kur avantajı sonucu çıkarılmamalı.
Enerjide günlük değişim ile enflasyon aktarımı farklıdır
Brent 92,76 dolar ve görselde +%1,39 olarak aktarılıyor. Kontrat vadesi ve kapanış bazı olmadan bu yüzdeyi bütün petrol ürünlerine uygulamak doğru olmaz. Enerji ithal eden ekonomide kalıcı artış maliyet ve dış ödeme yükünü yükseltebilir. Ancak akaryakıt ve tüketici fiyatlarına geçiş kur, vergi, rafinaj marjı, stok ve fiyatlama takviminden etkilenir.
Petrolün 91–94 dolar görsel bandında kalması da maliyet riskinin bittiğini göstermez. Tek günlük sakinlik ile daha uzun vadeli varsayım aynı ölçekte değildir. Enerjiye yoğun sektörlerin marjlarıyla talep koşullarına duyarlı sektörlerin gelirleri ayrı incelenmeli.
Birlikte teyit nasıl aranır?
FUMA PRIME değerlendirmesi: Destekleyici senaryoda kur oynaklığı sınırlanır, enerji baskısı hafifler ve finansman koşulları istikrarlı kalır. Ana senaryoda karşıt etkiler dengelenir, bilanço ayrışması öne çıkar. Risk senaryosunda dış faiz ve dolar baskısı enerji maliyetiyle birleşir. Okuyucu için önemli olan bir tek fiyatın yönünü izlemek değil; kur, tahvil, enerji ve şirket nakit akışının aynı hikâyeyi destekleyip desteklemediğini sorgulamaktır.