 Gürültüyü değil, anlamı büyütüyoruz.
Önceki kapanış ile yeni seansı ayırmak
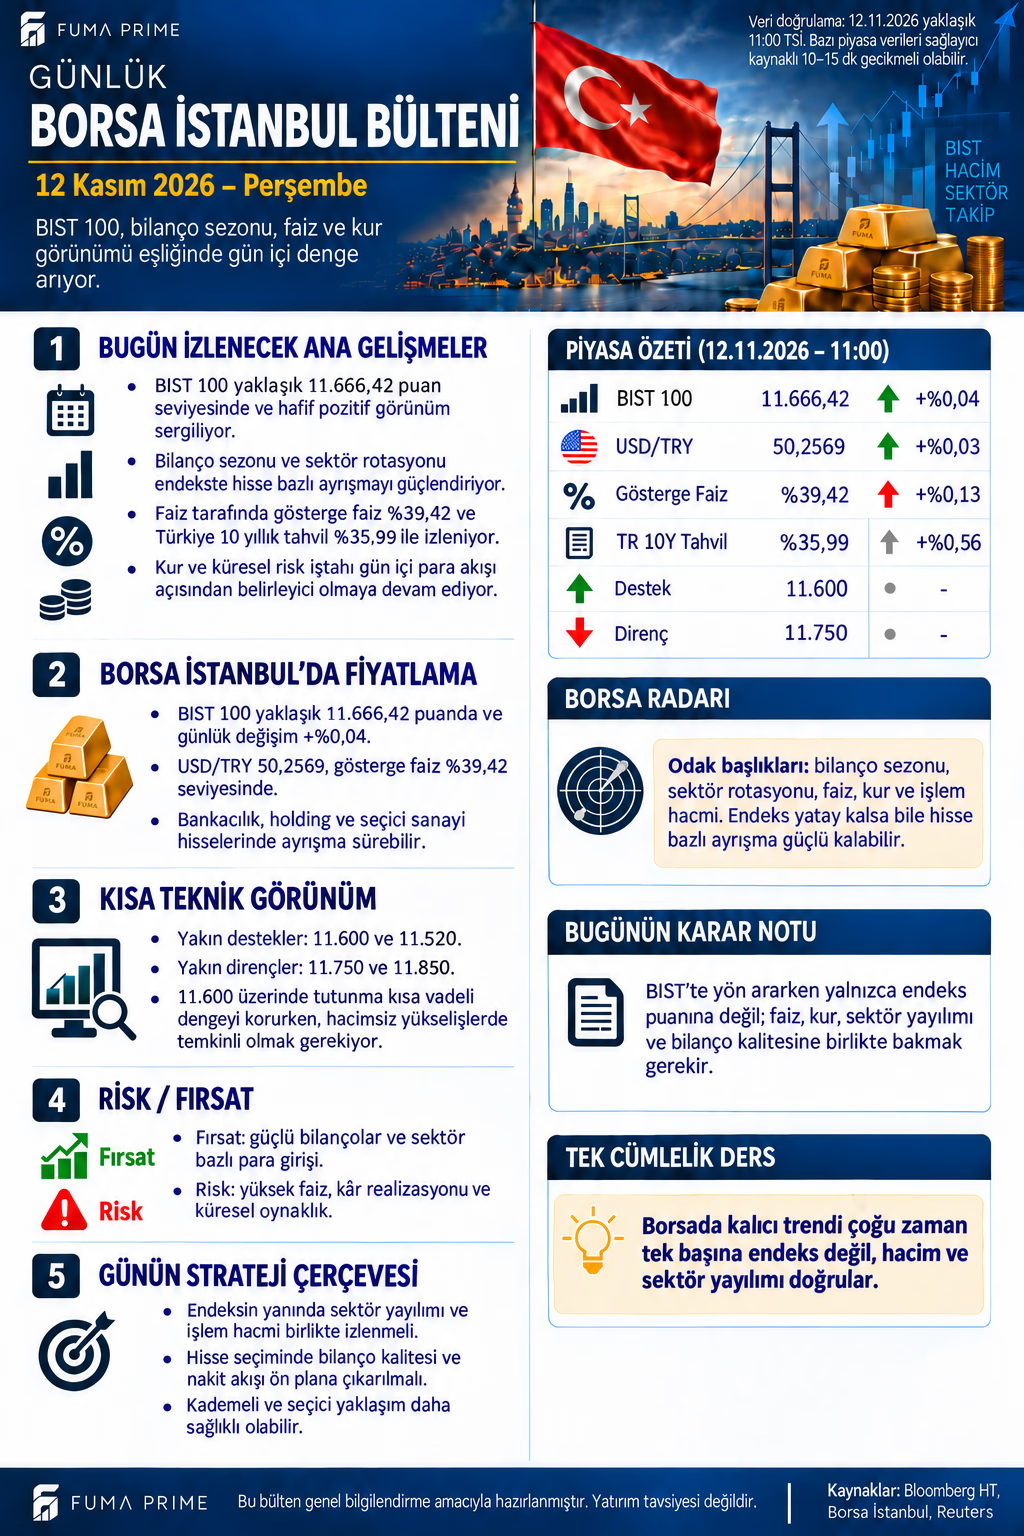
BIST görselindeki 11.666,42 puan ve +%0,04 değişim, 11 Kasım kapanışıyla eşleşiyor. Bu değerleri 12 Kasım saat 11.00'in yeni hareketi olarak sunmak, dünün sonucunu bugüne taşımak olur. Yeni günün yorumunda başlangıç çıpası olarak kullanılabilir; canlı kotasyon olarak kullanılamaz.
Yayına hazırlık sırasında incelenen Alternatif Menkul tablosu, 12 Kasım 10.35 için 11.851,13 puan ve +%1,58 gösteriyor. Saatli bu gözlem, görselin hafif pozitif anlatımından farklı bir seans tablosuna işaret ediyor. Ancak tek gözlem gün sonunu, günün devamını veya kalıcı trendi kanıtlamaz. Sonraki fiyatlar bu sabit yayında otomatik güncellenmez.
| Gösterge | Tarih ve anlam |
|---|---|
| 11.666,42 / +%0,04 | 11 Kasım kapanış referansı |
| 11.851,13 / +%1,58 | 12 Kasım 10.35 sağlayıcı gözlemi |
| 11.600 / 11.520 | Görselin destek referansları |
| 11.750 / 11.850 | Görselin eski direnç referansları |
Saatli gözlem eski direnç bölgesinin üzerine geldiğinden bu seviyeleri hâlâ yaklaşılmamış hedefler gibi kullanmak uygun değildir. Aşılmış bir bölgenin destek rolü kazanması da otomatik olmaz; geri dönüş davranışı, süreklilik ve işlem katılımı gerekir. Yeni bir fiyat hedefi uydurmak yerine mevcut bölgelerin rolünü güncel verilerle sınamak daha sağlıklıdır.
TCMB iletişimi hangi kanaldan etkili olur?
AA'nın 12 Kasım toplantı aktarımında 2026 sonu enflasyon tahmini %29,5, 2027 için %21 olarak bildiriliyor. Bu bilgi, görselde bulunmayan ve metne eklenen ayrı bir gelişmedir. Tahmin güncellemesi gerçekleşmiş enflasyon veya aynı anda alınmış bir politika faizi kararı değildir. Etkisi, beklenen faiz patikası ve şirketlerin fonlama koşulları üzerinden değerlendirilmelidir.
Görseldeki %39,42 gösterge faiz ile %35,99 on yıllık getiri de politika faizi değildir. Değişim sütunundaki oranların yüzde puan mı göreli yüzde mi olduğu kesinleşmeden baz puana çevrilmemesi gerekir. Vade ve kotasyon saati farklı seriler, aynı anın tek bir getiri eğrisi gibi ele alınmamalı.
Endeks yükselirken şirket kalitesini sınamak
Hacim, yükselişin katılımını anlamaya yardımcıdır; kendi başına net yabancı para girişi değildir. Daha çok hissenin harekete katılması ile birkaç büyük hissedeki artış farklı dayanıklılık gösterir. Banka, holding ve sanayinin katkısı aynı zamanlı sektör verileriyle karşılaştırılmalı.
Bilanço tarafında ana faaliyet kârının nakde dönüşmesi, alacak ve stokların seyri, borç vadeleri ve finansman giderleri önemlidir. Kur yükselişi her ihracatçıyı aynı ölçüde desteklemez; ithal girdi ve döviz borcu bu ilişkiyi değiştirebilir.
FUMA PRIME değerlendirmesi: Destekleyici senaryoda yükselişe geniş sektör katılımı ve sürdürülebilir hacim eşlik eder. Ana senaryoda endeks güçlü görünürken şirketler ayrışır. Risk senaryosunda ilk alımlar dar bir grupta kalır, faiz veya kur baskısı kâr satışlarını artırır. İzlenecek temel ölçüt, puanın yanında hareketin hangi bilanço ve katılım kalitesiyle taşındığıdır.