 Gürültüyü değil, anlamı büyütüyoruz.
Endeks baskısı ile sektörün ekonomik değeri farklıdır
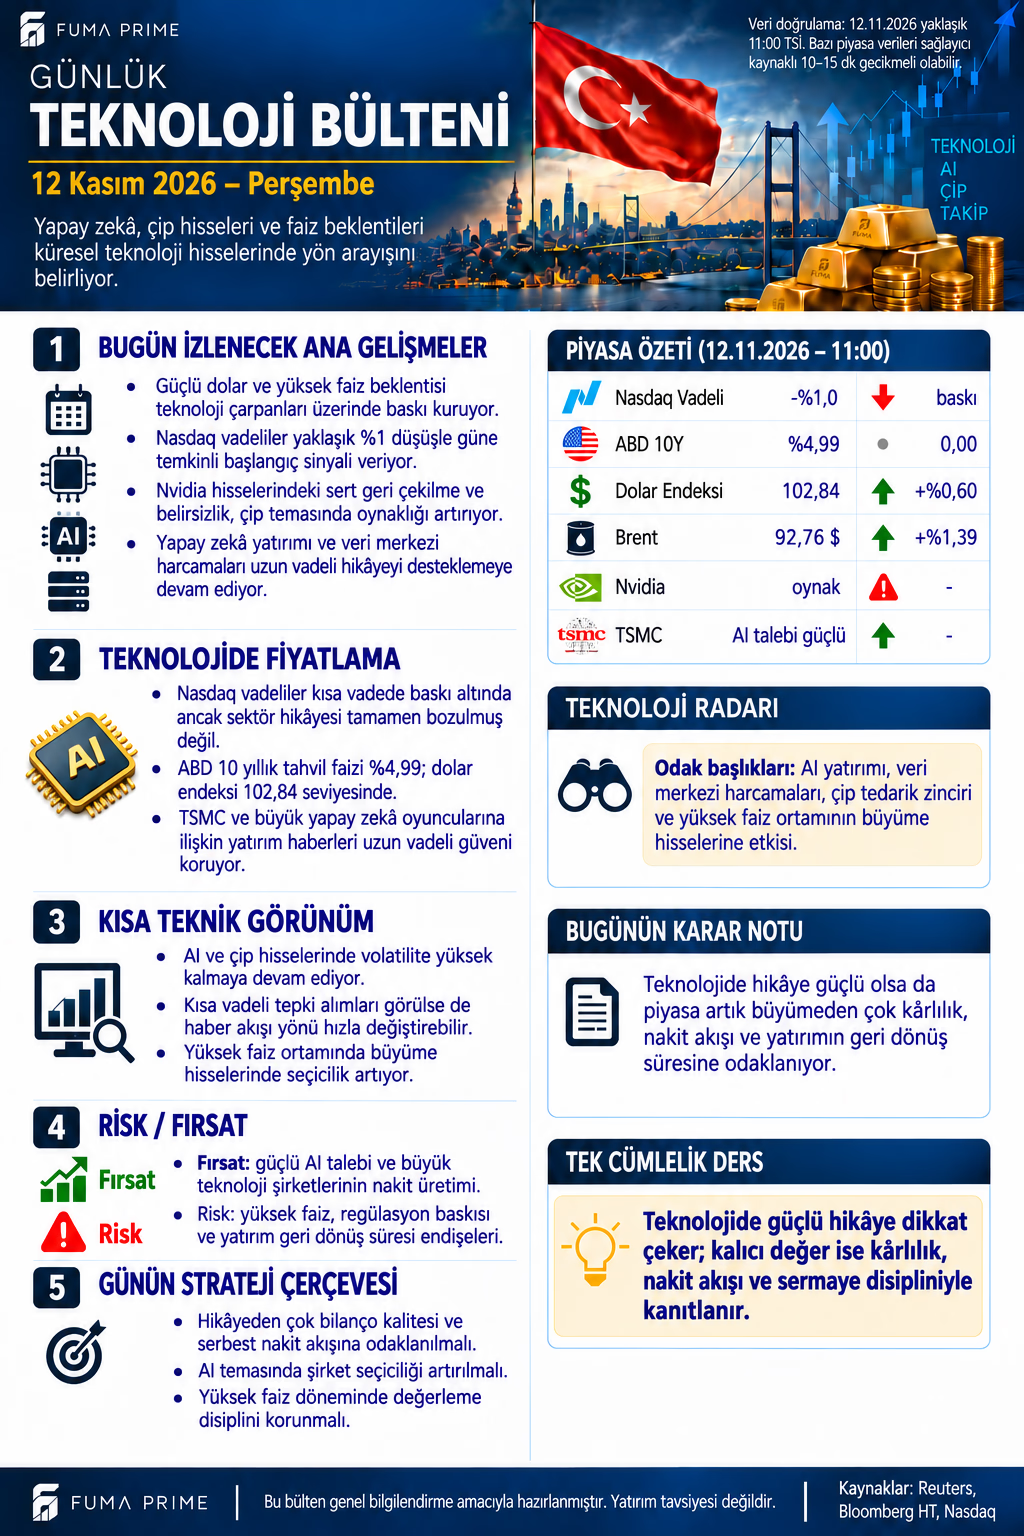
Teknoloji bülteni Nasdaq vadeli kontratlarında yaklaşık %1 gerileme, ABD on yıllık tahvil getirisinde %4,99 ve dolar endeksinde 102,84 referanslarını veriyor. Vadeli endeks hareketi, ABD nakit piyasasının gün sonu getirisi değildir. Kontrat vadesi ve başlangıç uzlaşması belirtilmeden aynı yüzdeyi bütün Nasdaq araçlarına taşımak doğru olmaz.
Yapay zekâ talebinin güçlü olması ile her AI hissesinin cazip değerlenmesi farklı önermelerdir. Talep büyürken kapasite yatırımı, borç maliyeti ve rekabet de artabilir. Hisse fiyatı yalnız beklenen geliri değil, o gelirin gerçekleşme süresini ve belirsizliğini de yansıtır. Bu yüzden aynı temadaki şirketler aynı haberle farklı yönde hareket edebilir.
Yüksek faiz iki ayrı kanaldan çalışır
İlk kanal finansman maliyetidir. Yeni veri merkezi, enerji bağlantısı ve çip tedariki için dış kaynak kullanan işletmelerde borç yenileme şartları önem kazanır. İkinci kanal değerlemedir: gelecekte beklenen kârların bugünkü değeri kullanılan iskonto oranına duyarlıdır. Kârı daha uzak yıllarda beklenen şirketler bu kanala daha hassas olabilir.
%4,99 nominal tahvil getirisi doğrudan reel faiz değildir. Enflasyon beklentisi ve risk primleri de değerlendirilmelidir. Görseldeki yatay değişim satırı ise bütün gün tahvil piyasasının değişmediğini göstermez; veri saati, piyasanın açık olup olmadığı ve kotasyonun güncellenmesi gerekir.
TSMC kararının gösterdiği ve göstermediği
TSMC'nin 10 Kasım yönetim kurulu kararı, Anthropic ve OpenAI hisselerine ayrı ayrı en çok 500 milyon dolar yatırım onayı içeriyor. Bu onay stratejik yakınlığın dayanağıdır; tamamlanmış nakit ödeme, garantili sipariş veya yatırım getirisi olarak okunmamalı. Ekosisteme duyulan güven ile her şirketin ekonomik başarısı aynı şey değildir.
Çip üreticisinin satışı, bulut sağlayıcısının yatırım harcaması olabilir. Nihai müşterinin ödediği gelir bu zincirin maliyetini karşılamıyorsa kapasite büyümesi tek başına sürdürülebilir kârlılık üretmez. Doluluk oranı, fiyatlama gücü, müşteri yoğunlaşması, amortisman ve serbest nakit akışı bu nedenle birlikte incelenmelidir.
Nvidia ve haber akışında teyit disiplini
Görsel Nvidia için oynaklık ve belirsizlik vurgusu yapıyor. Aynı zamanlı fiyat serisi ve resmî şirket açıklaması olmadan hareketin kesin nedeni veya kalıcı yönü ilan edilmemeli. Seans dışı işlemler, nakit seansla aynı likiditeye sahip değildir; ilk tepki sonraki fiyatı garanti etmez. Yönetim, regülasyon veya tedarik başlıklarında haber, iddia ve alınmış karar ayrımı özellikle önemlidir.
BLS takvimindeki 13 Kasım ABD ÜFE açıklaması 16.30 TSİ'de izlenecek. Veri henüz açıklanmış değildir. Beklentiden sapma kadar tahvil ve doların tepkisi de önemlidir; fiyatın haberi önceden ne ölçüde içerdiği görülmeden ilk hareket kalıcı eğilim sayılamaz.
FUMA PRIME değerlendirmesi: Destekleyici senaryoda AI talebine marj ve nakit dönüşümü eşlik eder, finansman baskısı hafifler. Ana senaryoda büyüme sürerken yatırım verimliliği şirketleri ayrıştırır. Risk senaryosunda yüksek faiz, kapasite gecikmesi veya düşük nakit dönüşümü değerlemeyi zorlar. Okuyucu için temel soru hikâyenin ne kadar büyük olduğu kadar, bu hikâyeyi finanse eden sermayenin ne zaman ve hangi verimle geri döneceğidir.