 Gürültüyü değil, anlamı büyütüyoruz.
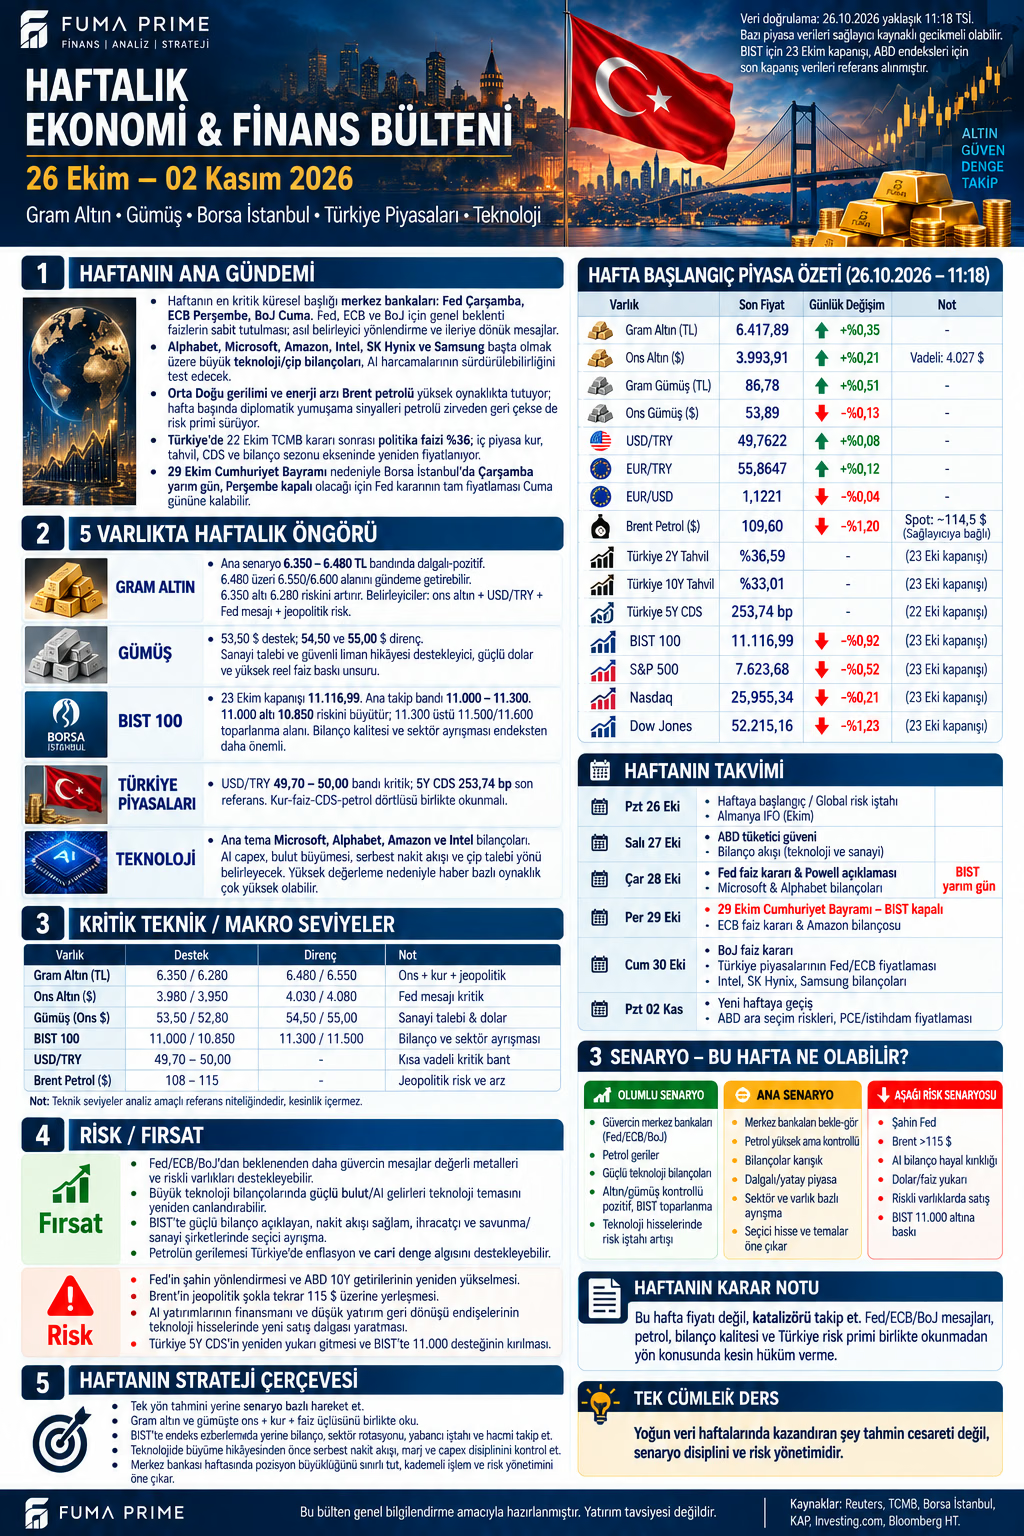
Haftanın ana sorusu: Kararların kendisi mi, sonrasındaki fiyatlama mı?
26 Ekim–2 Kasım haftası, Fed, ECB ve Japonya Merkez Bankası kararlarını teknoloji bilançolarıyla aynı zaman aralığında buluşturuyor. Türkiye tarafında Cumhuriyet Bayramı nedeniyle kısalan işlem haftası bu yoğunluğu daha önemli hâle getiriyor. Dolayısıyla başlangıç fiyatından çok, yeni bilgiye hangi piyasaların ne zaman tepki verebildiğini izlemek gerekiyor.
Bu değerlendirme, görseldeki 26 Ekim yaklaşık 11.18 TSİ veri kesitine dayanır. BIST ve ABD endeksleri 23 Ekim kapanışları; CDS ise 22 Ekim referansıdır. Tablodaki değişimler tamamlanmış haftalık getiriler değildir. Farklı saatlerdeki kotasyonlar aynı anda işlem yapılabilir fiyatlar gibi değerlendirilmemelidir.
Doğrulanan takvim ve kısa haftanın etkisi
| Tarih | Doğrulanan başlık | Neden önemli? |
|---|---|---|
| 28 Ekim Çarşamba | Fed kararı; Microsoft sonuçları; BIST yarım gün | Yerel seans ile ABD açıklamalarının saatleri ayrışıyor |
| 29 Ekim Perşembe | ECB kararı; Intel sonuçları ABD seansı sonrası; BIST kapalı | Türkiye hisselerinde aynı gün fiyatlama imkânı bulunmuyor |
| 30 Ekim Cuma | Japonya Merkez Bankası kararı | Küresel faiz ve döviz tepkileri birlikte izlenmeli |
| 2 Kasım Pazartesi | Yeni haftaya geçiş ve takas yoğunluğu | Önceki haftanın bilgi birikimi ve nakit planlaması önem kazanıyor |
Takvim düzeltmesi: Görselde cuma günü altında yer alan Intel için şirketin resmî açıklaması 29 Ekim Perşembe, ABD seansı sonrasını gösteriyor. Yazıda bu tarih esas alınmıştır. Diğer şirketler açısından kesin gün ve saat için kendi yatırımcı ilişkileri duyuruları izlenmeli; görseldeki bütün bilanço günleri teyit edilmiş randevu olarak kabul edilmemelidir.
Borsa İstanbul takvimine göre 28 Ekim yarım gün, 29 Ekim tatildir. Pay piyasası takas tablosunda 26 Ekim işlemleri 30 Ekim'e; 27 ve 28 Ekim işlemleri 2 Kasım'a taşınmaktadır. Bu nedenle yalnızca fiyat yönüne değil, nakdin kullanılabilir olacağı tarihe de bakılmalı. Fed sonrası ilk kapsamlı yerel tepkinin cuma seansına birikmesi mümkündür; ancak yönü önceden belli değildir.
Başlangıç tablosu: Ölçek, tarih ve ürün ayrımı
| Gösterge | Görseldeki referans | Değişim / tarih |
|---|---|---|
| Gram altın | 6.417,89 TL | +%0,35 |
| Ons altın | 3.993,91 USD | +%0,21 |
| Gram gümüş | 86,78 TL | +%0,51 |
| Ons gümüş | 53,89 USD | -%0,13 |
| USD/TRY | 49,7622 | +%0,08 |
| EUR/TRY | 55,8647 | +%0,12 |
| Brent petrol | 109,60 USD | -%1,20 |
| BIST 100 | 11.116,99 | -%0,92; 23 Ekim kapanışı |
| S&P 500 | 7.623,68 | -%0,52; 23 Ekim kapanışı |
| Nasdaq | 25.955,34 | -%0,21; 23 Ekim kapanışı |
| Türkiye 2 / 10 yıllık tahvil | %36,59 / %33,01 | 23 Ekim kapanışı |
| Türkiye 5 yıllık CDS | 253,74 baz puan | 22 Ekim referansı |
Görsel ons altın vadeli fiyatı için 4.027 dolar, Brent spot için yaklaşık 114,5 dolar gibi farklı referanslar da içeriyor. Spot ve vadeli fiyat, vade ve sağlayıcı tanımı ayrılmadan doğrudan karşılaştırılmamalı. Bu farklar tek başına arbitraj veya veri hatası kanıtı değildir. Nasdaq satırı da Nasdaq 100 olarak yeniden adlandırılmamalıdır.
Gram altın: İki ayrı motoru birlikte okumak
Gram altında ons fiyatı ile dolar/TL aynı sonucu farklı yollarla üretebilir. Küresel faiz beklentilerinin gevşemesi onsu desteklerken kur sakin kalabilir; riskten kaçışta ise ons ve kurun birlikte yükselmesi mümkün olabilir. Bu iki ortamın devamlılığı ve oynaklığı aynı değildir. Haftayı yorumlarken TL fiyatındaki artışın hangi bileşenden geldiğini ayırmak daha sağlıklı bir çerçeve sunar.
Görselde 6.350–6.480 TL ana izleme bölgesi bulunuyor. 6.480 üzerinde kalıcılık oluşursa 6.550 ve 6.600 TL üst bölgeleri; 6.350 altında devam eden zayıflıkta 6.280 TL alt referansı gündeme gelebilir. Bunlar gerçekleşmesi beklenen kesin hedefler değildir. Ons tarafında 3.980 ve 3.950 dolar destekleri, 4.030 ve 4.080 dolar dirençleri ayrı takip edilmelidir. Fed metni kadar ABD tahvil faizleri ve doların karar sonrasındaki tepkisi de başlangıç yorumunu sınayacaktır.
Gümüş: Güvenli liman ilgisi ile sanayi beklentisi aynı şey değil
Gümüşte onsun ekside, gramın artıda gösterilmesi, TL bazındaki hareketi yalnızca küresel metal talebiyle açıklamanın yetersizliğini hatırlatıyor. Kur, ürün primi ve veri saati farklılıkları birlikte değerlendirilmelidir. Sanayi talebine ilişkin uzun vadeli hikâye, kısa vadeli fiyat düşüşünü otomatik olarak geçersiz kılmaz.
Haftalık görselin 53,50 ve 52,80 destekleri ile 54,50 ve 55,00 dirençleri dolar/ons cinsindedir; gram/TL seviyeleri değildir. Çin ve küresel üretim göstergeleri büyüme beklentisini, faiz ve dolar hareketleri ise finansal talebi etkileyebilir. Metal fiyatının bu iki kanaldan hangisine daha duyarlı tepki verdiğini görmek, yalnızca günlük yüzdeyi izlemekten daha açıklayıcı olacaktır.
Borsa İstanbul: Kısa haftada endeksten önce katılım ve bilanço kalitesi
BIST 100'ün 11.116,99 puanlık son kapanışı, haftalık görselin 11.000–11.300 aralığı içinde bulunuyor. 11.000 altında kalıcı zayıflık 10.850 bölgesine ilişkin riski artırabilir. 11.300 üzerinde tutunma oluşursa 11.500 ve 11.600 üst bölgeleri değerlendirilebilir. İlk temas ile kalıcı kırılma aynı değildir; hacim, sektör katılımı ve kapanışlar birlikte izlenmelidir.
Endeksi birkaç büyük hissenin taşıması ile yükselişin tabana yayılması farklı dayanıklılık gösterir. Bankalarda fonlama maliyeti ve aktif kalitesi, sanayide enerji giderleri ve talep, ihracatçılarda kurun yanında dış sipariş görünümü önemlidir. Net kâr artışının faaliyetlerden gelen nakitle desteklenip desteklenmediği de kontrol edilmeli. Tek seferlik gelirlerle güçlenen manşet, faaliyet kalitesindeki iyileşmenin yerine geçmez.
Tatil nedeniyle bilgi birikimi artarken likiditenin her seansta aynı olacağı varsayılmamalı. Cuma oluşabilecek fiyat boşluğu veya hızlı ilk hareket, kendi başına yeni trendin doğrulandığını göstermez. Kararların ardından tepkinin korunması ve sektörlere yayılması daha anlamlı olacaktır.
Türkiye piyasaları: Politika faizi, tahvil eğrisi ve enerji faturası
TCMB'nin 22 Ekim kararı politika faizini %37'den %36'ya indirdi. Bu gerçekleşmiş karardır; bu hafta yeni bir PPK kararı bekleniyormuş gibi anlatılmamalıdır. Başlangıç tablosundaki iki ve on yıllık faizler arasındaki fark 3,58 yüzde puandır. Ancak tek tarihli bu eğim, haftalık faizlerin hangi yönde değiştiğini tek başına söylemez.
USD/TRY için 49,70–50,00, Brent için 108–115 dolar görselin izleme alanlarıdır. Petrolün üst bölge üzerinde kalıcılaşması enerji ithalatı ve maliyetler açısından baskı yaratabilir. Gerileme ise diğer koşullar aynıysa rahatlatıcıdır; kur, vergiler ve sözleşmeler aktarımın zamanını değiştirir. 253,74 baz puanlık CDS değeri de 22 Ekim'e aittir; güncel risk primi veya haftalık iyileşme kanıtı olarak kullanılamaz.
Teknoloji: Büyümenin bedeli ve nakde dönüşümü
Bu haftanın bilançolarında yalnızca satış büyümesi değil, yapay zekâ ve veri merkezi yatırımlarının finansmanı da önemli olacak. Bulut talebi güçlenirken yatırım harcamaları daha hızlı artıyorsa serbest nakit akışı baskılanabilir. Çip şirketlerinde sipariş görünümü, stoklar, kapasite kullanımı ve fiyatlama birlikte okunmalıdır.
Yüksek değerlemelerde iyi sonuç açıklamak her zaman yükseliş için yeterli olmaz; fiyatın hangi beklentiyi taşıdığı da belirleyicidir. Güvenilir bir beklenti karşılaştırması bulunmadan sonuçları “beklentiden çok güçlü” diye nitelemek doğru olmaz. Türkiye'deki teknoloji şirketlerinin kur, müşteri yapısı ve finansman koşulları farklı olduğundan Nasdaq hareketini birebir yerel sektör tahmini olarak kullanmamak gerekir.
Üç senaryo ve yorumu değiştirecek koşullar
| Senaryo | İzlenecek birliktelik | Görüşü yeniden sınayacak gelişme |
|---|---|---|
| Dengelenme | BIST ana bantta kalır; enerji ve kurda baskı büyümez; bilançolar ayrışır | Sektör katılımının daralması veya maliyet baskısının artması |
| Risk iştahında güçlenme | Finansman beklentileri rahatlar; nakit üretimi güçlüdür; yükseliş yayılır | İlk olumlu tepkinin geri verilmesi ve tahvil faizlerinde yükseliş |
| Baskının artması | Petrol ve faizler yükselir; BIST 11.000 altında kalır; bilanço kalitesi zayıflar | Satışların karşılanması ve risk göstergelerinde birlikte iyileşme |
Bu senaryolara sayısal olasılık atanmamıştır. Aynı gelişme her varlığa aynı etkiyi yapmaz: güvenli liman talebi altını desteklerken hisse değerlemelerini zorlayabilir. Farklı varlıklara dağılmak ortak dolar ve faiz duyarlılığını kendiliğinden ortadan kaldırmaz.
FUMA PRIME değerlendirmesi: Bu hafta en verimli okuma, merkez bankası başlığını bilanço kalitesi ve Türkiye'nin kısa işlem takvimiyle birleştirmektir. Yeni açıklama geldiğinde önce verinin zamanını, sonra fiyat tepkisinin dayanağını, son olarak başlangıç görüşünü hangi koşulun değiştireceğini sorgulamak gerekir. Böylece tek bir rakama bağlı kalmadan daha tutarlı bir haftalık çerçeve kurulabilir.