 Gürültüyü değil, anlamı büyütüyoruz.
Kur sakin görünse de bütün tablo aynı ölçüde sakin olmayabilir
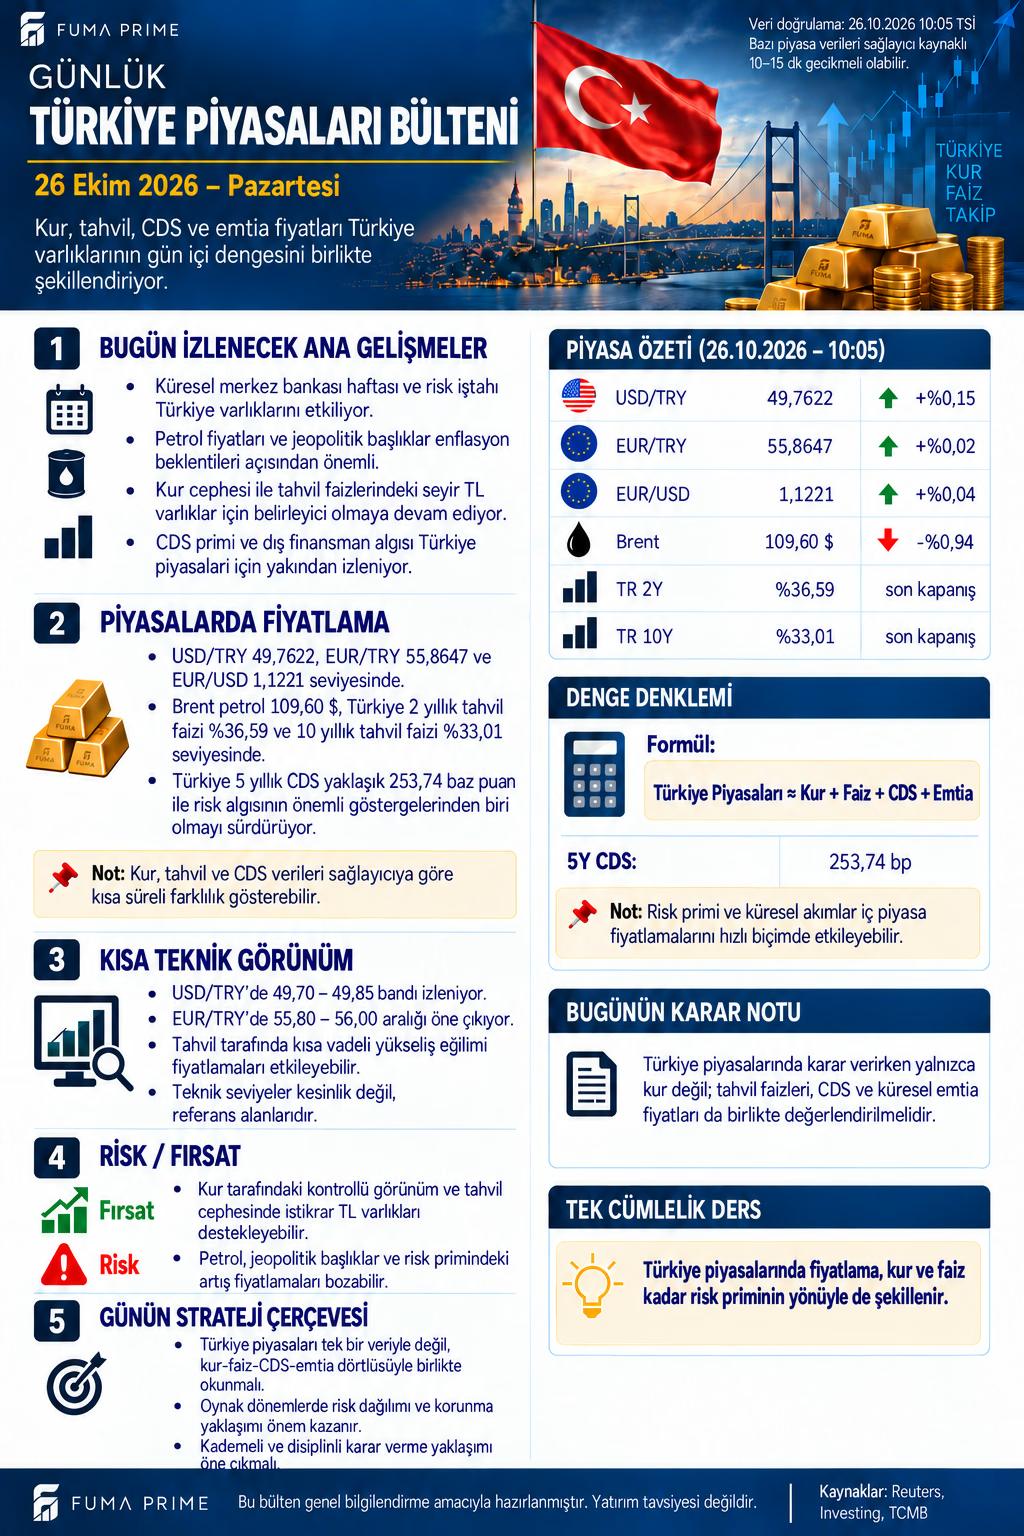
26 Ekim 10:05 TSİ bülteninde USD/TRY 49,7622 ve +%0,15; EUR/TRY 55,8647 ve +%0,02. EUR/USD 1,1221 olarak yer alıyor. Bu kesit, farklı para birimlerinin aynı hızla hareket etmediğini gösteriyor. Ancak sağlayıcı, alış–satış tarafı ve veri anı farklılıkları dikkate alınmadan çapraz kurlar arasında kesin bir işlem avantajı hesabı yapılmamalıdır.
Türkiye varlıklarının değerlendirmesi yalnızca döviz kurundan oluşmaz. Tahvil faizleri, risk primi, dış finansmana erişim ve enerji maliyeti farklı kanallardan devreye girer. Kurda sınırlı hareket görülürken finansman maliyeti yüksek kalabilir. Bu nedenle düşük günlük kur değişimi, şirketlerin veya kamunun bütün finansman koşullarında aynı anda rahatlama yaşandığını kanıtlamaz.
Faiz eğrisinin anlattığı ve anlatmadığı
| Gösterge | Bülten referansı | Veri niteliği |
|---|---|---|
| Türkiye 2 yıllık tahvil faizi | %36,59 | Son kapanış |
| Türkiye 10 yıllık tahvil faizi | %33,01 | Son kapanış |
| Türkiye 5 yıllık CDS | 253,74 baz puan | Bültenin risk primi referansı |
| Brent petrol | 109,60 dolar | Görseldeki fiyat kesiti |
İki ve on yıllık tahvil getirileri arasında 3,58 yüzde puanlık fark var; kısa vade getirisi uzun vadeden daha yüksek. Bu yapı beklentiler hakkında bilgi taşıyabilir, fakat tek gözlem gelecekteki faiz kararlarının miktarını veya tarihini kesinleştirmez. Vade primi, piyasa likiditesi ve farklı yatırımcı gruplarının talebi de eğrinin şeklini etkiler.
Tahvil fiyatı ile getirisi de ayrılmalıdır. Piyasa getirisi yükseldiğinde mevcut sabit kuponlu tahvilin fiyatı baskı görebilir; etkisinin büyüklüğü kalan vade ve nakit akışına duyarlıdır. Dolayısıyla yüksek nominal faiz, her tahvil pozisyonunda kısa vadeli fiyat kazancı anlamına gelmez.
CDS tek başına yön göstergesi değildir
253,74 baz puanlık CDS referansı risk priminin değerlendirilmesi için bir başlangıçtır. Ancak bültende karşılaştırılabilir önceki CDS değeri verilmediği için risk priminin o gün kesin olarak arttığı veya azaldığı sonucu çıkarılamaz. Daha anlamlı çerçeve, aynı veri kaynağında zaman içindeki değişimi ve benzer ülkelerden ayrışmayı izlemektir.
CDS ile tahvil faizi aynı gösterge değildir. İlki kredi riskinin fiyatlanmasına ilişkin bir ölçü sunarken TL tahvil getirisi enflasyon, para politikası, vade ve likidite beklentilerini de taşır. İki göstergenin farklı yönde hareket etmesi mutlaka çelişki anlamına gelmez.
Petrol düşerken enerji maliyeti neden hâlâ önemli?
Brent görselde günlük -%0,94 ile 109,60 dolar. Günlük düşüş, fiyat seviyesinin ekonomi üzerindeki maliyet etkisini ortadan kaldırmaz. Enerji ithalatının TL maliyeti hem dolar cinsinden fiyata hem kura bağlıdır; şirketlerin hedge işlemleri ve fiyat geçişlerinin zamanı da sonucu değiştirir. Bu kesitten doğrudan tüketici enflasyonuna belirli bir puanlık etki hesaplanamaz.
Küresel merkez bankası haftasında dolar ve tahvil faizlerinin birlikte değişmesi, dış finansman koşulları açısından izlenecek bir diğer kanaldır. Fed 27–28 Ekim, ECB 28–29 Ekim, Japonya Merkez Bankası 29–30 Ekim tarihlerinde toplanıyor. Kararların yanında açıklamaların tonu ve piyasanın önceki beklentileri de önemlidir.
Teknik bölgeler ile makro nedenleri birlikte okumak
Görsel USD/TRY için 49,70–49,85, EUR/TRY için 55,80–56,00 aralıklarını izleme alanı olarak veriyor. Bu bölgeler otomatik fiyat sınırı değildir. Kur hareketine tahvil getirisi ve CDS'in eşlik edip etmediği, yalnızca seviyeye bakmaktan daha açıklayıcı olabilir.
FUMA PRIME değerlendirmesi: Türkiye piyasalarında dengeyi anlamak için kurun yönü kadar finansmanın fiyatı ve enerji maliyetinin seyri de okunmalıdır. En sağlam değerlendirme, tek göstergenin sakinliğini bütün piyasanın sakinliğiyle karıştırmayan değerlendirmedir.