 Gürültüyü değil, anlamı büyütüyoruz.
Haftaya girerken: Sakin görünen tabloyu bileşenlerine ayırmak
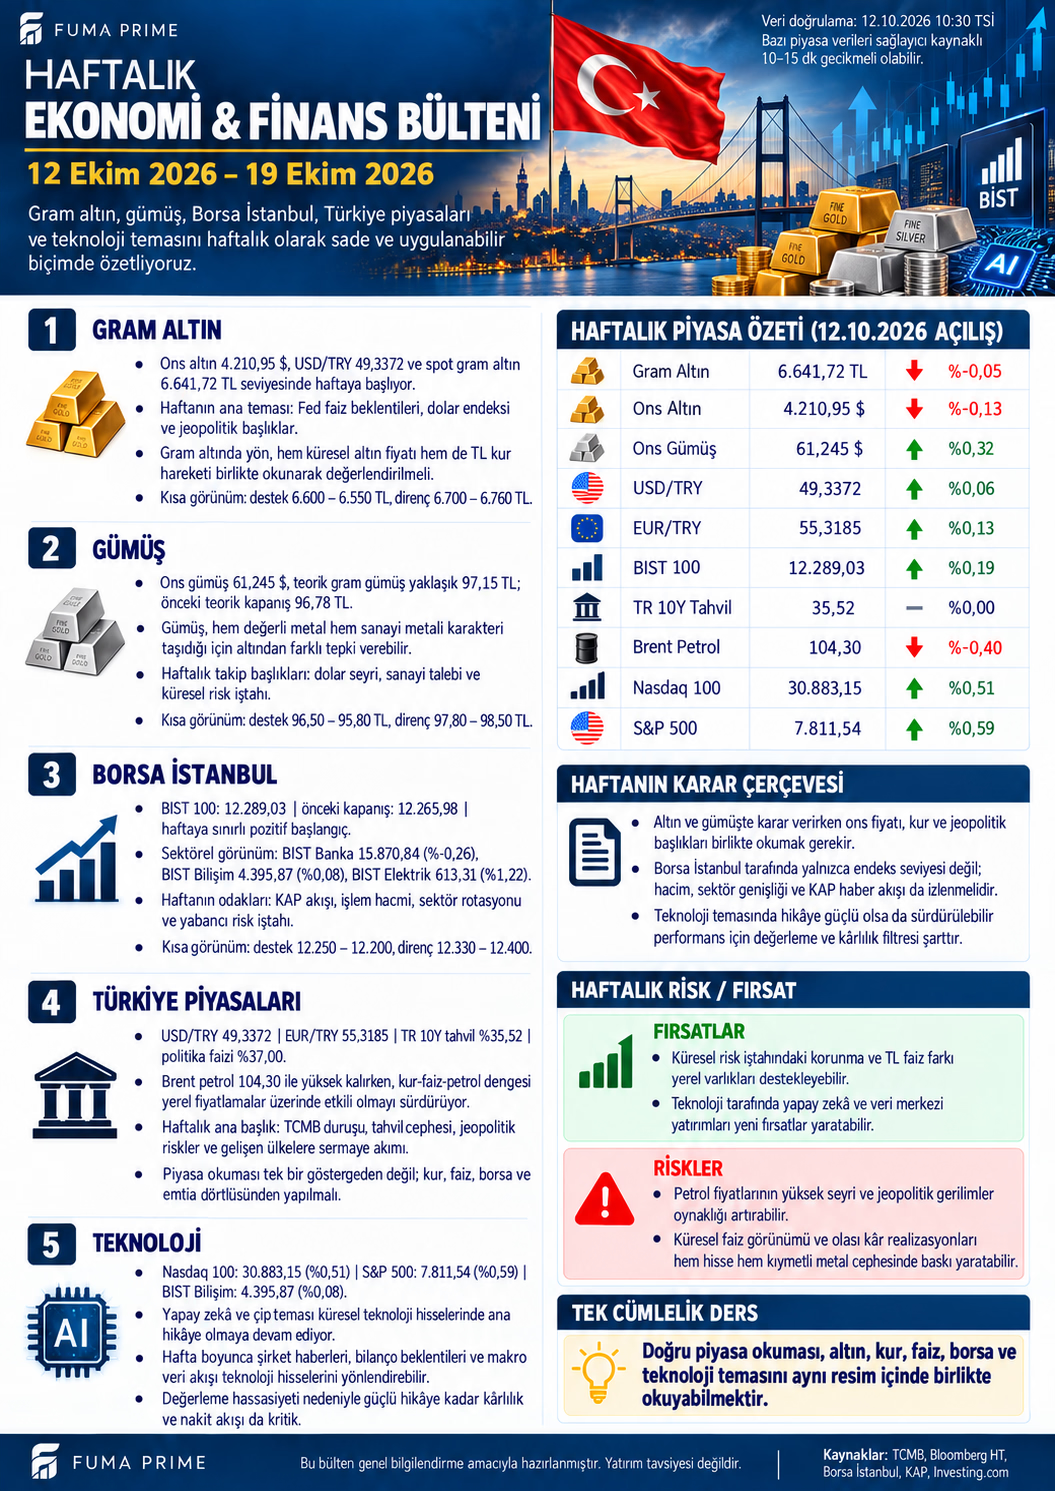
12–19 Ekim haftası için hazırlanan görsel, gram altında sınırlı geri çekilme, gümüşte küçük artış ve BIST 100’de temkinli pozitiflik gösteriyor. Kur hareketleri sınırlı; petrol günlük bazda düşse de yüksek fiyat düzeyi maliyet çerçevesindeki önemini koruyor. Ortak tema, tek bir fiyatın yönünden önce o hareketin hangi bileşenle oluştuğunu anlamak.
Bu yayın, 12 Ekim tarihli başlangıç veri kesitine dayanan bir haftalık izleme dosyasıdır. Görseldeki yüzdeler, 12–19 Ekim döneminin tamamlanmış getirileri değildir. Aşağıdaki senaryolar gerçekleşmiş sonuçlar veya olasılık hesapları olarak sunulmuyor; hangi koşul değiştiğinde yorumun yeniden değerlendirilmesi gerektiğini açıklıyor.
Başlangıç referansları
| Gösterge | Görseldeki seviye | Görsel değişimi | Haftalık değerlendirme alanı |
|---|---|---|---|
| Gram altın | 6.641,72 TL | -%0,05 | Ons ile kurun ortak etkisi |
| Ons altın | 4.210,95 dolar | -%0,13 | Dolar, faiz beklentileri ve belirsizlik |
| Ons gümüş | 61,245 dolar | +%0,32 | Değerli metal ve sanayi talebi dengesi |
| Teorik gram gümüş | 97,15 TL | — | Ons × kur hesabı ve işlem makası |
| USD/TRY | 49,3372 | +%0,06 | Yerel fiyatlara kur katkısı |
| EUR/TRY | 55,3185 | +%0,13 | Kur ve çapraz parite etkisi |
| BIST 100 | 12.289,03 | +%0,19 | Hacim ve sektör katılımı |
| Türkiye 10 yıllık tahvil | %35,52 | %0,00 | Uzun vadeli beklentiler ve risk primi |
| Brent petrol | 104,30 dolar | -%0,40 | Enerji maliyetinin düzeyi ve sürekliliği |
| Nasdaq 100 | 30.883,15 | +%0,51 | Değerleme, bilanço ve risk iştahı |
| S&P 500 | 7.811,54 | +%0,59 | Geniş ABD hisse piyasası referansı |
Tahvilin %35,52 seviyesi getiriyi ifade ediyor; mevduat oranı veya bütün şirketler için geçerli borçlanma maliyeti değil. Haftalık görseldeki %0,00 değişim, yalnızca bu tabloda verilen referanstır. Başka bir görselin farklı zaman veya sağlayıcı kesitiyle birleştirilerek kesintisiz fiyat serisi oluşturulmuyor.
Gram altın: Kurun desteği tek başına yeterli mi?
Gram altın 6.641,72 TL, ons 4.210,95 dolar, USD/TRY 49,3372. Ons günlük bazda gerilerken kurun artması, TL fiyatındaki düşüşü kısmen dengeliyor. İki değişimin bileşik etkisi yaklaşık -%0,07; spot gramın -%0,05 hareketiyle küçük farklılık, kotasyon zamanı ve kapanış referanslarıyla birlikte okunmalı.
Bu haftalık görselin teknik çerçevesi 6.600–6.550 TL destek, 6.700–6.760 TL direnç bölgeleri. Günlük bültendeki daha yakın eşikler ile haftalık alanların aynı olması gerekmiyor. Haftalık değerlendirmede 6.700 çevresindeki kalıcılık, fiyatın üst bölgede yeni denge kurup kuramadığını anlamak için izlenebilir. 6.600 altında kalıcılık ise kur desteğine rağmen ons veya yerel fiyat kanalındaki zayıflığın önemini artırabilir.
Görseldeki ons ve kurla hesaplanan teorik gram yaklaşık 6.679,53 TL; spot referansla fark yaklaşık 37,81 TL. Bu farkın varlığı otomatik arbitraj anlamına gelmez. Fiziki ürün primi, alış–satış makası, saflık ve farklı fiyat anları karşılaştırmayı etkiler. Teorik fiyat ile gerçekten işlem yapılabilir fiyatı ayırmak, kısa vadeli karar hatalarını azaltır.
Haftalık okuma: Ons ve kur birlikte güçlenirse gramda daha belirgin destek oluşabilir. Kur yükselirken ons gerilerse iki kanal birbirini dengeler. Faiz beklentileri veya doların yönü değiştiğinde güvenli liman anlatısını tek başına yeterli gerekçe saymadan fiyat teyidi yeniden incelenmeli.
Gümüş: TL/gramdaki küçük artışın niteliği
Ons gümüş 61,245 dolar, teorik gram 97,15 TL, önceki teorik kapanış 96,78 TL. Kapanış karşılaştırması yaklaşık %0,38 artış verir. Onsun %0,32 ve kurun %0,06 artışının bileşik etkisi de yaklaşık %0,38; hesap bu açıdan tutarlı.
Bülten TL/gram için 96,50–95,80 destek, 97,80–98,50 direnç bölgelerini veriyor. 97,80 üzerinde tutunma, kontrollü güçlenmenin genişlemesi açısından izlenebilir. Aynı bölgeden tekrarlanan satışlar ise hareketin tepkiyle sınırlı kalabileceğini düşündürür. Destekler otomatik alım noktaları değil, satış baskısının karşılanıp karşılanmadığının gözleneceği alanlardır.
Gümüş hem değerli metal hem sanayi girdisi. Büyüme beklentileri zayıflarken güvenli liman talebi güçlenirse iki kanal farklı yönde çalışabilir. Elektronik ve enerji dönüşümü gibi kullanım temaları uzun vadeli çerçeve sağlar; günlük fiyat artışının tek nedeni veya garantisi değildir. Bu yüzden ons, kur, işlem maliyeti ve sanayi beklentisini birlikte okumak gerekiyor.
Borsa İstanbul: Endeksin artısını kaç sektör taşıyor?
BIST 100 12.289,03, önceki kapanış 12.265,98; fark 23,05 puan. Sektör tablosunda bankacılık 15.870,84 ve -%0,26, bilişim 4.395,87 ve +%0,08, elektrik 613,31 ve +%1,22. Elektrik güçlü ayrışıyor; bankacılıkta aynı katılım görülmüyor. Küçük endeks artısını bütün piyasanın ortak güçlenmesi olarak değerlendirmek erken olabilir.
Haftalık destekler 12.250 ve 12.200, dirençler 12.330 ve 12.400. 12.330 üzerine hareketin kalıcılığına hacim ve zayıf sektörlerin katılımı eşlik ederse toparlanmanın niteliği daha iyi değerlendirilebilir. Yalnızca birkaç büyük hissede yoğunlaşan yükseliş ise farklı bir yapı sunar. Sektör yüzdelerinden doğrudan net para girişi hesaplanamaz.
KAP açıklamalarında sözleşme veya yatırım büyüklüğünden önce şirket ölçeği, teslim süresi, marj ve tahsilat koşulları incelenmeli. Haftalık görsel belirli bir yeni şirket açıklamasının ayrıntılarını vermediğinden isim bazında kesin haber etkisi atfedilmiyor.
Haftalık okuma: 12.250 çevresinde satışın karşılanması ve 12.330 denemelerinde katılımın genişlemesi birlikte izlenmeli. Destek altında kalıcılık veya yükselişte hacim teyidinin bulunmaması, başlangıçtaki pozitif yorumun yeniden sorgulanmasını gerektirir.
Türkiye piyasaları: Faiz farkı fırsatı, enerji maliyeti sınırı
Görsel politika faizini %37, on yıllık tahvil getirisini %35,52 olarak veriyor. Politika faizi ile tahvil getirisi farklı göstergelerdir. İlki para politikası aracı; ikincisi piyasa beklentileri, likidite ve risk primi gibi unsurların birlikte oluşturduğu fiyatlamadır.
Brent'in 104,30 dolar seviyesinde günlük %0,40 gerilemesi, enerji maliyeti açısından sınırlı rahatlama yönünde okunabilir. Buna rağmen yüksek fiyat düzeyi ve kurun artışı TL cinsinden maliyet baskısını koruyabilir. Etkinin büyüklüğü fiyat hareketinin süresine ve şirketin maliyetini satış fiyatına aktarabilmesine bağlıdır.
Yüksek TL faizi yatırımcı ilgisini destekleyebilir; ancak nominal faiz farkı risksiz kazanç değildir. Kur hareketi getiriyi aşındırabilir, likidite koşulları değişebilir. İhracatçıyla ithal girdi kullanan iç pazar şirketinin aynı kur hareketinden farklı etkilenmesi de şirket bazında ayrım gerektirir.
Haftalık okuma: Kur, tahvil, petrol ve hisse fiyatları birbirini destekliyor mu, yoksa zıt riskler mi üretiyor? Tek göstergeyle karar vermek yerine bu dört kanalın birlikte değişimi izlenmeli.
Teknoloji: Hikâyenin nakde dönüşmesi gerekiyor
Nasdaq 100 30.883,15, S&P 500 7.811,54; yerel bilişimde artış daha sınırlı. Türkiye sabahında ABD normal hisse seansı henüz açık olmadığından bu rakamlar eşzamanlı normal seans işlemleri gibi sunulmuyor. Nasdaq 100, Nasdaq Bileşik ile aynı endeks değildir.
Yapay zekâ, çip ve veri merkezi temalarında büyüme beklentisi kadar sermaye harcaması, faaliyet nakdi ve yatırımın geri dönüşü önem taşır. Altyapı satan şirket sipariş artışıyla güçlenirken, altyapıyı satın alan şirketin serbest nakit akışı yatırım harcamaları nedeniyle baskılanabilir. Aynı temaya dahil olmak aynı bilanço sonucu anlamına gelmez.
Bu haftalık görsel teknoloji için sayısal destek–direnç vermediğinden yeni teknik eşik uydurulmuyor. Değerlendirme; büyümenin ücretli gelire dönüşmesi, kapasite kullanımının yeterliliği, borç maliyeti ve beklentinin ne kadarının mevcut fiyata dahil olduğu üzerine kuruluyor.
Haftanın koşullu senaryo haritası
| Koşul | Olası değerlendirme etkisi | Gerekli ek gözlem |
|---|---|---|
| Küresel faiz baskısı hafifler, dolar sakinleşir | Metal ve büyüme hisseleri üzerindeki baskı azalabilir | Fiyatın kalıcılığı ve şirket sonuçları |
| BIST üst dirençlere gider, bankacılık katılır | Yükseliş daha geniş zemine yayılabilir | Hacim ve yükselen–düşen hisse dağılımı |
| Petrol yüksek kalır, kur hızlanır | Yerel maliyet ve enflasyon beklentisi baskısı artabilir | Hareketin süresi ve şirket duyarlılığı |
| Faiz ve dolar birlikte güçlenir | Değerli metal ve pahalı büyüme hisseleri birlikte zorlanabilir | Likidite, bilanço ve desteklerde tepki |
Bu tablo olasılık veya hedef getiri vaat etmiyor. İşlevi, hangi koşul değiştiğinde hangi yorumun geçerliliğinin yeniden sınanacağını görünür kılmak.
Haftalık değerlendirmede üç soru
- Hareketi ne taşıyor? Ons mu, kur mu; geniş sektör katılımı mı, birkaç büyük hisse mi?
- Teyit var mı? Seviye aşılmasının ardından kalıcılık, hacim ve bilanço verisi yorumu destekliyor mu?
- Aynı risk tekrar mı taşınıyor? Farklı varlıklar seçilse bile faiz ve dolar şokuna ortak duyarlılık bulunabilir.
FUMA PRIME değerlendirmesi: Haftanın başlangıcı koşulsuz iyimserlik veya toplu riskten kaçış göstermiyor. Daha yararlı yaklaşım, küçük fiyat hareketlerinin arkasındaki ilişkiyi çözmek ve yorumun hangi koşulda değişeceğini önceden belirlemek. Altın, kur, faiz, sektör katılımı ve teknoloji değerlemesi aynı çerçevede ele alındığında piyasa daha anlaşılır hâle gelir.