 Gürültüyü değil, anlamı büyütüyoruz.
Göstergelerin yönü kadar düzeyi de önemli
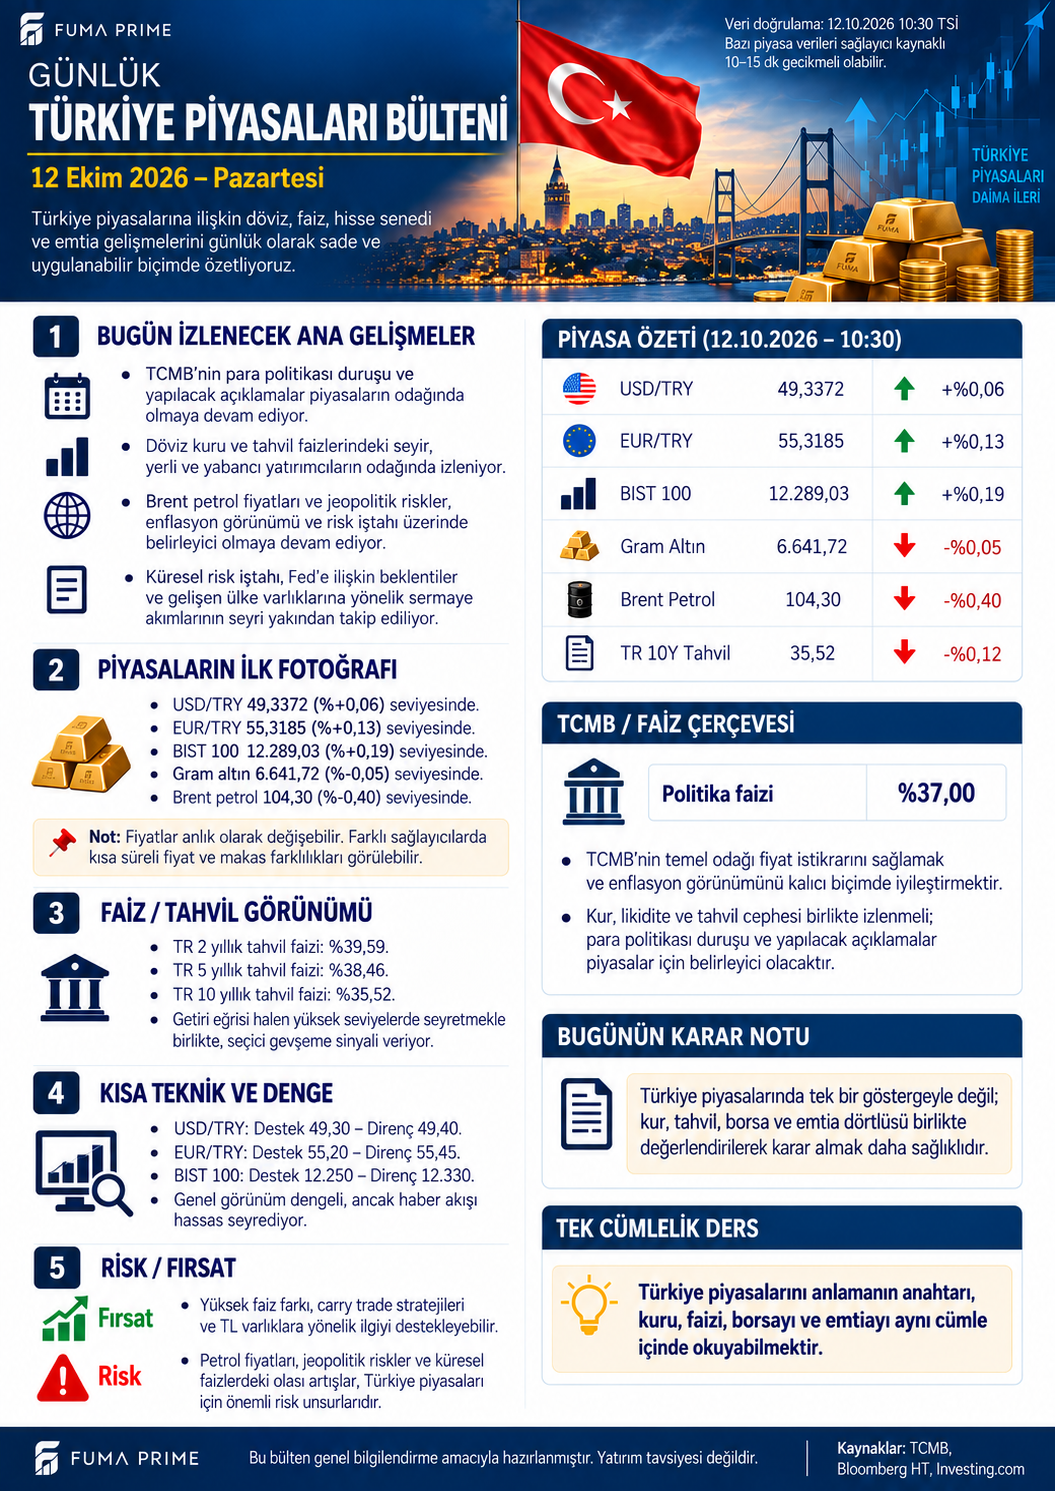
Türkiye piyasaları bülteninde USD/TRY 49,3372 ve +%0,06, EUR/TRY 55,3185 ve +%0,13. BIST 100 12.289,03 puanla +%0,19, gram altın 6.641,72 TL ile -%0,05, Brent 104,30 dolar ile -%0,40. Aynı kesitte farklı yönler bulunması, bütün varlıkları tek bir risk iştahı başlığı altında değerlendirmemeyi gerektiriyor.
Brent'in günlük olarak gerilemesi maliyet baskısının azaldığı yönde sınırlı bir işaret olabilir. Ancak günlük değişim ile fiyat düzeyi ayrı göstergelerdir. 104,30 dolarlık seviye, enerji maliyetini izlemeyi hâlâ önemli kılıyor. Ayrıca kurun yükselmesi, dolar cinsinden düşüşün TL maliyetine yansımasını kısmen dengeleyebilir. Tek günlük petrol değişimi aynı oranlı enflasyon değişimine çevrilemez.
Getiri eğrisinde farklı vadeler
| Gösterge | Görselin referansı | Temel ayrım |
|---|---|---|
| TCMB politika faizi | %37,00 | Para politikası aracı |
| Türkiye 2 yıllık tahvil getirisi | %39,59 | Yakın vade piyasa beklentileri |
| Türkiye 5 yıllık tahvil getirisi | %38,46 | Orta vade fiyatlama |
| Türkiye 10 yıllık tahvil getirisi | %35,52 | Uzun vade beklentileri ve risk primi |
İki yıllık ve on yıllık getiriler arasındaki fark 4,07 yüzde puanı. Getirinin vade uzadıkça düşmesi, kısa ve uzun vadeli beklentilerin aynı olmadığını gösteriyor. Bu yapıdan tek başına belirli bir faiz indirimi tarihi veya büyüklüğü çıkarılamaz. Likidite, enflasyon beklentisi, vade primi ve yatırımcı talebi de eğriyi etkiler.
Görselin %37 politika faizi referansı, TCMB'nin 10 Eylül 2026 tarihli kararındaki oranla uyumlu. Bu eski karar bugünün yeni açıklaması olarak sunulmuyor. On yıllık tahvil satırındaki -%0,12 değişimin birimi ayrıca belirtilmediğinden bunun yüzde puan veya baz puan karşılığı varsayılmıyor.
Yüksek getiri ile kur riski birlikte tartılmalı
Yüksek nominal faiz, enflasyondan arındırılmış getirinin otomatik olarak yüksek olduğu anlamına gelmez. Carry trade çerçevesinde de faiz farkından elde edilen getiri kur hareketiyle aşınabilir; kaldıraç ve likidite riski ek baskı yaratabilir. Bu nedenle faiz farkını tek başına risksiz kazanç gibi görmek doğru olmaz.
Şirketler açısından gelir ve maliyetin para birimi ayrılmalı. Döviz geliri güçlü bir ihracatçıyla ithal girdi kullanan iç pazar şirketi aynı kur hareketinden farklı etkilenebilir. Enerjiye duyarlılık ve borç vadesi de bu değerlendirmeye dahil edilmeli.
Teknik eşikler dengenin bozulduğu yeri gösterir
Bülten USD/TRY için 49,30 destek–49,40 direnç, EUR/TRY için 55,20–55,45, BIST 100 için 12.250–12.330 referanslarını veriyor. Bu bölgeler değişmez sınırlar değildir. Dışına çıkıldığında yeni fiyatlamanın kalıcı olup olmadığı, kur–tahvil–borsa ilişkisiyle birlikte izlenmeli.
FUMA PRIME değerlendirmesi: Kur hareketleri sınırlı olsa da yüksek faiz ve enerji düzeyi ortak maliyet çerçevesini koruyor. Daha verimli okuma, göstergelerin renklerinden önce hangi riskin hangi varlık veya şirket üzerinde etkili olduğunu açıkça ayırır.