 Gürültüyü değil, anlamı büyütüyoruz.
Rahatlama ile kalıcı iyileşme arasındaki fark
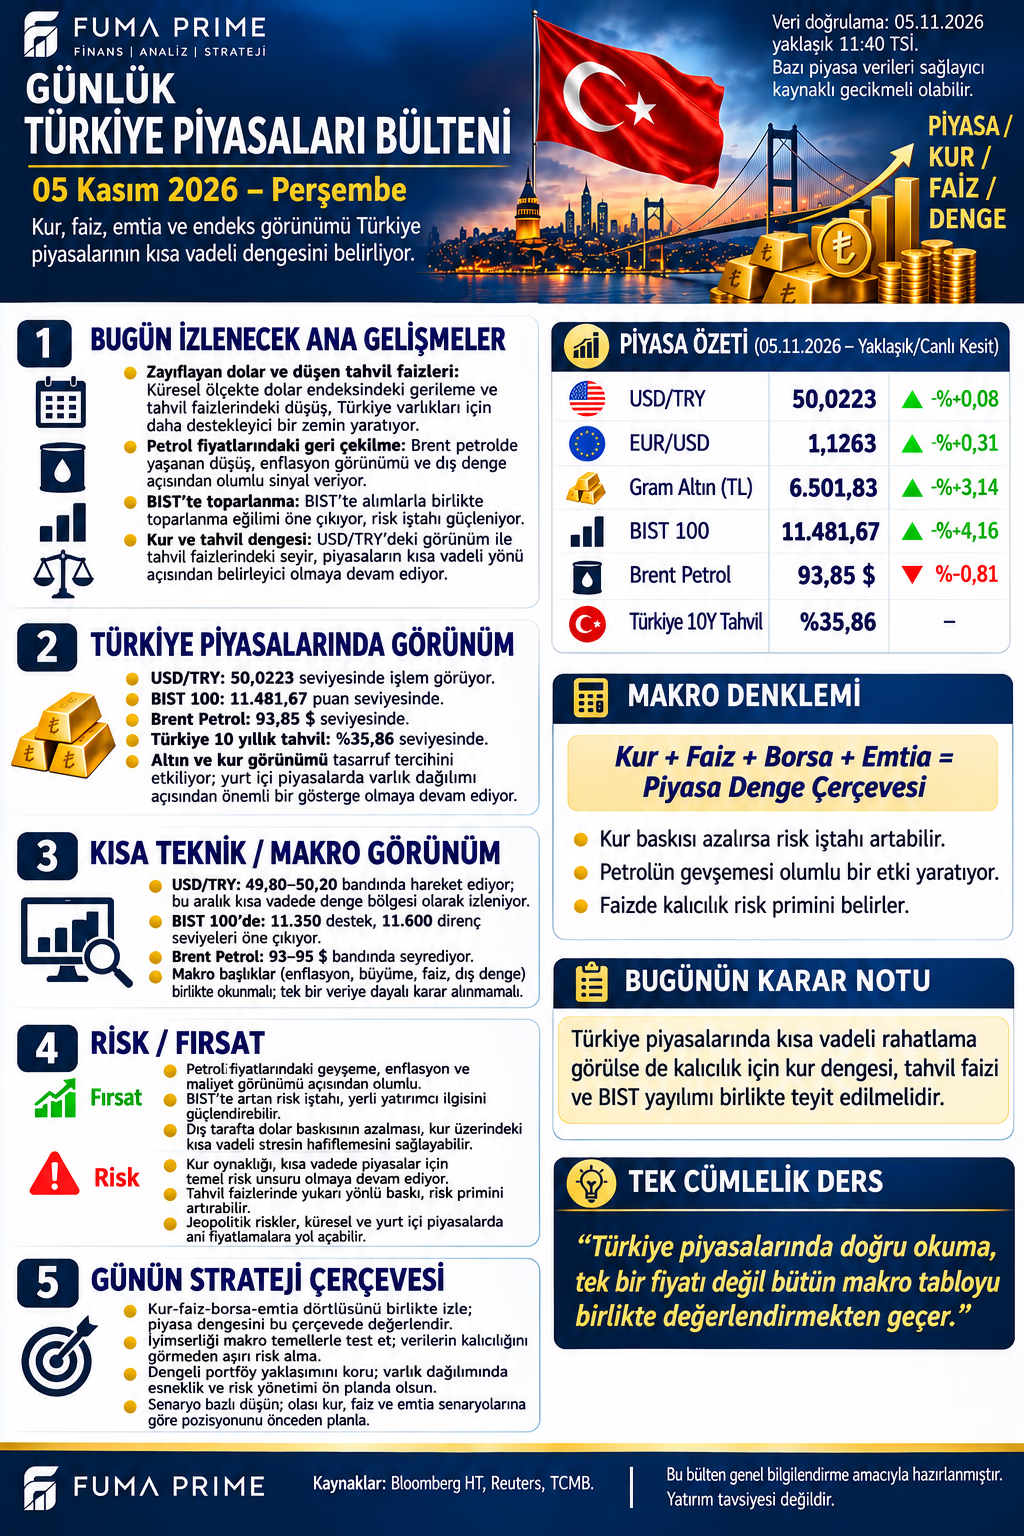
Türkiye piyasaları bülteni USD/TRY 50,0223, EUR/USD 1,1263, gram altın 6.501,83 TL ve Brent petrol 93,85 dolar referanslarını bir araya getiriyor. Bu görünümün temel sorusu, dış koşullardaki rahatlamanın yerel fiyat istikrarı ve şirket kârlılığına ne ölçüde taşınabileceğidir. Bir günlük risk iştahı artışı, bu aktarımın tamamlandığını göstermez.
Bültenin BIST 100 satırı 11.481,67 / %4,16. Aynı rakam 4 Kasım Bloomberg HT özetinde bulunurken AA kapanış haberi 11.478,13 / %4,12 veriyor. Metinde AA'nın tarihli kapanış referansı kullanılıyor. Her iki değeri de 5 Kasım için yeni gerçekleşmiş günlük getiri olarak sunmak doğru olmaz. Önceki seans sonucu ile bugünün anlık kotasyonu ayrı izlenmeli.
Petrolün gerilemesi hangi yollardan etkili olur?
Enerji ithalatçısı bir ekonomi açısından kalıcı petrol düşüşü dış ödemeler ve üretim maliyetlerine destek sağlayabilir. Ancak tüketici fiyatlarına aktarım kur, vergi, stok maliyeti ve fiyatlama süresi üzerinden gerçekleşir. Petrol düştü diye enflasyonun aynı gün aynı oranda gerilemesi beklenmez. Dezenflasyon için fiyatlama davranışı ve beklentilerde daha geniş bir iyileşme gerekir.
5 Kasım tarihli petrol haberleri 94 dolar altındaki fiyatlamaya işaret ediyor. Bu, Türkiye ve gümüş görsellerindeki 93,85 dolar çevresini destekleyen bir bağlamdır; aynı dakika ve sözleşme için bağımsız teyit değildir. Altın görselindeki 102,40 dolarlık Brent satırıyla aynı anın verisi olarak birleştirilmiyor. Vade ve zaman farkı çözülmeden iki fiyat arasından gün içi getiri hesaplanamaz.
Petrolün arz rahatlamasıyla gerilemesi ile küresel talep çöküşü nedeniyle gerilemesi farklı sonuçlar üretir. İlkinde maliyet avantajı daha belirgin olabilir. İkincisinde ihracat talebinin zayıflaması bu desteği azaltabilir. Bu nedenle enerji fiyatının seviyesi kadar hareketi doğuran neden de takip edilmeli.
Kurun sakinliği ve tahvil faizinin verdiği mesaj
USD/TRY için 49,80–50,20 bandı görselin kısa vadeli referansı. Noktasal kur istikrarı, bütün döviz risklerinin azaldığını kanıtlamaz. Vadeli fiyatlama, şirketlerin döviz borç takvimi ve ithalat maliyeti de önemlidir. EUR/USD ile USD/TRY çarpımı yaklaşık 56,34 EUR/TRY üretir; bu çapraz hesap bir işlem kotasyonu yerine geçmez.
Türkiye on yıllık tahvil getirisi görselde %35,86. Bu oran politika faizi veya bireysel mevduat getirisi değildir. Tahvilin vadesi, fiyatı ve enflasyon beklentisiyle birlikte okunmalı. Nominal getirinin düşmesi beklentilerde iyileşme anlamına gelebileceği gibi geçici alım akışını da yansıtabilir. Tek rakamdan ülke risk priminin kesin gerilediği sonucu çıkarılmaz.
Üç koşullu senaryo
| Senaryo | İzlenecek doğrulama |
|---|---|
| Destekleyici | Enerji sakin kalır; kur oynaklığı azalır; tahvil ve BIST katılımı birlikte iyileşir |
| Dengelenme | Dış rahatlama sürerken yerel veri ve bilançolar sektör ayrışmasını belirler |
| Baskı | Petrol veya dolar yeniden güçlenir; faiz baskısı artar; borsa yükselişi daralır |
BIST için 11.350 destek ve 11.600 direnç, görselden alınan izleme bölgeleridir. Seviyelerin anlamı piyasa katılımı ve bilanço akışıyla sınanmalı. Endeks artarken bütün şirketlerin aynı finansman maliyetine veya aynı büyüme kapasitesine sahip olduğu varsayılamaz.
FUMA PRIME değerlendirmesi: Bugün olumlu gelişmelerin tek bir fiyat sıçramasından daha geniş bir dengeye dönüşüp dönüşmediği izlenmeli. Kur, tahvil, enerji ve borsa birbirini teyit ederse rahatlamanın zemini güçlenebilir. Birbirinden ayrışırlarsa yorumu güncellemek gerekir. Likidite ihtiyacı ve vade uyumu gözetilmeden makro iyimserliği koşulsuz risk artışına çevirmek sağlıklı değildir.