 Gürültüyü değil, anlamı büyütüyoruz.
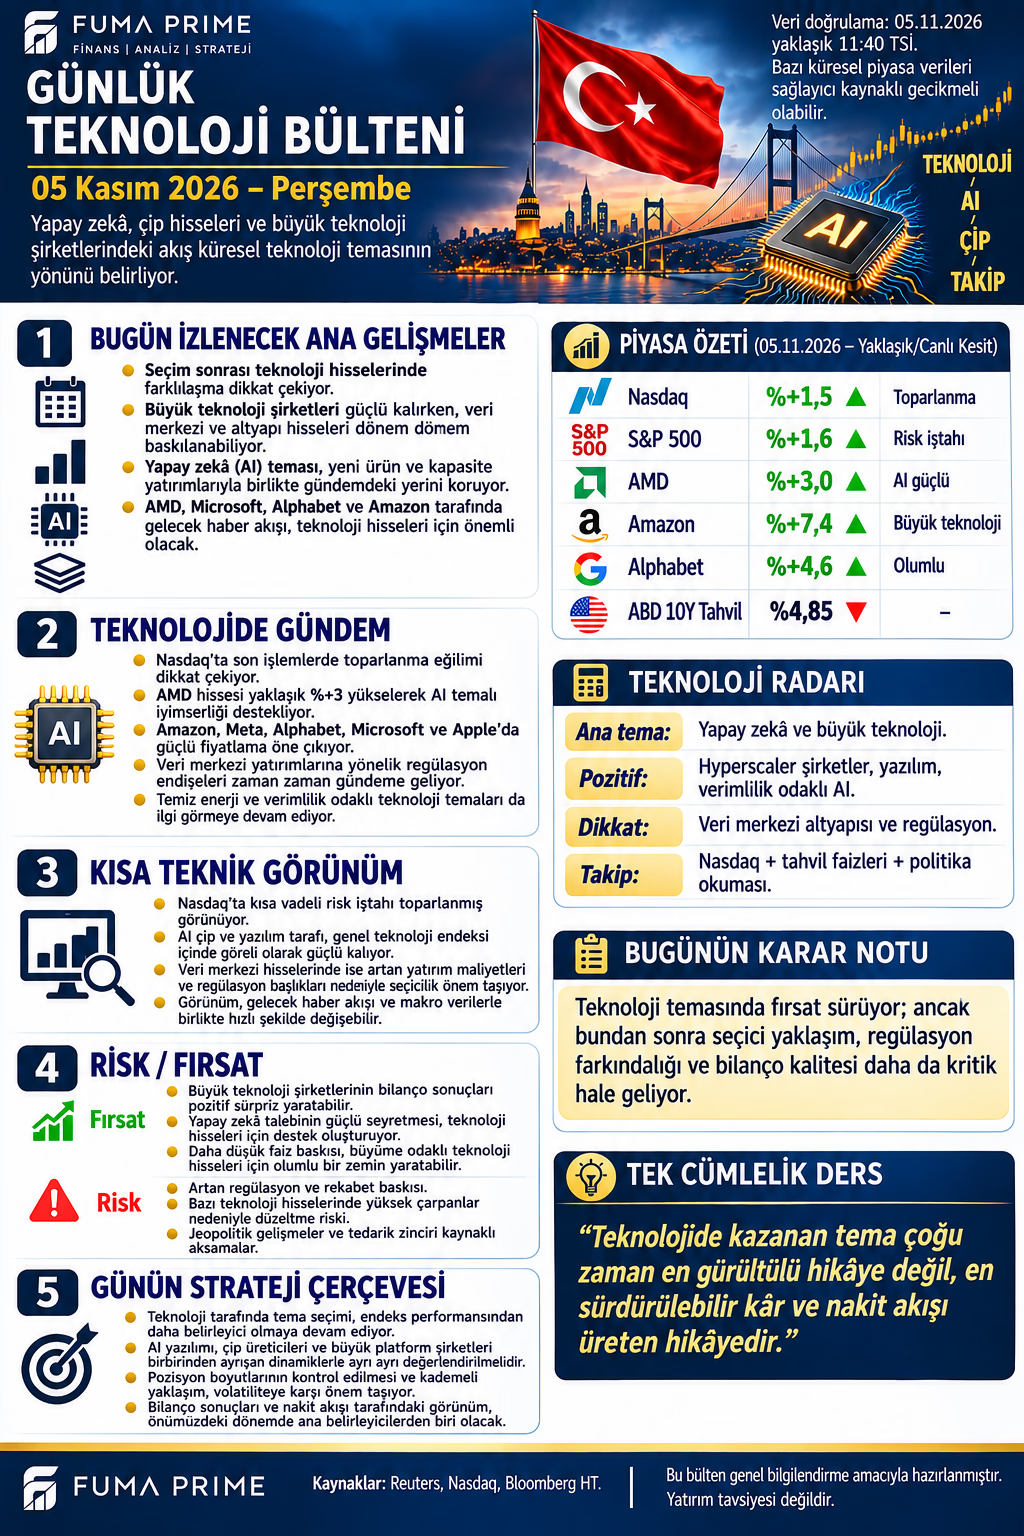
Endeksin yönü ile şirketin ekonomisi ayrı sorular
Teknoloji bülteni Nasdaq yaklaşık %1,5, S&P 500 %1,6, AMD %3,0, Amazon %7,4 ve Alphabet %4,6 artış referansları veriyor. Her satırın özgün fiyat zamanı ve seans türü belirtilmediğinden bu yüzdeler aynı kapanış tablosu olarak kullanılmamalı. ABD hisse piyasasının olağan nakit seansı Türkiye saati 11.40'ta açık değildir; önceki seans, vadeliler ve seans öncesi işlemler aynı seri değildir.
5 Kasım tarihli CNBC-e kapanış haberi Nasdaq'ı yaklaşık %1,4, Amazon'u %6,1, Alphabet'i %3,2 ve AMD'yi %1 artışla aktarıyor. Dolayısıyla görseldeki şirket yüzdeleri bu kapanış haberindeki oranlarla aynı değil. Farkın nedeni kesinleştirilmediği için grafikteki rakamlar yeni teyit edilmiş kapanış sonucu şeklinde tekrarlanmıyor. Görsel korunuyor, yorumda veri sınırı açık tutuluyor.
Yapay zekâ zincirinde herkes aynı tarafta değil
Büyük platform şirketleri, çip üreticileri ve veri merkezi işletmecileri aynı temadan gelir elde etse de sermaye ihtiyaçları ve riskleri farklıdır. Platform şirketi müşteriye hizmet satar; altyapı için ödeme yapar. Çip tedarikçisi bu yatırımın ilk gelirini görebilir. Veri merkezi işletmecisi ise kapasite, enerji ve finansman yükünü uzun vadeye taşır.
Bu nedenle büyük teknoloji hisselerinin yükselmesi bütün altyapı şirketlerinin kârlılığının arttığı anlamına gelmez. Aynı kapanış haberinde platform hisselerindeki güçle veri merkezi ve yarı iletken tarafındaki baskı birlikte yer alıyor. Bu ayrışma, tematik yatırımda şirket düzeyinde analiz ihtiyacını gösterir; tek başına bütün sektör için yükseliş veya çöküş hükmü kurdurmaz.
Harcama büyürken hangi veriler izlenmeli?
| Gösterge | Sorulması gereken soru |
|---|---|
| Gelir büyümesi | Yeni kapasite gerçek müşteri kullanımına dönüşüyor mu? |
| Brüt ve faaliyet marjı | Fiyatlama gücü maliyet artışını karşılıyor mu? |
| İşletme nakdi | Tahsilat ve işletme sermayesi büyümeye eşlik ediyor mu? |
| Sermaye harcaması | Nakit üretimine göre hangi hızda artıyor? |
| Borç ve taahhütler | Finansman vadesi yatırımın geri dönüşüyle uyumlu mu? |
Serbest nakit akışı değerlendirilirken işletme nakdinden yatırım harcamaları ayrılmalı; şirketin kullandığı ölçüm tanımı da kontrol edilmeli. Yüksek gelir artışı, pahalı kapasitenin düşük kullanım oranıyla çalışmasını telafi etmeyebilir. Buna karşılık kısa vadeli yatırım yükü tek başına başarısızlık kanıtı değildir; kullanım ve gelir görünürlüğü belirleyicidir.
Regülasyon beklentisini gerçekleşmiş karar saymamak
Görsel seçim sonrası politika ve regülasyon hassasiyetine dikkat çekiyor. Bir seçim sonucu, belirli bir düzenlemenin yürürlüğe girdiği anlamına gelmez. Veri merkezi izinleri, elektrik bağlantısı, su kullanımı, rekabet ve veri kuralları farklı kurumların ve farklı takvimlerin konusudur. Şirket etkisi resmî karar, kapsam ve uygulama süresiyle birlikte değerlendirilmelidir.
Daha düşük tahvil faizi uzun vadeli gelirlerin bugünkü değerini destekleyebilir; fakat kâr tahminlerinin düşmesi bu desteği dengeleyebilir. %4,85 olarak verilen ABD on yıllık getiri de reel faiz değildir. Faiz yönünü tek başına yüksek çarpanlı her hisse için aynı sonuç üreten bir sinyale çevirmek sağlıklı olmaz.
Önümüzdeki fiyatlamayı sınayacak koşullar
Olumlu senaryoda müşteri kullanımı güçlenir, marj korunur ve yatırım yükü nakit üretimiyle daha iyi dengelenir. Ana senaryoda platformlarla altyapı şirketlerinin farklı performansı sürer. Risk senaryosunda yatırım taahhütleri büyürken kullanım ve tahsilat beklentiyi karşılamaz; finansman maliyeti veya izin süreci baskı yaratır.
FUMA PRIME değerlendirmesi: Teknolojide iyi bir tema ile iyi fiyatlanmış şirket aynı şey değildir. Bugün asıl izlenecek unsur günlük yüzde sıralaması değil, büyümenin hangi bölümünün sürdürülebilir kâra ve nakde dönüştüğüdür. Yeni açıklamalar bu varsayımı zayıflatırsa değerlendirme de değişmelidir. Endeks toparlanması, şirket seçiminin gereksiz hâle geldiğini göstermez.