 Gürültüyü değil, anlamı büyütüyoruz.
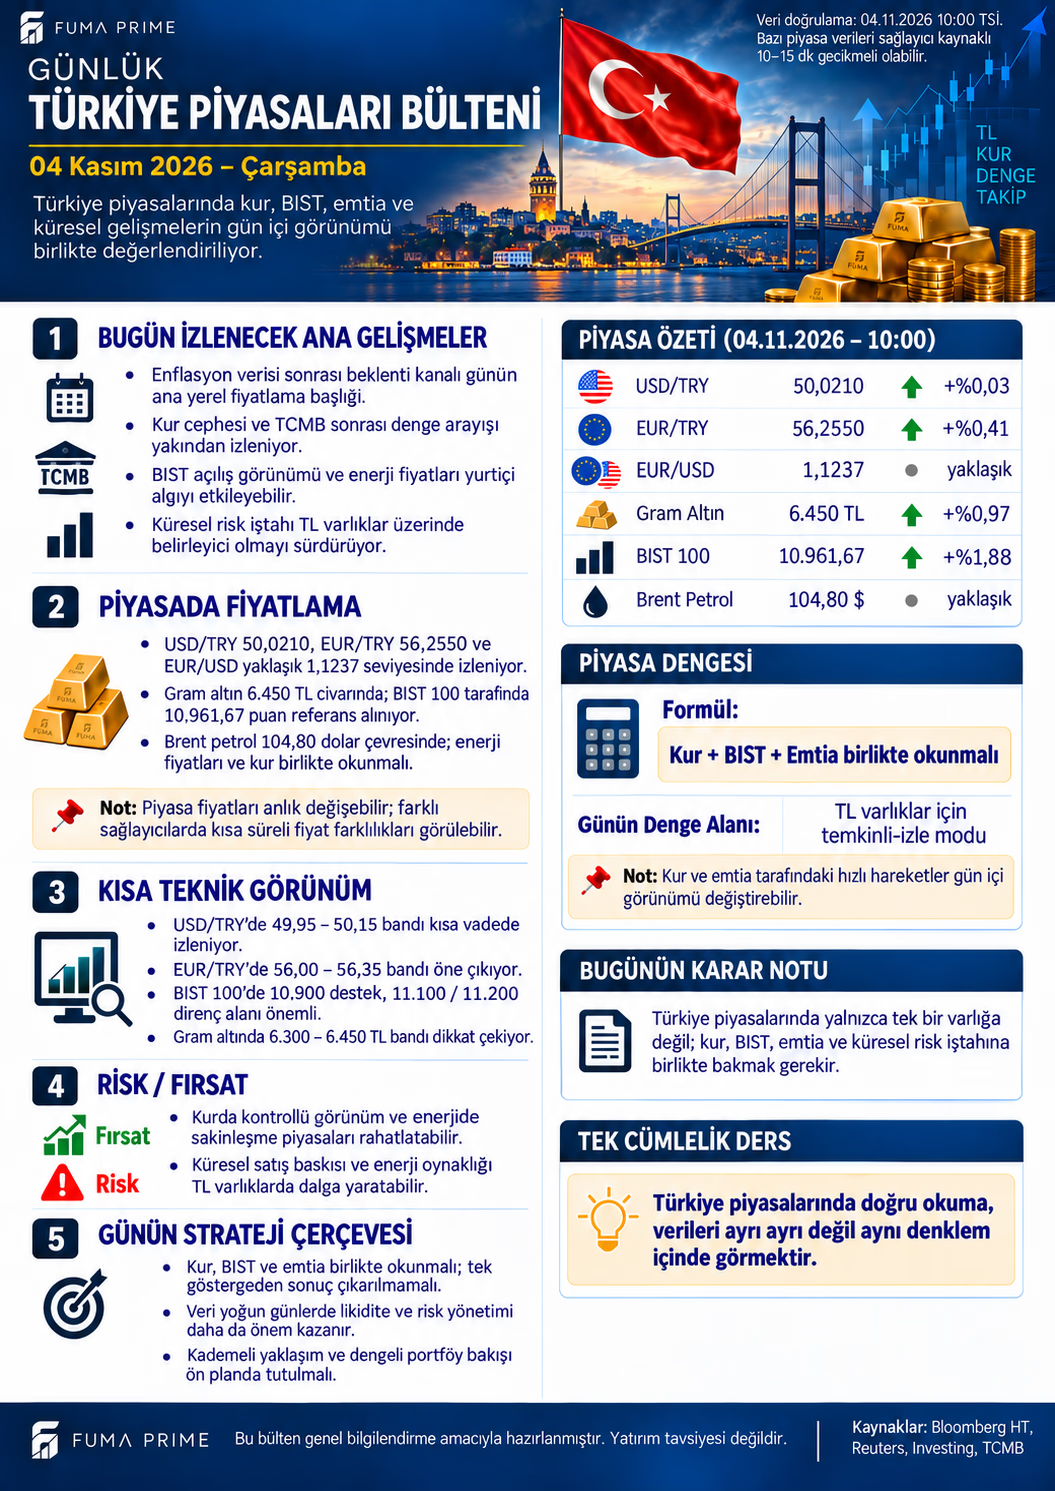
Enflasyon sonrası ana soru beklentinin nasıl değiştiği
TÜİK'in 3 Kasım'da yayımladığı Ekim TÜFE verisinde aylık artış %2,58, yıllık artış %29,77. Bugün yeni yerel fiyatlamanın odağı, bu bilginin faiz beklentisi ve şirket maliyetlerine nasıl yansıdığı. Güvenilir bir beklenti anketiyle karşılaştırma yapılmadığından veri kesin olumlu veya olumsuz sürpriz diye etiketlenmiyor.
Bir aylık oran tek başına kalıcı eğilimi veya sonraki faiz kararını belirlemez. Fiyat artışlarının kapsamı, sürekliliği ve beklentilere etkisi önemli. Piyasa ilk manşete tepki verdikten sonra maliyet ve finansman koşullarının verdiği mesaj farklılaşabilir.
Sabah kesitini doğru zaman eksenine yerleştirmek
| Gösterge | Görsel referansı | Açıklama |
|---|---|---|
| USD/TRY | 50,0210 / +%0,03 | Sağlayıcı ve işlem yönü ayrıntılı değil |
| EUR/TRY | 56,2550 / +%0,41 | Sabah referansı |
| EUR/USD | Yaklaşık 1,1237 | Yaklaşık parite |
| Gram altın | Yaklaşık 6.450 TL | Serbest piyasa ürünü |
| Brent | Yaklaşık 104,80 USD | Kontrat ve vade ayrıntısı sınırlı |
| BIST 100 — düzeltilmiş önceki kapanış | 11.023,55 / +%0,56 | 3 Kasım kapanışı; gün içi kotasyon değil |
Görseldeki BIST 10.961,67 / +%1,88 satırı 2 Kasım'a aittir. Bu yazıda 3 Kasım için doğrulanan kapanış esas alınıyor. Farklı zamanlara ait döviz, emtia ve endeks satırlarından eşzamanlı korelasyon veya kesin sermaye akışı sonucu çıkarılmamalı.
Basılı USD/TRY ve EUR/USD çarpımı yaklaşık 56,2086 verir. EUR/TRY 56,2550 ile yaklaşık 0,0464 TL fark var. Yaklaşık parite, farklı kotasyon anı veya alış–satış yönü araştırılmadan bu fark tek bir neden ile açıklanamaz. Tam uyumlu çapraz fiyat veya arbitraj fırsatı olduğu varsayılmıyor.
Kur ve faizin şirketlere aktarımı
Kurda kontrollü görünüm finansal planlamayı kolaylaştırabilir; ancak her şirketin duyarlılığı farklıdır. İthal girdisi yüksek işletme ile döviz gelirli şirket aynı kur hareketinden aynı ölçüde etkilenmez. Döviz borcu, fiyat güncelleme imkânı ve tahsilat vadeleri birlikte incelenmeli.
Faiz beklentisinin gevşemesi de kredi maliyetinin hemen aynı oranda düşeceği anlamına gelmez. Banka fiyatlaması, likidite ve şirketin risk primi aktarımı değiştirebilir. Reel getiri değerlendirmesinde nominal faiz, aynı vadedeki beklenen enflasyon, vergi ve maliyetler birlikte düşünülmeli.
Enerji ve değerli metal farklı kanallar
Petrol düşüşü enerji ithalatı ve girdi maliyetinde rahatlatıcı olabilir; ancak vergi, stok ve kur nedeniyle tüketici fiyatlarına bire bir aktarım beklenmemeli. Enerji üreten ve tüketen şirketler aynı değişimden farklı etkilenebilir.
Gram altında 6.450 TL serbest piyasa referansı, basılı ons ve kurla hesaplanan teorik değerden yaklaşık %2,13 yüksek. Bu nedenle yalnızca gram artışını küresel güvenli liman talebinin kanıtı saymak eksik olur. Yerel ürün primi de izlenmeli.
Günün koşullu izleme çerçevesi
Görsel USD/TRY için 49,95–50,15, EUR/TRY için 56,00–56,35 alanı veriyor. BIST'te 10.900 destek, 11.100–11.200 üst bölge; gram altında bu genel dosyada 6.300–6.450 TL referans aralığı bulunuyor. Bunlar farklı ölçeklerde teknik alanlardır, politika taahhüdü değildir.
Kur ve enerji sakinleşir, hisse katılımı genişlerse dengelenme görüşü güçlenebilir. Dış faiz, kur ve maliyet baskısı birlikte artarsa başlangıç görüşü yeniden sınanmalı. FUMA PRIME değerlendirmesi: Tek göstergenin renginden yön ilan etmek yerine yeni enflasyon bilgisinin finansmana, nakit üretimine ve fiyat davranışına kalıcı biçimde yansıyıp yansımadığını izlemek daha yararlı olacaktır.