 Gürültüyü değil, anlamı büyütüyoruz.
Güçlü bilanço, farklı iş kolları
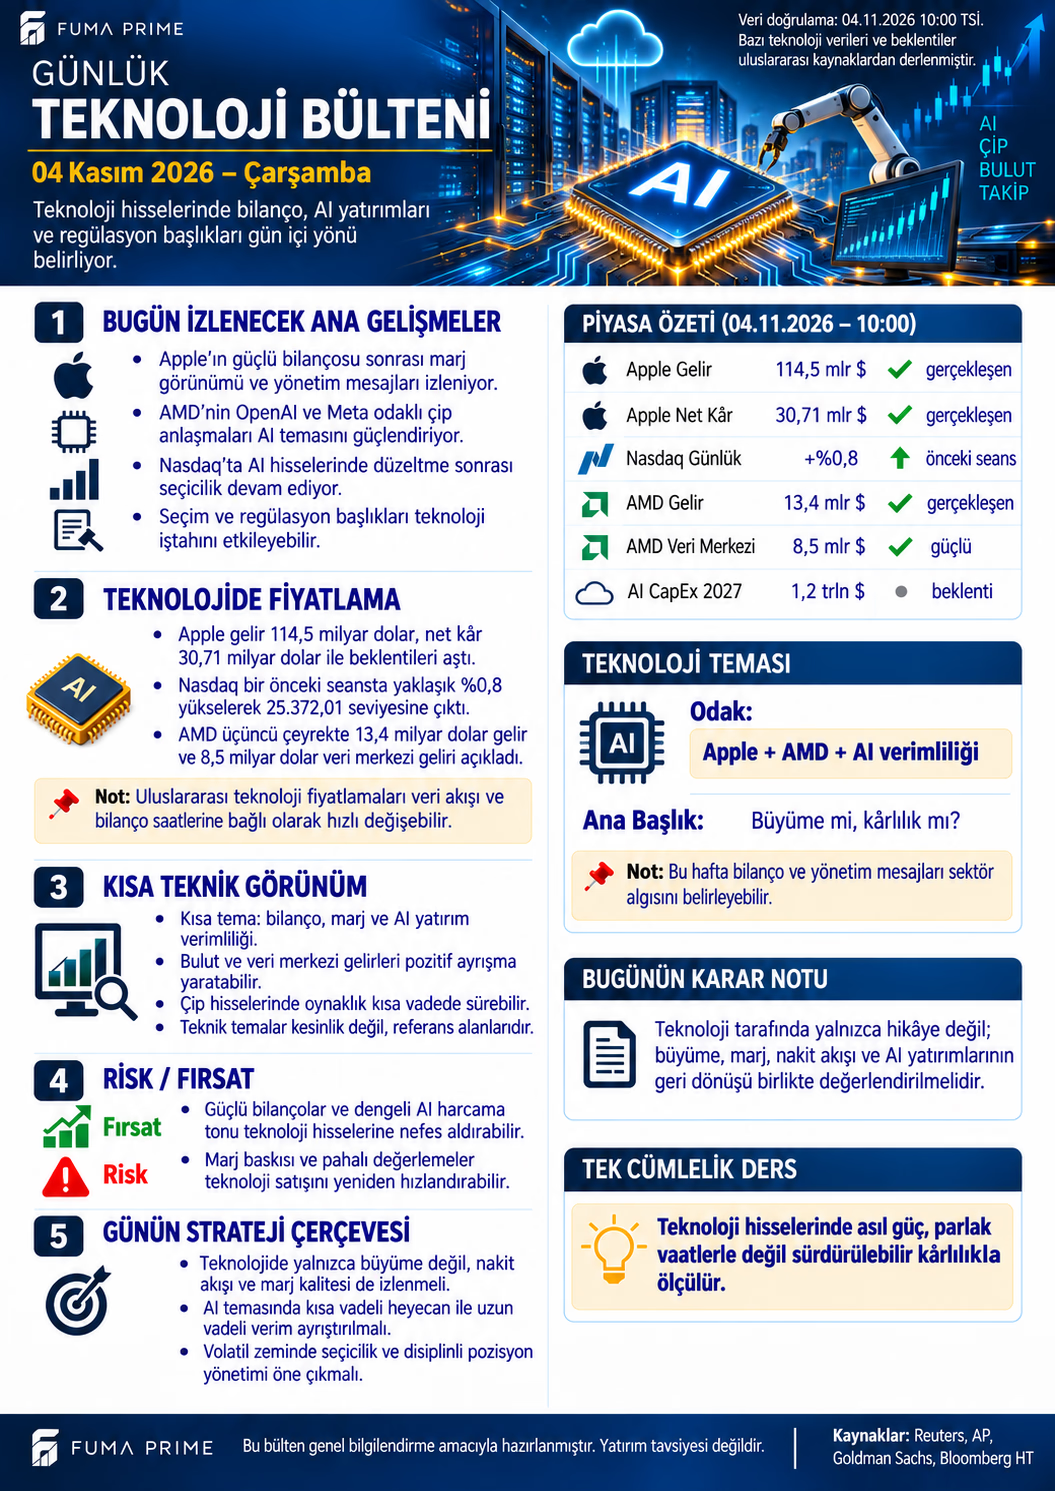
AMD'nin 3 Kasım açıklamasında üçüncü çeyrek gelir 13,377 milyar dolar; yuvarlak gösterimle 13,4 milyar dolar. Veri merkezi geliri 8,5 milyar dolar ve yıllık büyümesi %97. Bugünkü görselin iki ana AMD rakamı şirketin resmî açıklamasıyla uyumlu.
Büyüme hikâyesini daha açıklayıcı kılan, gelirin hangi bölümden geldiği. Yaklaşık hesapla veri merkezinin toplam gelirdeki payı %63,5. Bu, aynı zamanda sonuçların ilgili müşterilerin yatırım döngüsüne daha duyarlı olabileceğini düşündürür. Güçlü talep ile yoğunlaşma riski birlikte değerlendirilmeli.
GAAP ile düzeltilmiş sonuçları karıştırmamak
| Gösterge | Resmî açıklama |
|---|---|
| AMD üçüncü çeyrek gelir | 13,377 milyar USD |
| Veri merkezi geliri | Yaklaşık 8,5 milyar USD |
| GAAP brüt marj | %54 |
| GAAP net kâr | 2,428 milyar USD |
| Non-GAAP net kâr | 3,471 milyar USD |
GAAP ve non-GAAP farklı ölçümlerdir; birinin kârını diğerinin marjıyla tek performans seti gibi sunmak yanıltıcı olur. Düzeltmelerin niteliği ve tekrarlanma olasılığı incelenmeli. Yüksek düzeltilmiş kâr, aradaki farkın ekonomik açıdan önemsiz olduğunu tek başına göstermez.
Şirketin müşteri ve oyun segmentinin toplam geliri yıllık %8 geriledi. Bu nedenle veri merkezindeki güç bütün iş kollarında aynı büyüme yaşandığı anlamına gelmiyor. Finansal yorumda toplam büyümenin altında kalan ayrışmaları görmek, yalnızca rekor gelir başlığından daha fazla bilgi sağlar.
Anlaşma, kapasite ve gerçekleşmiş satış
Görsel OpenAI ve Meta ile bağlantılı çip temasını öne çıkarıyor. Bir ortaklık duyurusu, bütün kapasitenin aynı anda teslim edildiğini veya gelirin hemen muhasebeleştiğini göstermez. Sipariş şartları, takvim, müşteri finansmanı ve ürün kullanımı önemlidir. İleriye dönük büyüme mesajları gerçekleşmiş çeyrek rakamlarından ayrı tutulmalı.
Tedarikçi açısından büyük altyapı yatırımı gelir yaratabilirken alıcı şirketin nakdini tüketir. Daha sonraki dönemlerde enerji ve amortisman yükü artabilir. Yapay zekâ zincirinde tek bir güçlü bilanço, bütün şirketlerin aynı getiriyi elde edeceğini kanıtlamaz.
Apple sonucunda süreklilik ve tek seferlik katkı
Apple'ın açıklanan dördüncü mali çeyrek geliri yaklaşık 114,5 milyar, net kârı yaklaşık 30,71 milyar dolar. Mali dönem takvim yılının dördüncü çeyreği değildir. Şirket brüt marjda yaklaşık 1 yüzde puan tarife iadesi desteği bildirdi. Bu katkıyı sürekli faaliyet iyileşmesiyle aynı kabul etmemek gerekir.
Yüksek kârla birlikte işletme nakdi ve yatırım ihtiyacı izlenmeli. İşletme nakdi, sermaye harcaması düşülmediği sürece serbest nakit değildir. İyi şirket ile uygun fiyatlanmış hisse arasındaki fark da korunmalıdır.
Harcama tahmini ve endeks referansı
Görselde 2027 için 1,2 trilyon dolar, Goldman Sachs Research'ün büyük bulut işletmecileri sermaye harcaması tahminidir; küresel AI harcamasının kesin toplamı değil. Tahminin kapsamı ve tarihi değişmeden gerçekleşme gibi sunulmamalı.
Nasdaq için yaklaşık +%0,8 ve 25.372,01 önceki seans referansı veriliyor. Endeksin ayrıntılı seri ve fiyat zamanı yeniden teyit edilmediğinden bu rakamlar bülten referansı olarak tutuluyor; 4 Kasım gün içi fiyatı sayılmıyor. Tek günlük endeks artışı AMD bilançosunun neden olduğu kazanç miktarını göstermez.
FUMA PRIME değerlendirmesi: Bugün teknolojide güçlü görünümü sınayacak soru, büyümenin marj ve nakit üretimiyle ne kadar desteklendiğidir. Veri merkezi talebi sürer, kapasite verimli kullanılır ve finansman yükü yönetilirse hikâye güçlenebilir. Yatırım harcaması geri dönüşten hızlı büyürse değerlemelerin hassasiyeti artabilir.