 Gürültüyü değil, anlamı büyütüyoruz.
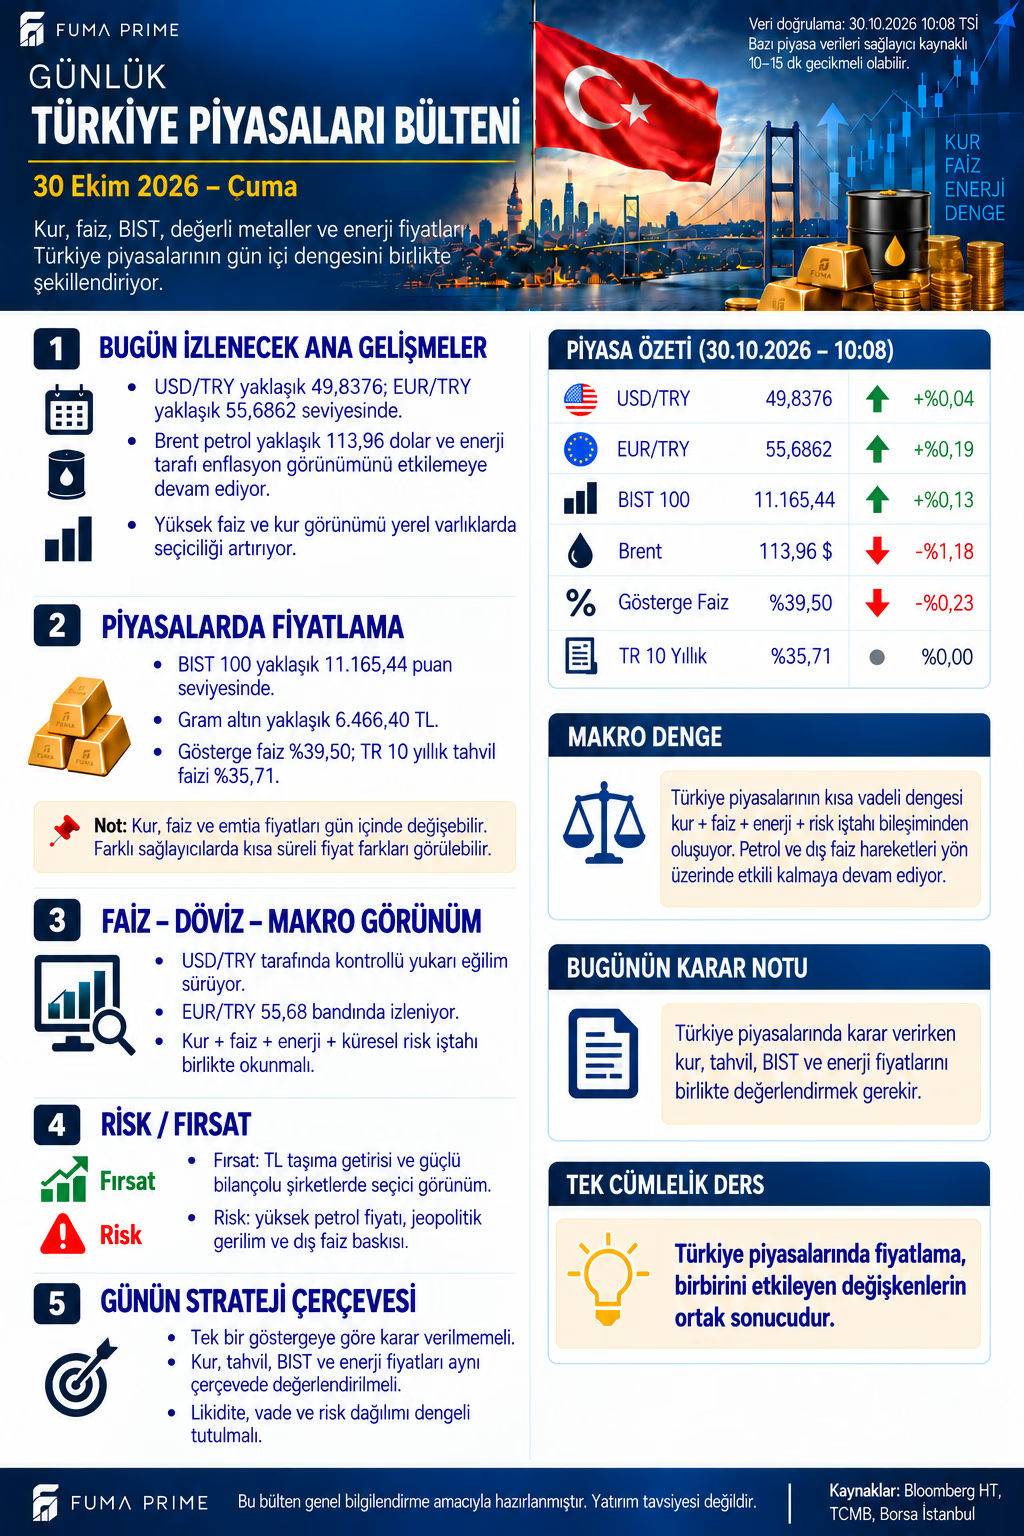
Tek bir gösterge bütün resmi açıklamıyor
30 Ekim 10.08 TSİ bülteninde USD/TRY 49,8376 ve +%0,04; EUR/TRY 55,6862 ve +%0,19; Brent 113,96 dolar ve -%1,18 gösteriliyor. Gösterge faiz %39,50; Türkiye 10 yıllık tahvil faizi %35,71. BIST 100'ün 11.165,44 ve +%0,13 satırı ise 28 Ekim'in son yerel kapanış referansıdır; yeni seansın doğrulanmış getirisi değildir.
Tablonun ana mesajı, farklı risk kanallarının aynı yönde hareket etmediğidir. Petrol günlük bazda gerilerken yüksek bir düzeyde kalabilir; kurun küçük yüzdeli artışı ise her şirket için küçük maliyet etkisi anlamına gelmez. Yorumun sağlamlığı, hareketin büyüklüğü kadar şirketin bu harekete duyarlılığına da bağlıdır.
Kur seviyesinin bilanço üzerindeki etkisi
Döviz geliri olan bir şirketin kur artışından otomatik yarar sağladığı varsayılamaz. İthal girdi oranı, döviz borcu, korunma işlemleri ve alacakların tahsil süresi net etkiyi değiştirebilir. Gelir ile borcun farklı para birimlerinde veya farklı vadelerde olması da ek risk yaratır. Bu nedenle kur seviyesi ile şirketin fiilî döviz pozisyonu birlikte incelenmelidir.
Dolar ve euro satırlarının günlük yüzdeleri de birebir aynı değil. Tek bir “döviz yükseliyor” ifadesi yerine hangi kurun şirketin gelir veya gideriyle bağlantılı olduğu sorulmalı. Alış–satış tarafı, sağlayıcı ve zaman kesiti eşleşmeden farklı ekranlardaki küçük farklardan işlem sonucu çıkarılmamalıdır.
Faizde yüzde ile baz puanı ayırmak
| Gösterge | Görseldeki seviye | Okuma sınırı |
|---|---|---|
| Gösterge faiz | %39,50 | Vade ve seri tanımı ayrıntılı verilmemiş |
| Türkiye 10 yıllık | %35,71 | Değişim %0,00 olarak gösterilmiş |
| Gösterge faiz değişimi | -%0,23 | Doğrudan 23 baz puan düşüş anlamına gelmez |
Bir faiz oranının kendisiyle onun yüzde değişimi farklı ölçülerdir. Örneğin yüzde puan ve baz puan hareketi, önceki oranın bilinmesini gerektirir. Ayrıca gösterge satırının vadesi tanımlanmadığından iki oran arasındaki farkı kesin bir vade eğrisi yorumu olarak kullanmıyoruz. %0,00 satırı da bütün tahvil fiyatlarının hiç değişmediğini veya işlem riskinin ortadan kalktığını göstermez.
Petrol gerilerken maliyet baskısı neden sürebilir?
Brent'in 113,96 dolarda ve günlük ekside olması, enerji maliyetlerinin her sektörde aynı hızda rahatladığı anlamına gelmez. Stokların alındığı fiyat, tedarik sözleşmesi, kur ve vergiler aktarımın zamanını belirler. Ulaştırma, turizm ve enerji yoğun sanayide gider etkisi farklı olabilir; maliyeti müşteriye aktarabilmek ise talep ve rekabet koşullarına bağlıdır.
Görsel Brent'in kontrat vadesini belirtmiyor. Spot ve farklı vadeli fiyatlar aynı seri gibi karşılaştırılmamalı. Yüksek petrol düzeyi cari denge ve enflasyon kanalı açısından izlenebilir; fakat yalnızca tek bir günlük petrol hareketinden kesin enflasyon tahmini üretilemez.
Fed sonrası fiyatlama ve yerel takvim
Fed 28 Ekim'de hedef faiz aralığını %3,75–4,00'te korudu. Kararın ardından dolar ve tahvil tepkisinin devamlılığı, dış finansman koşulları açısından izlenebilir. Politika faizinin değişmemesi her şirketin finansman maliyetinin de sabit kaldığı anlamına gelmez; risk primi ve borç vadesi ayrıca etkilidir.
Borsa İstanbul'un tatil takvimi nedeniyle son yerel kapanışla yeni küresel haberler farklı zamanlara aittir. 27–28 Ekim pay işlemlerinin takası 2 Kasım'da gerçekleşir. FUMA PRIME değerlendirmesi: Kur, faiz ve enerji aynı çerçevede okunmalı; nakdin kullanılabilir olduğu tarih ile fiyatın ait olduğu an açık tutulmalıdır. Böylece tek bir rakamdan bütün piyasaya genellenen yorumların önüne geçilebilir.