 Gürültüyü değil, anlamı büyütüyoruz.
Aynı günde farklı risk iştahları
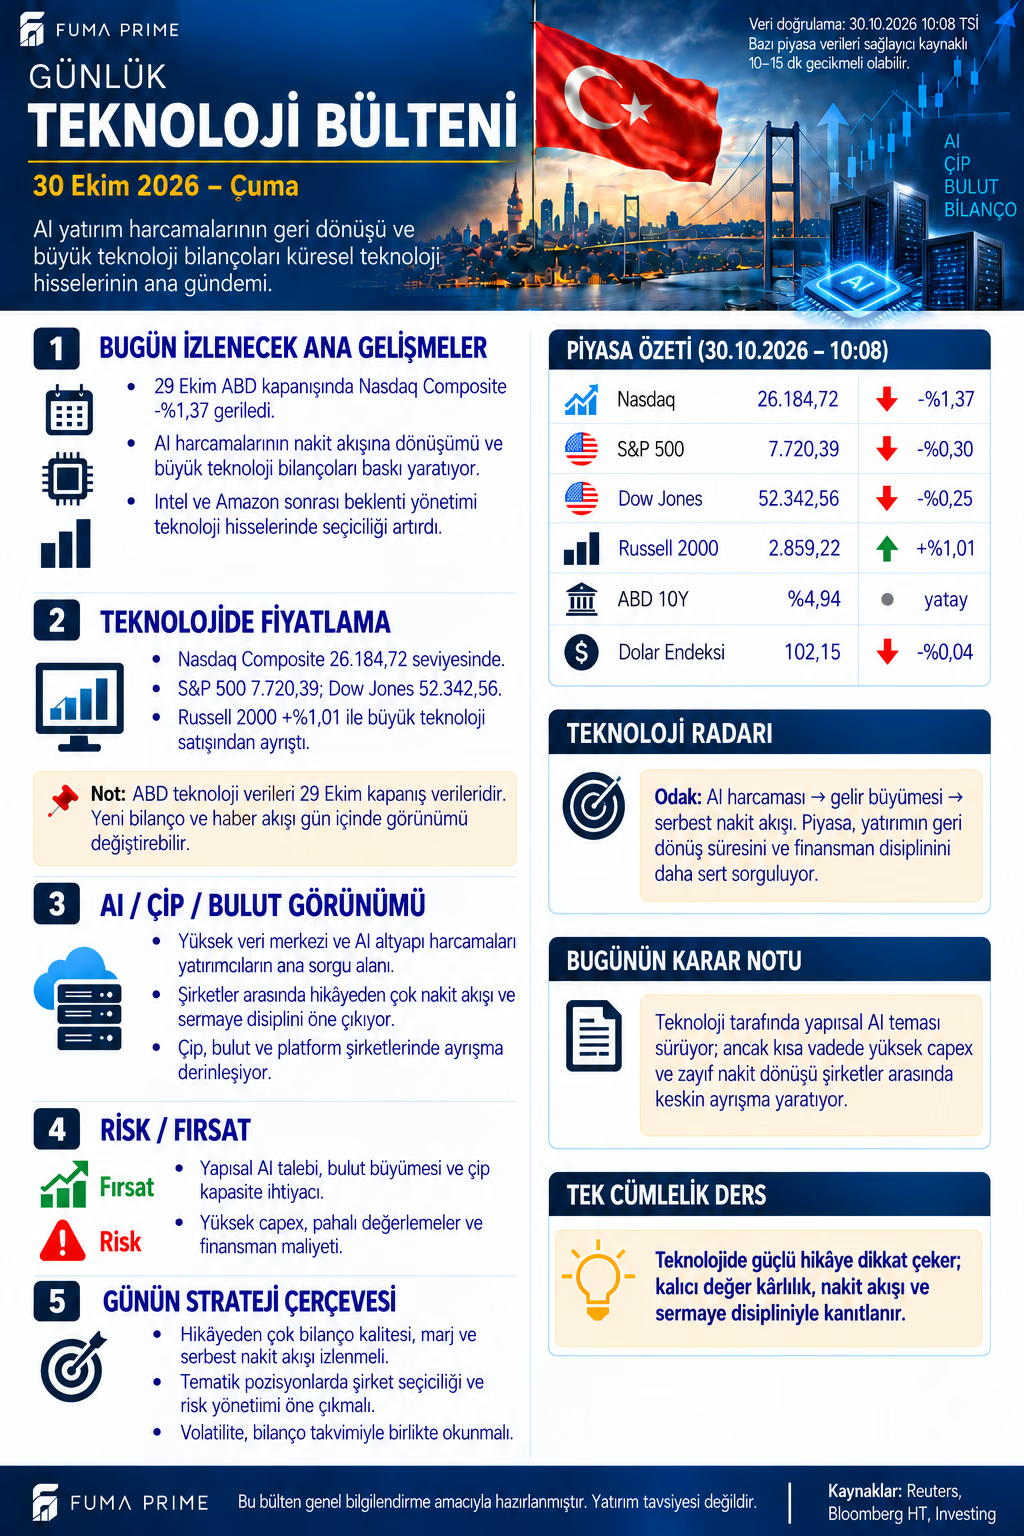
30 Ekim teknoloji görseli 29 Ekim ABD kapanışı için Nasdaq Composite 26.184,72 ve -%1,37; S&P 500 7.720,39 ve -%0,30; Dow Jones 52.342,56 ve -%0,25; Russell 2000 2.859,22 ve +%1,01 veriyor. Bu dağılım bütün hisselerin aynı yönde hareket ettiği bir satış tablosu değil. Teknoloji ağırlıklı endeks zayıflarken küçük şirketler endeksi farklılaşmış görünüyor.
Ancak endeks ayrışması tek başına hangi yatırımcı grubunun hangi sektöre ne kadar para taşıdığını göstermez. Şirket katkıları, yükselen–düşen hisse dağılımı ve hacim incelenmeden kesin net akış sonucu çıkarılmamalı. Nasdaq Composite de Nasdaq 100 ile karıştırılmamalı; önceki günün farklı Nasdaq serisiyle kesintisiz getiri hesabı yapılmıyor.
Zaman sırası: Kapanış ile bilanço sonrası aynı fiyat değil
Intel ve Amazon 29 Ekim'de sonuçlarını açıkladı; şirketlerin sonuç takvimleri ABD normal seansının kapanışı sonrasına işaret ediyor. Bu nedenle kapanış sonrasında gelen sonuçları, aynı günün normal seans düşüşünün gerçekleşmiş nedeni gibi anlatmıyoruz. Bunlar 30 Ekim değerlendirmesine taşınan yeni bilgilerdir. Normal seans, kapanış sonrası işlem ve sonraki açılış ayrı fiyat kesitleridir.
Görseldeki ABD 10 yıllık %4,94 ve dolar endeksi 102,15 satırları da bu referans çerçevesinin parçası. Tahvil faizinin yatay gösterilmesi, değerleme riskinin ortadan kalktığı anlamına gelmez. Gelecekteki nakit akışlarına uygulanan iskonto oranı ve başlangıç beklentisi önemini korur.
Amazon örneği: Büyüme ile serbest nakit aynı yönde gitmeyebilir
Amazon'un resmî üçüncü çeyrek duyurusunda toplam satışlar 201,9 milyar dolar; AWS satışları yaklaşık %39 artışla 46,0 milyar dolar olarak açıklanıyor. Faaliyet kârı 28,1 milyar dolar. Buna karşılık son on iki aylık serbest nakit akışı 42,4 milyar dolar çıkış gösteriyor; şirket artan mülk ve ekipman harcamalarının büyük ölçüde AI yatırımlarını yansıttığını belirtiyor.
Burada çeyreklik gelir ve kâr ile son on iki aylık nakit ölçüsü farklı dönemlerdir. Doğrudan aynı dönem marjı gibi bölünmemelidir. Ekonomik soru, güçlü operasyonel büyümenin yüksek yatırım ihtiyacını ne kadar sürede karşılayabileceğidir. Büyük yatırım gelecekte kapasite yaratabilir; bugünkü nakit ihtiyacını ise ortadan kaldırmaz.
Intel örneği: Gelir artışı ile bütün kâr ölçüleri eşit değil
Intel'in resmî sonuçlarında üçüncü çeyrek geliri 16,5 milyar dolar ve yıllık artış %21. GAAP net kârı ise 3,3 milyar dolarla yıllık %18 geriliyor. GAAP ve düzeltilmiş ölçüler farklı sonuç verebildiğinden aynı kâr serisiymiş gibi birleştirilmemeli. Açıklanan bilanço ile gelecek döneme ilişkin yönetim beklentisi de ayrı tutulmalıdır.
Bu örnek, “AI talebi güçlü” cümlesinin her şirketin bütün finansal göstergelerinin aynı anda iyileştiği anlamına gelmediğini gösteriyor. Ürün karması, yatırım döngüsü, vergi ve tek seferlik kalemler nihai sonucu değiştirebilir. Kârın kaynağı ve nakde dönüşümü manşet büyümenin yanında incelenmelidir.
Sonraki fiyatlamada aranacak teyit
| Alan | Sorulacak soru |
|---|---|
| Talep | Büyüme fiilî kullanım ve süreklilik gösteren siparişle destekleniyor mu? |
| Sermaye harcamaları | Yatırımın ölçeği ve finansman ihtiyacı nasıl değişiyor? |
| Nakit | Faaliyetten gelen nakit yatırım ihtiyacını karşılıyor mu? |
| Değerleme | Fiyat hangi büyüme ve kârlılık beklentisini zaten taşıyor? |
FUMA PRIME değerlendirmesi: Teknolojide temanın büyüklüğü kadar yatırımın bedeli ve geri dönüş süresi önemlidir. Güçlü gelir, marj, nakit ve uygun beklenti düzeyinin birlikte değerlendirilmesi; yalnızca bir endeksin günlük rengine veya büyük bütçe açıklamasına bakmaktan daha sağlam bir analiz sağlar.