 Gürültüyü değil, anlamı büyütüyoruz.
Tek fiyat yerine birlikte çalışan dengeler
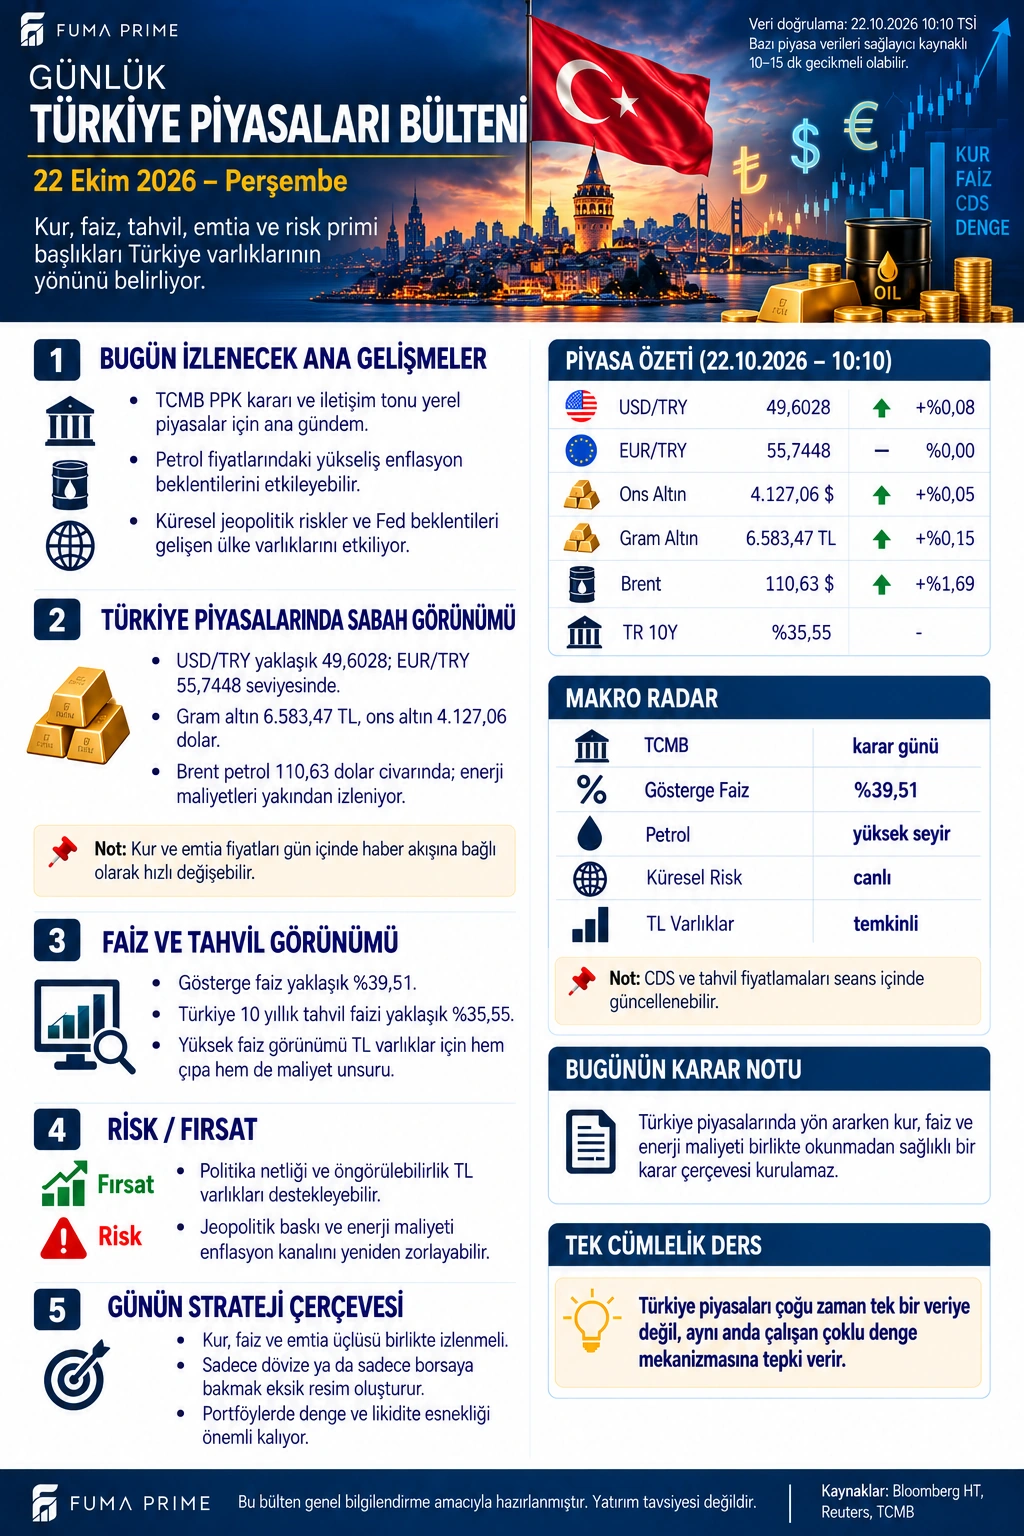
Türkiye piyasaları görselinde USD/TRY 49,6028, EUR/TRY 55,7448, gram altın 6.583,47 TL ve Brent petrol 110,63 dolar referansları yer alıyor. Bunlar bültenin veri kesitidir; otomatik yenilenen kotasyon veya gün sonu kapanışı değildir. Kur, faiz ve enerji aynı anda değerlendirildiğinde TL varlıkların karşılaştığı koşullar daha iyi anlaşılır.
Kurun sınırlı hareket etmesi, maliyetlerin bütün şirketler için sakin kaldığını göstermez. Döviz borcu, ithal girdi kullanımı ve enerji yoğunluğu yüksek bir işletme ile döviz geliri güçlü bir işletmenin duyarlılıkları farklıdır. Aynı makro tablo farklı bilançolarda farklı sonuç üretir.
Piyasa tablosunun doğru karşılaştırılması
| Gösterge | Görsel referansı | Basılı değişim / açıklama |
|---|---|---|
| USD/TRY | 49,6028 | +%0,08 |
| EUR/TRY | 55,7448 | %0,00 |
| Ons altın | 4.127,06 dolar | +%0,05 |
| Gram altın | 6.583,47 TL | +%0,15 |
| Brent petrol | 110,63 dolar | +%1,69 |
| Türkiye 10 yıllık tahvil getirisi | %35,55 | Günlük değişim verilmemiş |
EUR/TRY için %0,00 basılması, piyasanın hiç hareket etmediği anlamına gelmeyebilir; gösterim hassasiyeti ve yuvarlama küçük değişimleri görünmez kılabilir. Ayrıca teknoloji görselinde aynı USD/TRY seviyesi için +%0,18, diğer dört görselde +%0,08 yazılmış. Kaynak dönemleri açıklanmadığından bu oranlar tek bir ortak getiri serisi gibi birleştirilmiyor.
PPK iletişiminin aktarım kanalları
TCMB takviminde 22 Ekim PPK toplantı tarihi bulunuyor. Bu yazı görselin karar öncesi kapsamını açıklar; kararın sonucunu veya yeni politika faizini varsaymaz. Açıklamanın enflasyon görünümü, riskler ve likidite koşullarına yaklaşımı, fiyatlamanın hangi beklentilere dayanacağını etkileyebilir.
Faiz değişimi ile ekonomiye yansıması eşzamanlı ve birebir değildir. Kredi sözleşmelerinin yenilenme tarihi, mevduatın vadesi ve işletmelerin fiyatlama gücü aktarımı farklılaştırır. Bu nedenle tek bir karardan ertesi gün bütün finansman maliyetlerinin aynı ölçüde değişeceği sonucu çıkarılmamalıdır.
Tahvil getirisi ile politika faizi farklı göstergelerdir
Görseldeki %39,51 gösterge faiz ile %35,55 on yıllık getiri, farklı vade noktalarına ilişkin referanslardır. İki oran arasındaki fark 3,96 yüzde puan; bu bilgi tek başına gelecekte kesin faiz indirimi olacağını göstermez. Vade primi, enflasyon beklentisi, likidite ve farklı veri anları da değerlendirilmelidir.
Tahvil getirisinin değişimi ile mevcut tahvilin fiyat değişimi de aynı kavram değildir. Fiyat duyarlılığı vade ve kupon yapısına bağlıdır. Şirketler açısından ise kısa vadeli değişken faizli borç ile uzun vadeli sabit faizli borç aynı risk profilini taşımaz. Finansman analizini tek faiz rakamına indirgememek bu nedenle önemlidir.
Petrol maliyetinin kalıcılığı günlük orandan daha belirleyici olabilir
Brent'in 110,63 dolar kesiti ve +%1,69 basılı değişimi enerji maliyetini izleme başlığına taşıyor. Bunun şirket kârlılığına veya enflasyona kaç puan yansıyacağı bu tek fiyatla hesaplanamaz. Kur, vergi, stok maliyeti, sözleşmeler ve fiyatlama gecikmeleri aktarımın büyüklüğünü değiştirir.
Enerji yoğun sektörlerde maliyet baskısı artabilirken petrol ve enerji değer zincirindeki şirketlerin etkilenme biçimi farklılaşabilir. Net etki için şirketin gelir yapısı, korunma işlemleri ve maliyeti müşteriye yansıtma kapasitesi incelenmelidir. “Petrol yükseldi, bütün hisseler olumsuz” gibi bir genelleme analizin önemli kısmını atlar.
FUMA PRIME değerlendirmesi: Günün esas sorusu tek bir fiyatın yönü değil, kur, finansman ve enerji maliyetinin birlikte nasıl bir koşul oluşturduğudur. Karar metni ile fiyat tepkisi, şirketlerin nakit üretimi ve borç vadeleriyle bir arada okunduğunda daha anlamlı bir çerçeve ortaya çıkar.