 Gürültüyü değil, anlamı büyütüyoruz.
Endeks seviyesinden önce hareketin niteliği
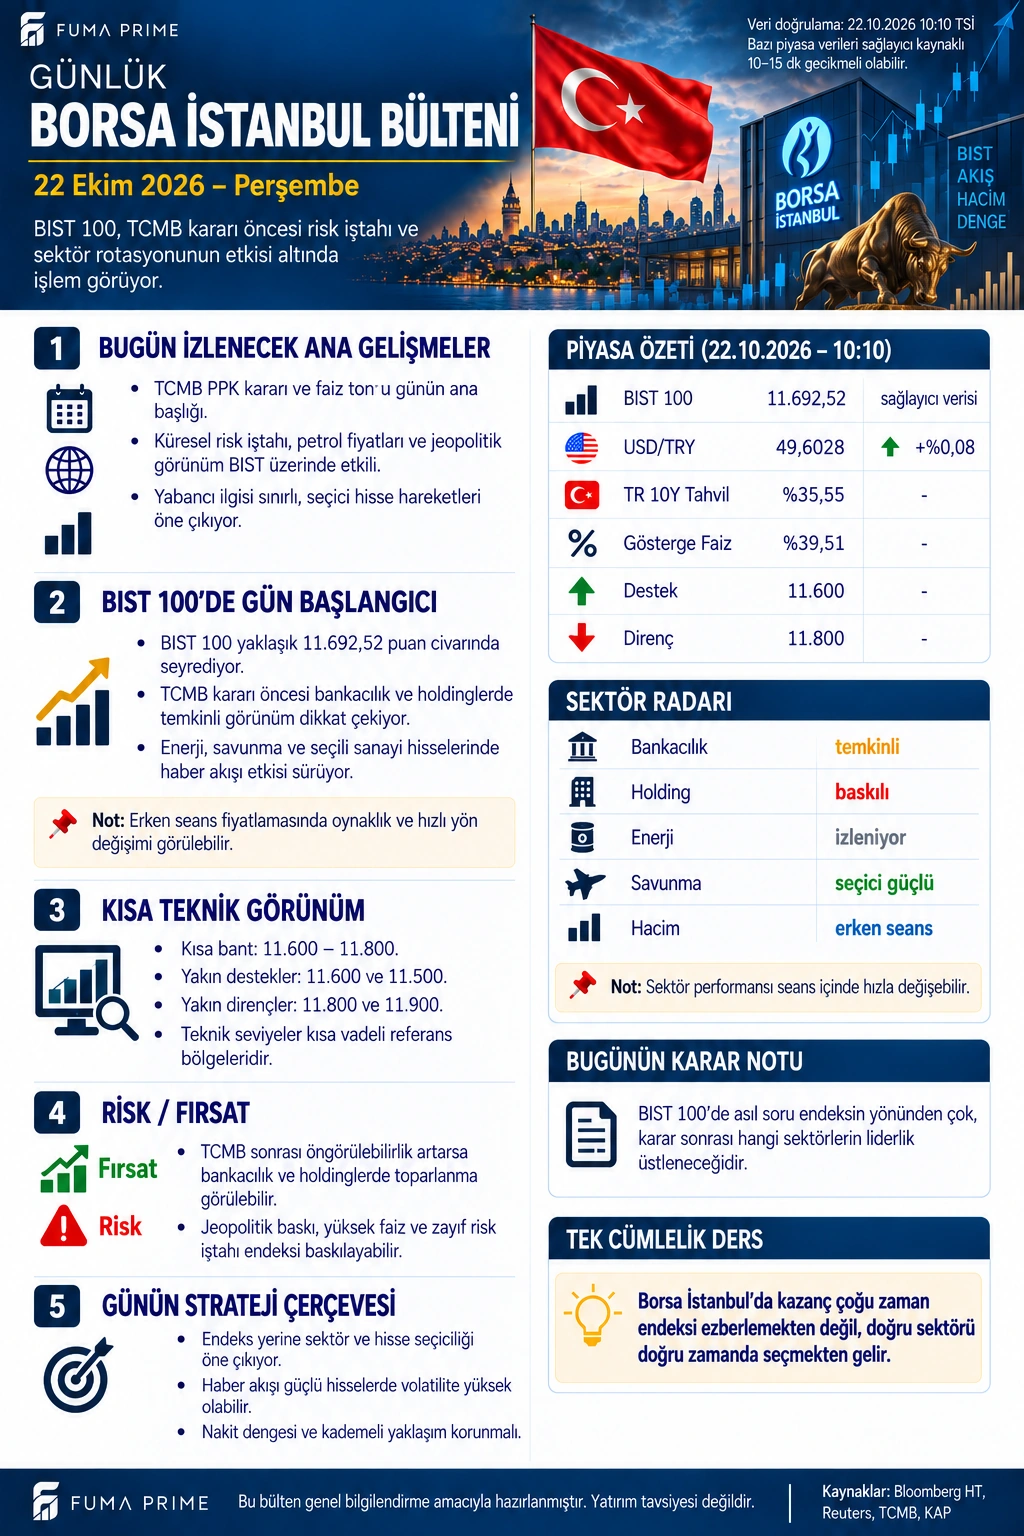
Borsa İstanbul bülteni BIST 100'ü 11.692,52 puan referansıyla veriyor. Bu satırda doğrulanabilir bir günlük yüzde veya önceki kapanış bulunmadığından endeks için yeni bir günlük getiri üretilmiyor. Görselin ana çerçevesi, PPK kararına duyarlılık ile sektörler arasında farklılaşan risk iştahı.
Bir endeksin yükselmesi bütün hisselerin aynı ölçüde güçlendiği anlamına gelmez. Az sayıda yüksek ağırlıklı şirket hareketi taşıyabilir; daha geniş katılım ise farklı bir piyasa resmi oluşturur. Bu nedenle endeks düzeyi, işlem hacmi, yükselen–düşen hisse dağılımı ve sektör katılımı birlikte değerlendirildiğinde daha açıklayıcıdır.
11.600–11.800 bölgesinin iki yönlü okuması
| Bölge | Puan | Teyit için izlenecek davranış |
|---|---|---|
| Yakın destek | 11.600 | Satışın karşılanması ve toparlanmanın korunması |
| İkinci destek | 11.500 | İlk desteğin altında zayıflığın sürmesi halinde |
| Yakın direnç | 11.800 | Yükselişin daha geniş katılımla devamı |
| İkinci direnç | 11.900 | İlk direnç üzerinde kalıcı denge oluşursa |
11.692,52 puanlık kesit ilk desteğin 92,52 puan üzerinde, ilk direncin 107,48 puan altında. Bu mesafeler hangi yöne gidileceğini tahmin etmez; mevcut fiyatın izleme alanındaki yerini gösterir. 11.800'e kısa süreli temasın ardından geri dönüş, güçlenmenin henüz teyit edilmediğine işaret edebilir. 11.600 altında kalıcılık ise risk değerlendirmesini değiştirir.
Karar günlerinde ilk fiyat tepkisi ile seansın devamındaki denge farklı olabilir. Hızlı yükselişi güçlü trend veya ilk satışı kalıcı bozulma diye adlandırmadan önce tepkinin hacim ve katılım tarafında karşılığı aranmalıdır. Görselde gerçekleşmiş hacim serisi bulunmadığı için bu teyidin zaten oluştuğu iddia edilmiyor.
Sektör radarı bir para akışı ölçümü değildir
Görsel bankacılığı temkinli, holdingleri baskılı, enerjiyi izleniyor, savunmayı seçici güçlü olarak tanımlıyor. Bu ifadeler nitel değerlendirmedir; ölçülmüş net para giriş–çıkışı veya bütün sektör hisselerinin ortak performansı sayılmaz. Yabancı ilgisinin sınırlı olduğu ifadesi de güncel takas verisi olmadan sayısal yabancı satışı diye genişletilemez.
Faiz beklentisi, bankalarda fonlama maliyeti ve kredi fiyatlaması üzerinden etkili olabilir; ancak bilanço yapıları farklıdır. Holdinglerde iştiraklerin performansı ve borç yapısı; sanayi şirketlerinde enerji yoğunluğu, ihracat geliri ve işletme sermayesi ihtiyacı önem kazanır. Tek bir makro karardan bütün şirketler için aynı sonuç çıkarılamaz.
PPK kararında beklenti ile sonuç arasındaki fark
TCMB'nin resmî takvimi 22 Ekim toplantısını doğruluyor. Görsel karar öncesi bir çerçeve sunduğu için bu metin de gerçekleşmiş karar yönü varsaymaz. Piyasa açısından yalnızca faiz değişimi değil, sonucun önceden ne ölçüde beklendiği ve açıklama metninin gelecek döneme ilişkin tonu önemlidir.
Görseldeki %35,55 on yıllık tahvil getirisi ile %39,51 gösterge faiz, farklı vade referanslarıdır; politika faiziyle aynı gösterge değildir. Şirket değerlemesine etkileri borç vadesi, yeniden finansman ihtiyacı ve nakit üretimine göre değişebilir. Bilanço döneminde satış büyümesinin yanında faaliyet marjı, net borç ve nakit dönüşümü de incelenmelidir.
FUMA PRIME değerlendirmesi: 11.600–11.800 aralığı, karar gününde fiyatın davranışını gözlemlemek için kullanışlı bir çerçeve sunuyor. Daha sağlam yorum, ilk yönü ilan etmekten çok hareketin hangi şirketlerle, ne kadar katılımla ve ne ölçüde kalıcı biçimde oluştuğunu açıklayabilen yorumdur.