 Gürültüyü değil, anlamı büyütüyoruz.
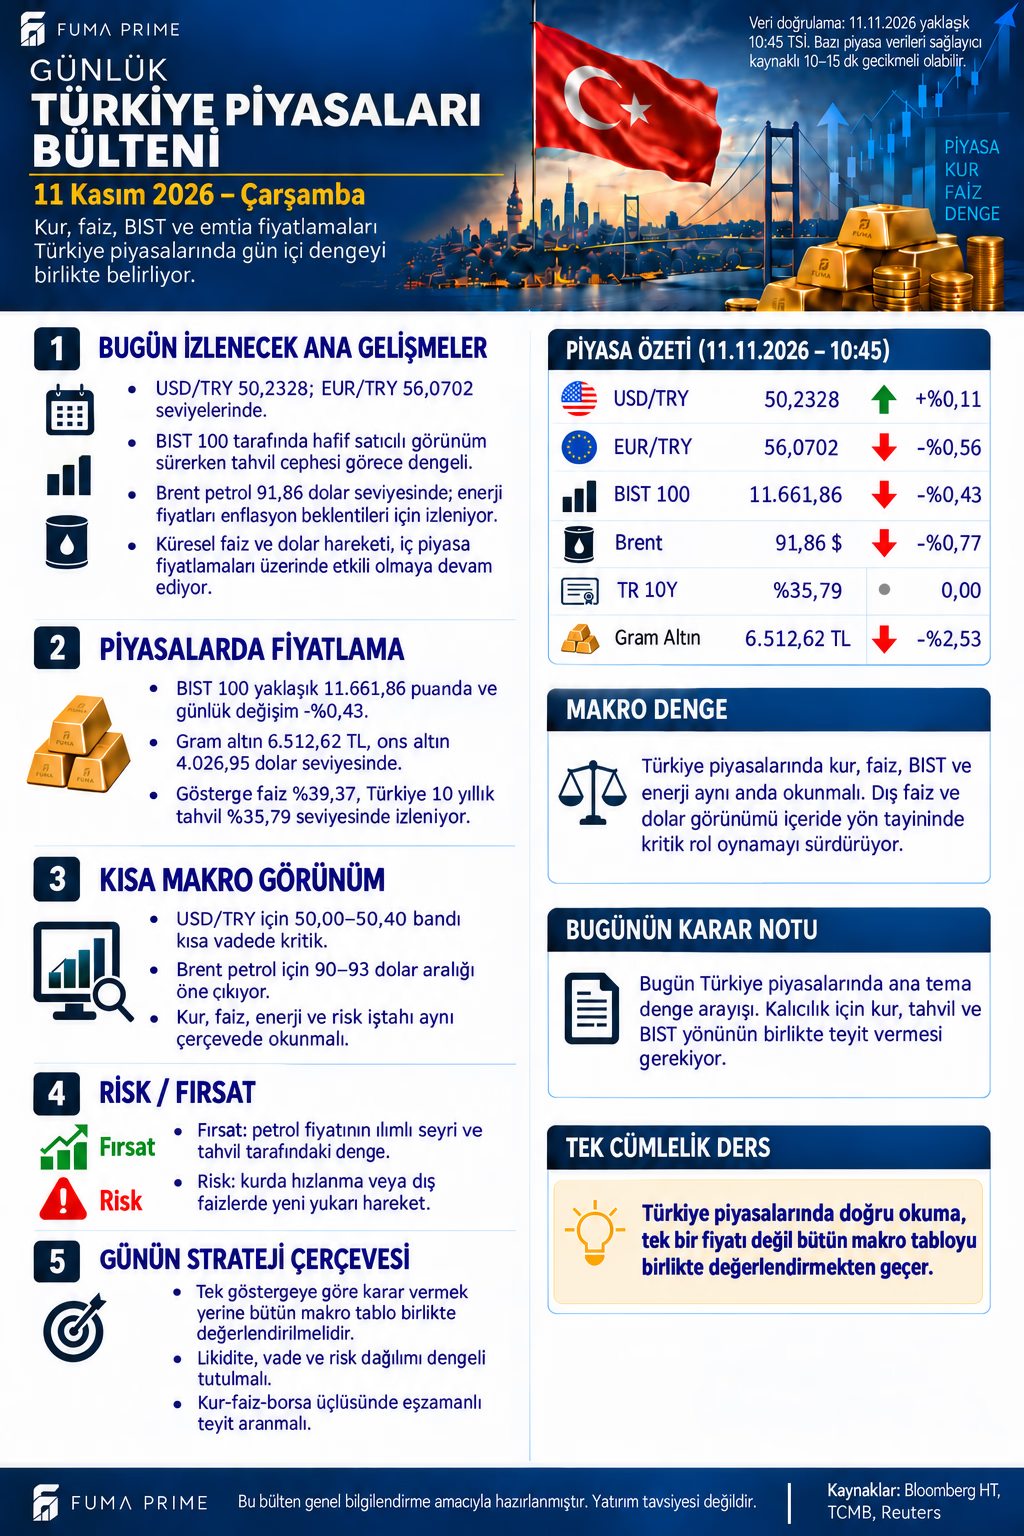
Denge arayışını dört kanalda değerlendirmek
Türkiye piyasalarında aynı sabah görülen kur, tahvil, borsa ve enerji fiyatları tek bir ortak hikâyeye zorlanmamalı. Görsel USD/TRY 50,2328, EUR/TRY 56,0702, Brent 91,86 dolar ve on yıllık tahvil getirisi %35,79 referanslarını veriyor. Ancak bu satırların her biri için aynı işlem saati, vade ve fiyat yönü teyit edilmiş değil.
BIST'teki 11.661,86 puan ile -%0,43 değişim, zaman damgalı banka tablosunda 10 Kasım kapanışı. Yeni günün canlı düşüşü olarak tekrar kullanılmıyor. Bu ayrım, dünün gerçekleşmesiyle bugünün beklentisini ayırarak okuyucunun yanlış bir hızlanma veya yavaşlama sonucu çıkarmasını önler.
Kur neden tek başına yeterli değil?
USD/TRY için 50,00–50,40 alanı görselin kısa vadeli referansıdır. Bu aralık bir kur hedefi veya garanti değildir. Düşük günlük değişim, şirketlerin döviz riskinin ortadan kalktığı anlamına gelmez. İthalat ödeme günü, ihracat tahsilat vadesi, borç para birimi ve korunma işlemleri sonucu belirler.
EUR/TRY, hem dolar/TL hem de euro/dolar bileşenlerinden etkilenir. Bu nedenle dolar/TL yükselirken euro/TL'nin aynı yönde hareket etmesi şart değildir. Kur sepetindeki bu ayrışma özellikle euro geliri ve dolar maliyeti olan şirketlerde önem kazanabilir. Görseldeki seviyelerden hareketle tüm şirketler için ortak kazanç veya kayıp sonucu üretilmemeli.
Tahvil getirisi hangi beklentiyi taşır?
Gösterge faiz %39,37 ve on yıllık getiri %35,79 olarak aktarılmış. Vade, likidite ve enflasyon beklentisi farklılıkları bu ayrışmaya katkıda bulunabilir. Kısa ve uzun vadenin farklı olması tek başına kesin bir faiz indirimi takvimi göstermez. Getiri eğrisini yorumlamak için aynı gün ve aynı yöntemle üretilmiş seri gerekir.
Nominal getiri ile reel getiri de ayrılmalı. Geçmiş enflasyonu yıllık faizden çıkarmak, gelecekte gerçekleşecek reel kazancı kesinleştirmez. Beklenen enflasyon, vergi, bileşik getiri ve elde tutma süresi karşılaştırmayı değiştirir. Tahvil fiyatı ile getirisinin ters yönlü hareket etmesi de faiz düşüşünün mevcut tahvil değerine etkisini anlamak açısından önemlidir.
Petrolün gerilemesi nasıl aktarılır?
Brent'in 91,86 dolar referansı, enerji ithal eden ekonomi için maliyet baskısını hafifletebilecek bir unsur. Ancak uluslararası petrol fiyatındaki gerileme, tüketici fiyatlarına aynı gün ve aynı oranda geçmez. Kur, vergi, rafinaj marjı, stok maliyeti ve fiyatlama takvimi aktarımı değiştirir.
Ayrıca düşüşün nedeni önemlidir. Arz rahatlaması kaynaklı gerileme ile küresel talep kaybı kaynaklı gerileme aynı büyüme sonucunu doğurmaz. İkincisinde enerji tasarrufuna karşı ihracat siparişleri zayıflayabilir. Dolayısıyla düşük petrol bütün yerel varlıklar için koşulsuz olumlu işaret değildir.
Koşullu görünüm ve izleme sırası
FUMA PRIME değerlendirmesi: Destekleyici senaryoda enerji maliyeti sakinleşir, kur oynaklığı sınırlanır ve tahvil koşulları iyileşir. Ana senaryoda dış faiz baskısı ile enerji rahatlaması dengelenir; şirket ve sektör farkları öne çıkar. Risk senaryosunda dolar ve dış getiriler yükselirken içeride fonlama koşulları zorlaşır. Okuyucu açısından ölçüt, tek bir fiyatın yönü değil bu kanalların birlikte teyit vermesidir. Likidite, vade ve yükümlülük uyumu gözetilmeden makro görüşü tek bir işlem kararına çevirmek eksik kalır.