 Gürültüyü değil, anlamı büyütüyoruz.
Tepki alımı neyi kanıtlar, neyi kanıtlamaz?
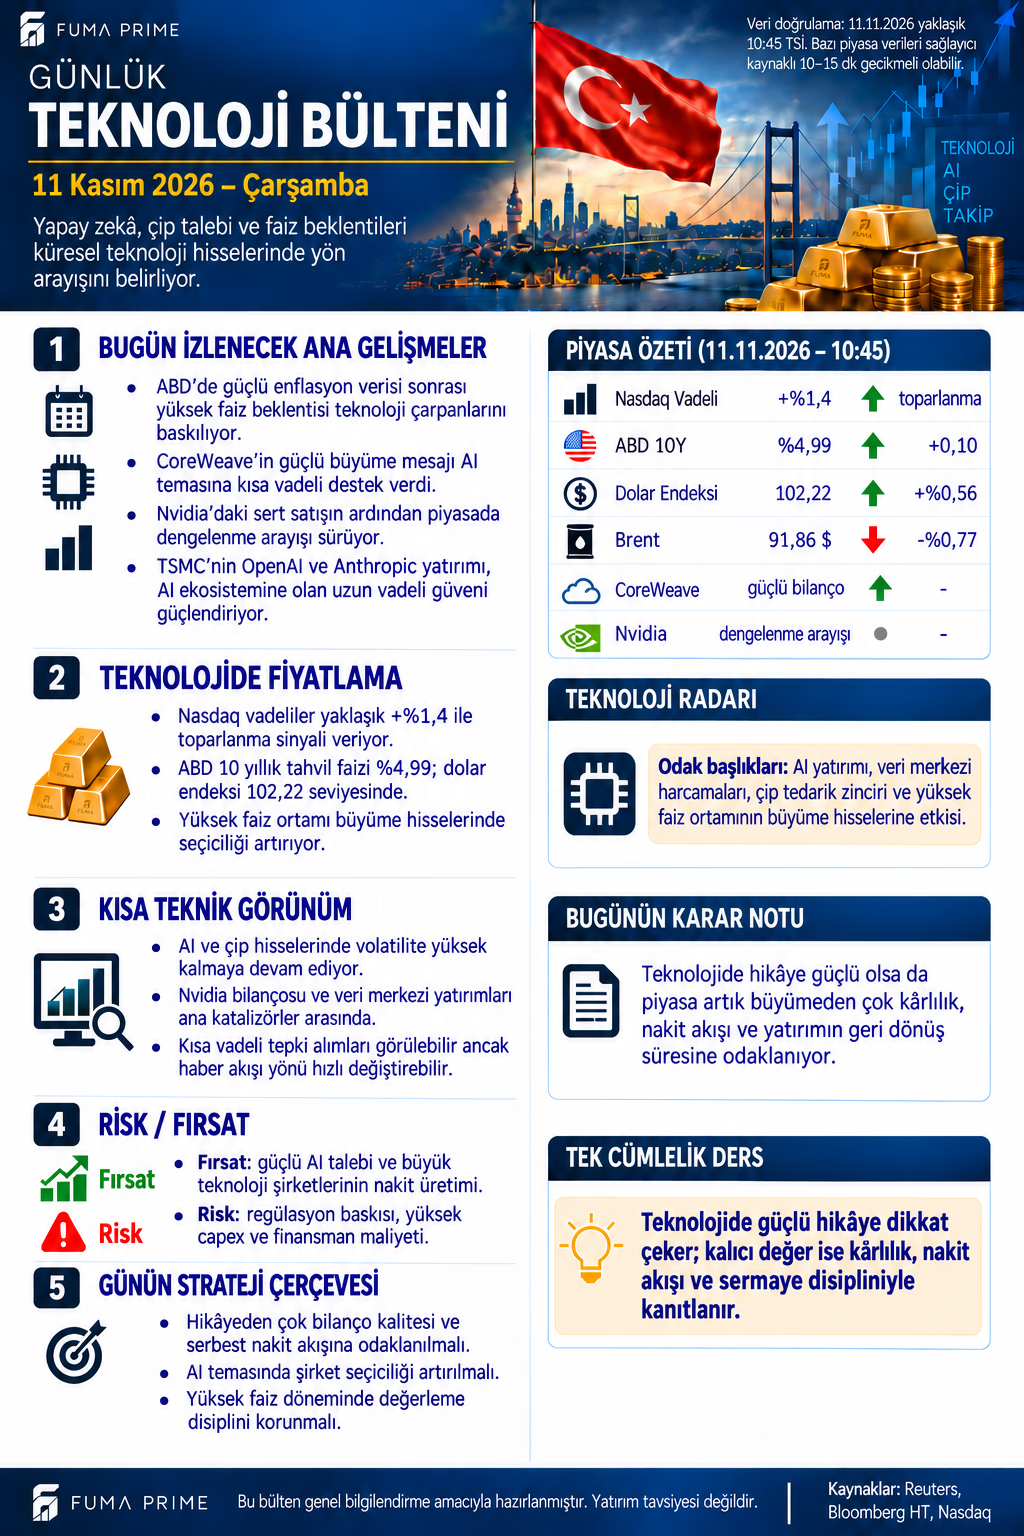
Bültende Nasdaq vadeli kontratları yaklaşık +%1,4, ABD on yıllık tahvil getirisi %4,99 ve dolar endeksi 102,22 olarak yer alıyor. Bunlar sabah referanslarıdır; vadeli endeksteki yükseliş ABD nakit piyasasının gün sonu performansı değildir. Kontrat vadesi ve önceki uzlaşma bazı belirtilmeden bütün Nasdaq yatırım araçlarına aynı getiri atanamaz.
Yapay zekâ talebine ilişkin olumlu haberler ile yüksek iskonto oranı aynı anda fiyatlanabilir. İlk unsur gelecekteki gelir beklentisini, ikincisi o gelirin bugünkü değerini etkiler. Bu nedenle güçlü sipariş açıklamasının her değerleme düzeyinde aynı hisse getirisine yol açması beklenmemeli.
CoreWeave: Büyümenin yanında finansman yükü
Şirketin 10 Kasım tarihli üçüncü çeyrek açıklamasında gelir 3,661 milyar dolar, faaliyet kârı 207 milyon dolar; net zarar 709 milyon dolar ve net faiz gideri 846 milyon dolar. Yönetim 2026 yatırım harcaması beklentisini 37–39 milyar dolar aralığında veriyor. Bu rakamlar, güçlü talep ile finansman ve kapasite maliyetlerinin birlikte değerlendirilmesi gerektiğini gösteriyor.
Düzeltilmiş faaliyet göstergeleriyle muhasebe standartlarına göre sonuçlar aynı kavram değildir. İşletmenin büyümesi, yatırım harcamalarından sonra serbest nakit ürettiğini kendiliğinden kanıtlamaz. Tahsilat takvimi, müşteri yoğunlaşması, borç vadesi ve altyapının kullanım oranı büyüme hikâyesinin dayanıklılığını sınayan temel sorulardır. Buradaki kalite değerlendirmesi fiyat hedefi değil, bilanço okuma çerçevesidir.
TSMC kararının kapsamını doğru aktarmak
TSMC'nin 10 Kasım yönetim kurulu kararı, Anthropic hisseleri ve OpenAI imtiyazlı hisseleri için ayrı ayrı en çok 500 milyon dolar yatırım onayını içeriyor. Onaylanan üst sınır, aynı gün tamamlanmış nakit ödeme veya garantili yatırım getirisi değildir. Karar ekosistemle stratejik yakınlığı gösterir; bütün AI şirketlerinin aynı ölçüde kârlı olacağını kanıtlamaz.
Çip üreticisi, bulut sağlayıcısı ve uygulama şirketi aynı gelir zincirinde farklı risk taşır. Birinin yatırım harcaması diğerinin siparişidir; buna rağmen nihai müşterinin ödeme kapasitesi ve ürünün ekonomik faydası zincirin tamamını etkiler. Aynı temadaki hisselerin benzer haberle farklı tepki vermesi bu nedenle şaşırtıcı değildir.
Yüksek faiz neden seçiciliği artırıyor?
BLS'nin ekim verisinde aylık TÜFE %0,4 ve çekirdek %0,3 arttı. Gerçekleşme ile gelecekteki Fed kararı ayrılmalı; tek bir veri otomatik faiz kararı değildir. Nominal tahvil getirisi de reel faizle aynı kavram değildir. Finansman ihtiyacı yüksek işletmelerde borç yenileme maliyeti, kârı ileriki yıllarda beklenen şirketlerde ise iskonto oranı daha belirgin hâle gelebilir.
Görselde tahvil satırındaki +0,10'un yüzde değişim mi yüzde puan mı olduğu açıklanmıyor. Birim kesinleşmeden bunu 10 baz puan diye sunmak hatalı olabilir. Nvidia için belirtilen dengelenme arayışı da sayısal, aynı zamanlı hisse serisi olmadan teyitli dönüş sinyali sayılmamalıdır.
Senaryoları hangi ölçütler ayırır?
FUMA PRIME değerlendirmesi: Destekleyici senaryoda talep büyümesine marj ve nakit dönüşümü eşlik eder, finansman baskısı hafifler. Ana senaryoda siparişler güçlü kalırken yatırım maliyeti şirketleri ayrıştırır. Risk senaryosunda yüksek faiz, kapasite gecikmeleri veya zayıf nakit dönüşümü değerlemeyi zorlar. Okuyucu için izlenecek temel soru yalnız gelirin ne kadar büyüdüğü değil, bu büyümeyi sağlamak için ne kadar sermaye kullanıldığı ve elde kalan nakdin ne olduğudur.