 Gürültüyü değil, anlamı büyütüyoruz.
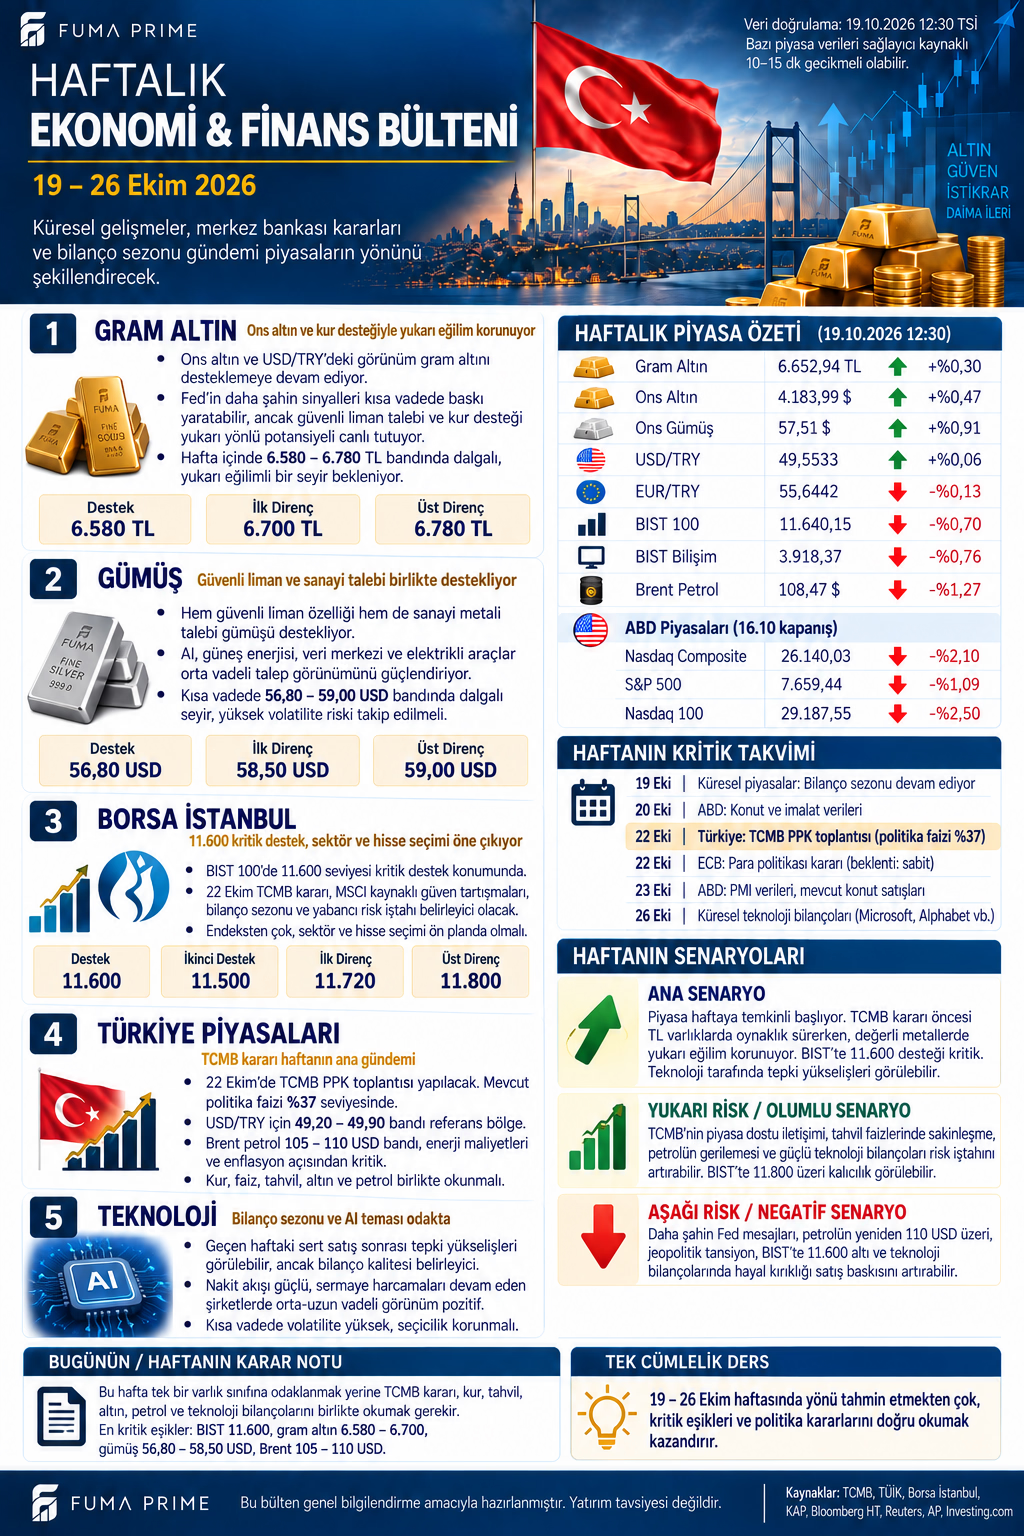
Haftanın çerçevesi: Fiyat yönünden önce hareketin dayanağı
19–26 Ekim haftasına ilişkin bülten, değerli metallerde sınırlı pozitiflik ile hisse piyasalarında temkinli görünümü aynı tabloda buluşturuyor. Gram altın, ons altın ve gümüş artıda; BIST 100 ve BIST Bilişim ekside. Kur hareketi sınırlı, Brent günlük bazda geriliyor. Bu dağılım tek başına bütün piyasalarda ortak bir yön değişikliği göstermiyor. Haftanın temel sorusu, ilk fiyat hareketinin hangi veri veya bilanço desteğiyle kalıcı hâle gelebileceği.
Bu yazı 19 Ekim başlangıç kesitine dayanan ileriye dönük haftalık izleme dosyasıdır. Görseldeki yüzdeler tamamlanmış 19–26 Ekim getirileri değildir. ABD endeksleri ayrıca 16 Ekim kapanışı olarak verilmiştir. Farklı veri saatleri aynı işlem anı gibi karşılaştırılmıyor; senaryolar da gerçekleşmiş sonuç veya hesaplanmış olasılık olarak sunulmuyor.
Takvim düzeltmesi: Görseldeki iki tarih esas alınmamalı
ECB'nin para politikası toplantısının karar günü 29 Ekim 2026'dır; görseldeki 22 Ekim tarihi hatalıdır. Microsoft'un sonuç açıklama tarihi ise 28 Ekim 2026'dır; 26 Ekim değildir. Bu tarihler kurumların resmî takvimlerinden kontrol edilmiştir. Her ikisi de bu bültenin 19–26 Ekim kapsamının dışındadır. Alphabet için görseldeki 26 Ekim tarihine ayrıca birincil teyit sağlanamadığından kesin bilanço günü olarak yer verilmemiştir.
| Başlık | Doğrulanan tarih veya durum | Haftalık okuma |
|---|---|---|
| TCMB PPK kararı | 22 Ekim 2026 | Haftanın yerel politika odağı |
| TCMB son açıklanan politika faizi | 10 Eylül kararında %37 | 22 Ekim sonucu henüz belli değil |
| ECB para politikası kararı | 29 Ekim 2026 | Bu haftanın sonrasındaki risk başlığı |
| Microsoft sonuç açıklaması | 28 Ekim 2026 | Haftanın sonrasına ilişkin beklentiler |
Görselin ABD konut, imalat, PMI ve mevcut konut satışları için verdiği günler bu çalışmada özgün yayımlama takvimleriyle tek tek teyit edilmediğinden kesin randevu listesi olarak tekrarlanmıyor. Yayın saati veya açıklama tarihi ile genel izleme temasını ayırmak, yanlış bir etkinliği beklemeyi önler.
Başlangıç tablosu nasıl okunmalı?
| Gösterge | Görseldeki seviye | Görsel değişimi |
|---|---|---|
| Gram altın | 6.652,94 TL | +%0,30 |
| Ons altın | 4.183,99 dolar | +%0,47 |
| Ons gümüş | 57,51 dolar | +%0,91 |
| USD/TRY | 49,5533 | +%0,06 |
| EUR/TRY | 55,6442 | -%0,13 |
| BIST 100 | 11.640,15 | -%0,70 |
| BIST Bilişim | 3.918,37 | -%0,76 |
| Brent petrol | 108,47 dolar | -%1,27 |
| Nasdaq Composite | 26.140,03 | -%2,10 |
| S&P 500 | 7.659,44 | -%1,09 |
| Nasdaq 100 | 29.187,55 | -%2,50 |
ABD satırları son kapanış referanslarıdır; Türkiye satırları gün içi veri kesitidir. Nasdaq Composite ve Nasdaq 100 farklı endekslerdir. Puan düzeylerini birbirinin devamı sayarak kayıp hesabı yapmak doğru değildir. Bu dosya sürekli güncellenen kotasyon ekranı değildir; hafta ilerledikçe başlangıç değerlendirmesinin yeni verilerle yeniden sınanması gerekir.
1. Gram altın: Ons ve kur katkısını birbirinden ayırmak
Gram altında 6.652,94 TL başlangıç referansı bulunuyor. Ons ve USD/TRY aynı yönde destek veriyor; ancak yerel gramın günlük yüzdesi bileşenlerle birebir örtüşmüyor. Günlük altın görselinde 10.00 ile yaklaşık 12.30 olmak üzere farklı saatler yer aldığından, bu değerleri aynı anda işlem yapılabilir bir fiyat paketi olarak okumak mümkün değil.
Basılı ons ve kurla 4.183,99 × 49,5533 ÷ 31,1034768 yaklaşık 6.665,83 TL/gram verir. Yerel referansla 12,89 TL fark bulunması tek başına ucuzluk veya arbitraj kanıtı değildir. Makas, ürün primi, saflık, ücretler ve fiyat anı sonucu değiştirir. Ons yükselirken kurun sakin kalması ile ons zayıflarken kurun yükselmesi aynı TL fiyatını üretebilir; fakat iki durumun risk yapısı farklıdır.
Haftalık görsel 6.580 destek, 6.700 ilk direnç, 6.780 üst direnç alanlarını veriyor. 6.700'e yaklaşmak yerine bu bölgede kalıcı işlem oluşup oluşmadığı daha anlamlı bir ölçüt olabilir. 6.580 altında devam eden zayıflık, görseldeki yukarı eğilimli ana senaryoyu yeniden değerlendirmeyi gerektirir. Bu bantlar hedef fiyat veya kesin sonuç değildir.
2. Gümüş: Sanayi teması fiyat teyidiyle birlikte izlenmeli
Ons gümüş 57,51 dolar. Aynı kurla teorik gram karşılığı yaklaşık 91,62 TL hesaplanır; fiziki veya banka satış fiyatı değildir. Ons için 56,80 destek, 58,50 ilk direnç, 59,00 üst direnç haftalık referansları öne çıkıyor. Gümüşün daha yüksek oynaklığı, aynı yüzde hareketinin yatırım sonucuna maliyet ve makas üzerinden farklı yansımasına yol açabilir.
Elektronik, güneş enerjisi, veri merkezleri ve elektrikli araçlar orta vadeli talebin araştırılabileceği alanlardır. Ancak yatırım haberleri ile gerçekleşmiş metal tüketimi aynı gösterge değildir. Üretim hacmi, kullanılan gümüş miktarı, stoklar ve ikame teknolojileri incelenmeden bütün artış sanayi talebine bağlanamaz. Güvenli liman ilgisi ile büyüme endişesi aynı anda etkili de olabilir.
Hafta içinde 58,50 üzerinde tutunma, güçlenmenin genişlemesi açısından izlenebilir. Dirençten tekrar satış gelmesi ise tepkinin sınırını gösterebilir. 56,80 altında kalıcılık, ana çerçeveyi zayıflatır. Bir seviyeye kısa süreli temas, tek başına doğrulanmış kırılma değildir.
3. Borsa İstanbul: 11.600 çevresinde tepkinin kalitesi
BIST 100 11.640,15 puanla 11.600 desteğine yakın başlıyor. Haftalık görselde alt destek 11.500, dirençler 11.720 ve 11.800. Destek üstünde bulunmak otomatik olarak toparlanma başladığı anlamına gelmez. Fiyatın bu alanda nasıl dengelendiği, yükselen hisse sayısı ve sektör katılımı daha açıklayıcıdır.
11.720–11.800 bandına dönüşte birkaç büyük hissenin etkisiyle oluşan hareket ile geniş katılımı olan yükselişi ayırmak gerekir. Hacim tek başına alıcıların üstünlüğünü göstermez; her işlemde alıcı ve satıcı vardır. Yüksek hacmin hangi fiyat davranışıyla birlikte oluştuğu önemlidir. Destek altındaki devamlı satış ise toparlanma varsayımının sorgulanmasını gerektirir.
22 Ekim PPK kararı ve şirket sonuçları, finansman maliyeti ile kârlılık beklentilerini etkileyebilir. Banka, sanayi ve ihracat şirketlerinin aynı faiz veya kur değişimine duyarlılığı farklıdır. Bilanço değerlendirmesinde satış büyümesine ek olarak faaliyet marjı, net borç, işletme sermayesi ve nakit üretimi izlenmeli. Görselde anılan MSCI başlığı ise yeni bir kararın bu hafta kesin açıklanacağı veya ölçülmüş bir fon çıkışı olduğu anlamında kullanılmıyor.
4. Türkiye piyasaları: Faiz kararı ile enerji maliyeti birlikte okunmalı
TCMB'nin resmî takvimi 22 Ekim PPK kararını doğruluyor. Son açıklanan 10 Eylül kararında politika faizi %37 olarak korunmuştu. Bu, gelecek kararın aynı kalacağını göstermez. Kararın yanında açıklama metnindeki risk değerlendirmesi ve likidite vurguları da fiyatlama açısından önem taşıyabilir.
Bir politika değişikliğinin piyasa etkisi yalnızca artış veya indirim yönüne bağlı değildir; önceden ne ölçüde beklendiği de önemlidir. Güvenilir bir beklenti dağılımı verilmediği için bu dosyada “beklentiden güçlü” veya “kesin sürpriz” gibi ölçülmüş sonuç izlenimi yaratılmıyor. Karar sonrası kur, tahvil ve sektörlerin birlikte verdiği tepki izlenebilir.
USD/TRY için 49,20–49,90, Brent için 105–110 dolar görselin izleme bantlarıdır. Petrolün 110 dolar üstünde kalıcılaşması enerji ithalatı ve şirket maliyetleri açısından baskı ihtimalini artırabilir. 105 dolar altına gerilemesi ise diğer koşullar aynıysa rahatlatıcı olabilir. Kur, vergi, tedarik sözleşmeleri ve aktarım süresi nedeniyle petrol değişimi tüketici fiyatına aynı gün ve aynı oranda yansımaz.
5. Teknoloji: Tepki yükselişi ile bilanço iyileşmesi farklıdır
ABD son kapanış verileri, bu haftaya taşınan zayıf risk iştahı referansı sunuyor. Sert düşüş sonrası tepki ihtimali bulunabilir; ancak bu ihtimal yeni bir yükseliş trendi kanıtı değildir. Özellikle yatırım harcamaları yüksek şirketlerde satış büyümesinin ne kadarının serbest nakit akışına dönüşebildiği belirleyicidir.
Yapay zekâ, çip ve bulut yatırımları gelecekte gelir yaratabilir; aynı zamanda bugünden finansman, enerji ve amortisman yükü doğurur. Bu yüzden şirket sunumlarında yalnızca bütçe artışına değil, kapasite kullanımı, müşteri talebi ve kârlılık rehberliğine bakılmalı. Bir sektörün uzun vadeli büyüme potansiyeli, her değerlemenin uygun olduğu anlamına gelmez.
Microsoft'un 28 Ekim sonuçları bu bülten döneminin dışındadır. Beklentileri hafta içinde fiyatlanabilir; ancak henüz açıklanmamış sonuçlar gerçekleşmiş bilanço desteği gibi anlatılamaz. BIST Bilişim de yerel likidite ve şirket yapısı farklı olduğundan Nasdaq'ın birebir kopyası kabul edilmemeli.
Üç senaryo: Yorumu değiştirecek koşullar
| Senaryo | İzlenecek koşullar | Yeniden değerlendirme gerektiren durum |
|---|---|---|
| Dengelenme | BIST 11.600 çevresinde tutunur; kur ve enerji bant içinde kalır | Desteklerde kalıcılık kaybolur veya sektör katılımı daralır |
| Güçlenme | BIST 11.800 üzerinde kalıcılık ve daha geniş katılım oluşur; finansman baskısı hafifler | Üst bölgeden hızlı geri dönüş, zayıf nakit üretimi veya kur baskısı |
| Baskının artması | BIST 11.600 altında kalır; petrol 110 üzerinde kalıcılaşır veya finansman şartları ağırlaşır | Satışın karşılanması ve risk göstergelerinde birlikte iyileşme |
Bu senaryoların sayısal olasılığı hesaplanmamıştır. Bir varlık için olumlu koşul diğeri için aynı sonucu yaratmayabilir; örneğin riskten kaçış altını desteklerken teknoloji değerlemelerini zorlayabilir. Farklı varlık isimlerine sahip olmak da ortak faiz ve dolar duyarlılığını kendiliğinden ortadan kaldırmaz.
Haftanın karar çerçevesi
- Verinin zamanı nedir? Ara kesit, kapanış ve açıklama tarihi ayrılmalı.
- Hareketi ne taşıyor? Ons, kur, sektör katılımı ve bilanço etkisi ayrı değerlendirilmeli.
- Görüş ne zaman değişir? Destek–dirençte kalıcılık ve doğrulanmış yeni açıklamalar başlangıç yorumunu sınamalı.
FUMA PRIME değerlendirmesi: Haftanın ağırlık merkezi yerel politika kararı, enerji maliyeti ve bilanço kalitesidir. En faydalı yaklaşım, yönü peşinen ilan etmek yerine fiyat hareketinin dayanağını ve onu geçersiz kılacak koşulu açık tutmaktır. Böylece tek bir rakama bağlı kalmadan, yeni bilgi geldikçe daha tutarlı değerlendirme yapılabilir.