 Gürültüyü değil, anlamı büyütüyoruz.
Sakin kur, düşük risk anlamına gelmiyor
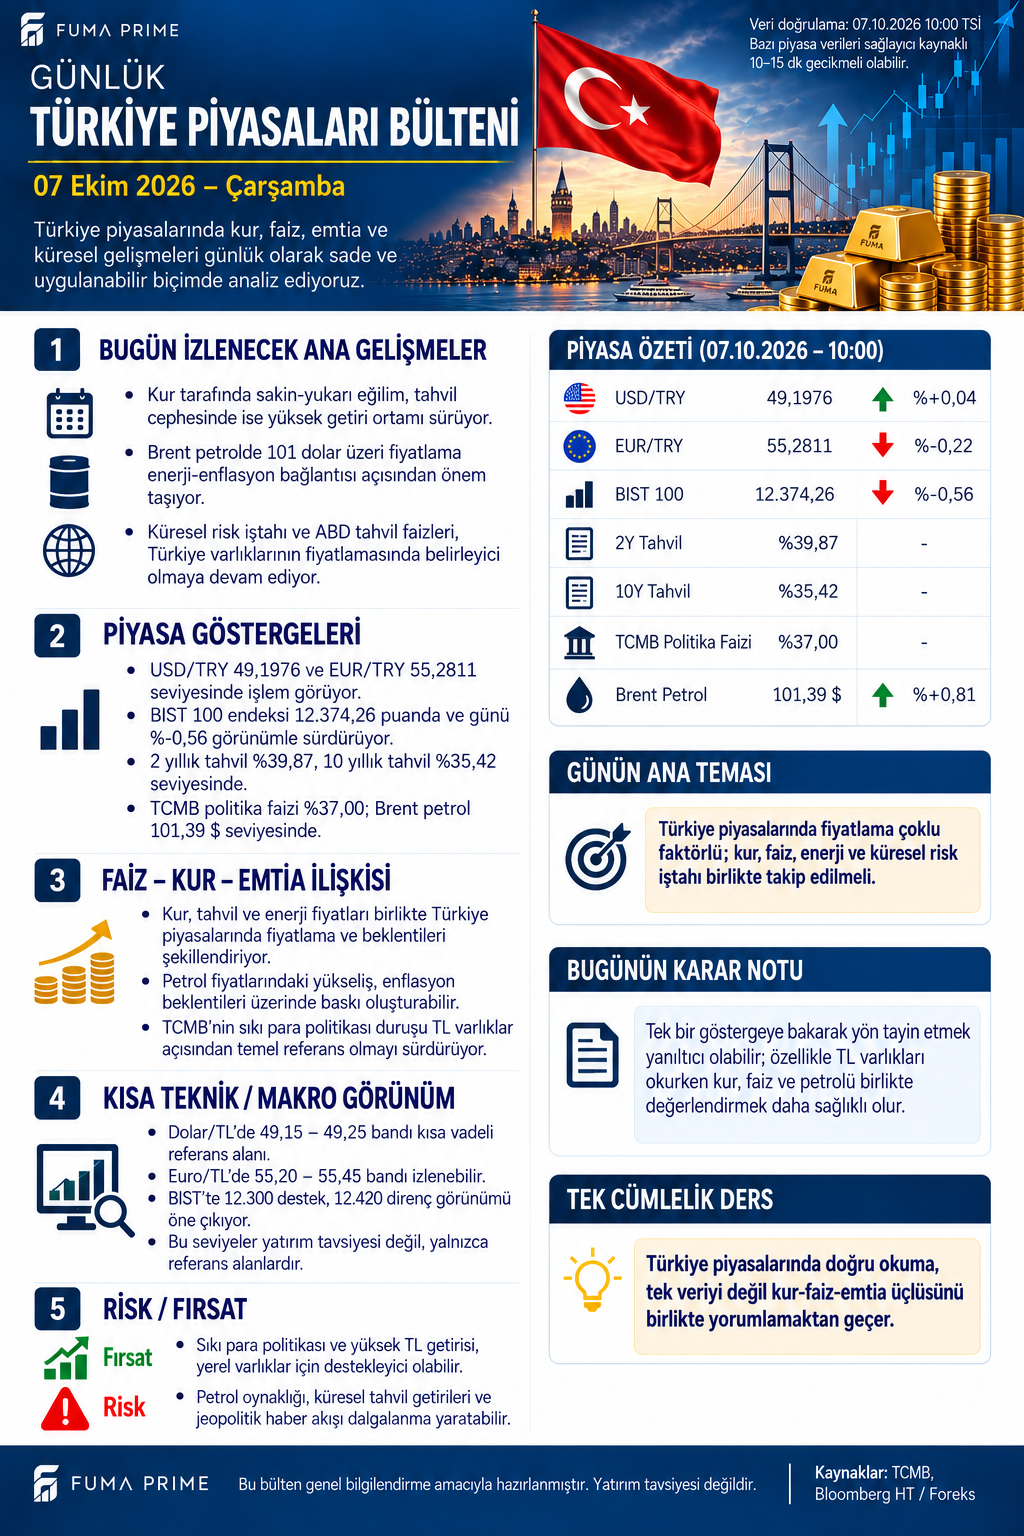
Türkiye piyasaları görselinde USD/TRY 49,1976 ve +%0,04, EUR/TRY 55,2811 ve -%0,22. BIST 100 12.374,26 ile -%0,56. İki yıllık tahvil getirisi %39,87, on yıllık getiri %35,42, TCMB politika faizi %37,00. Brent petrol 101,39 dolar ile +%0,81 değişimde. Göstergeler aynı yönde hareket etmiyor; tek fiyat üzerinden genel piyasa hükmü vermek bu yüzden yanıltıcı olabilir.
| Alan | Bülten değeri | İzlenecek ilişki |
|---|---|---|
| USD/TRY | 49,1976 | Kur eğilimi ve TL finansman maliyeti |
| EUR/TRY | 55,2811 | Kur sepeti ve çapraz kur etkisi |
| 2 yıllık tahvil | %39,87 | Yakın dönem faiz ve risk beklentileri |
| 10 yıllık tahvil | %35,42 | Uzun vadeli enflasyon ve vade primi |
| Brent | 101,39 dolar | Enerji ithalatı ve maliyet baskısı |
Getiri eğrisi beklentiyi anlatır, garanti vermez
İki yıllık tahvil getirisinin on yıllık getiriden yüksek olması, vadeler arasında farklı beklenti ve risk fiyatlamaları bulunduğunu gösteriyor. Bu fark doğrudan ve kesin bir faiz indirimi takvimi olarak okunmamalı; likidite, vade primi ve tahvil talebi de fiyatı etkiler. Nominal getirinin yüksekliği ise enflasyon ve vergi etkileri hesaba katılmadan gerçek kazanç anlamına gelmez.
Enerji tarafında petrol artışı, Türkiye’nin ithalat maliyetleri ve bazı şirketlerin marjları açısından baskı yaratabilir. Kurun sınırlı yükseldiği bir günde dahi dolar bazındaki enerji fiyatı maliyetleri artırabilir. Enflasyona geçişin boyutu; hareketin süresine, fiyatlama davranışına ve diğer maliyet kalemlerine bağlıdır.
Görselde Dolar/TL için 49,15–49,25, Euro/TL için 55,20–55,45 kısa vadeli referans bantları belirtiliyor. Dolar/TL ve Euro/TL’nin farklı yönde hareket etmesi çapraz kur etkisiyle de ilişkili olabilir; yalnızca bir kur üzerinden TL’nin genel yönünü değerlendirmek yeterli değildir. BIST için 12.300 destek ve 12.420 direnç görünümü, finansal koşulların hisselere yansımasını izlemek için ayrı bir çerçeve sunuyor.
FUMA PRIME değerlendirmesi: Kur, faiz ve enerji birlikte okunmalı. Yüksek TL getirisi yerel varlıklara destek sağlayabilecek bir unsur; aynı zamanda şirketlerin finansman yükü ve değerlemeleri açısından sınır oluşturabilir. Daha sağlıklı bir değerlendirme, nominal getiriyi enflasyonla, şirket kârlılığını enerji ve finansman maliyetiyle karşılaştırarak yapılır.