 Gürültüyü değil, anlamı büyütüyoruz.
Türkiye piyasalarında çoklu denge
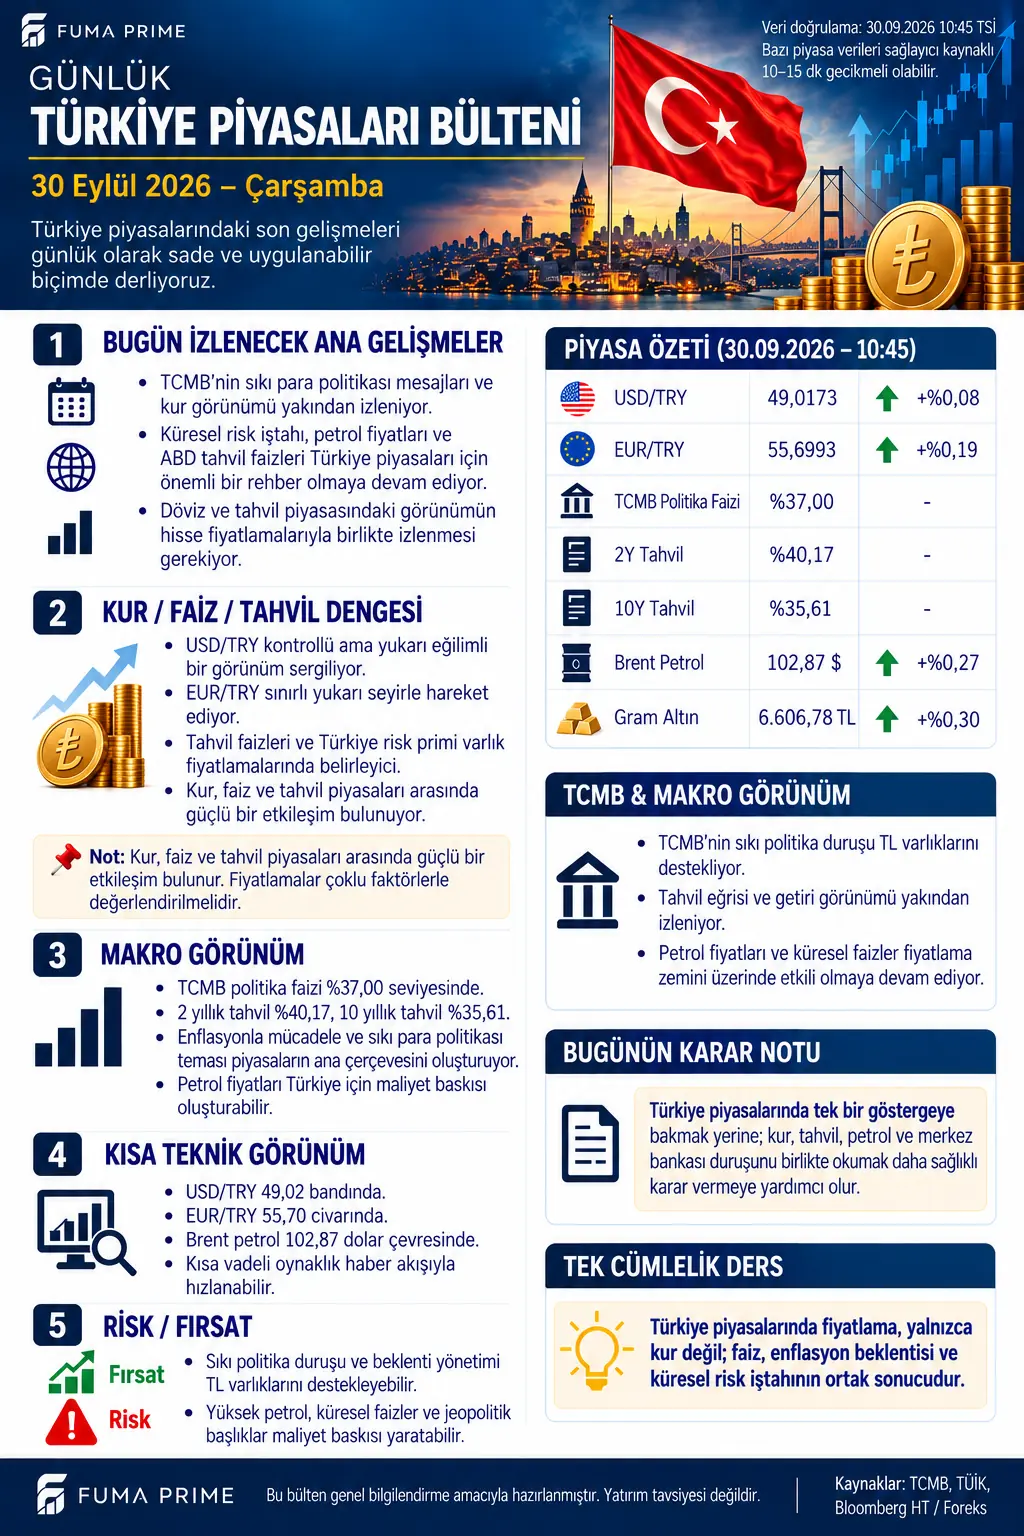
30 Eylül bülteninin 10.45 TSİ kesitinde USD/TRY 49,0173 ve +%0,08, EUR/TRY 55,6993 ve +%0,19 değişimde. TCMB politika faizi %37,00, iki yıllık tahvil %40,17, on yıllık tahvil %35,61. Brent petrol 102,87 dolar ile +%0,27, gram altın 6.606,78 TL ile +%0,30 yükseliyor.
| Gösterge | Görsel değeri | Analitik okuma |
|---|---|---|
| USD/TRY | 49,0173 | Kontrollü yukarı eğilim |
| EUR/TRY | 55,6993 | Günlük +%0,19 |
| TCMB politika faizi | %37,00 | Sıkı duruşun ana referansı |
| 2 yıllık tahvil | %40,17 | Kısa vadeli risk ve enflasyon primi |
| 10 yıllık tahvil | %35,61 | Uzun vadeli beklenti bileşimi |
| Brent petrol | 102,87 dolar | Maliyet kanalı yakından izlenmeli |
Kurun seviyesi kadar hızı da önemli
USD/TRY'nin 49 çevresindeki kontrollü görünümü ani kur şokundan farklı bir aktarım üretir; yine de kalıcı değer kaybı ithal girdi ve fiyatlama davranışları üzerinden enflasyon baskısını zaman içinde besleyebilir. EUR/TRY'deki daha hızlı günlük artış, euro geliri veya maliyeti taşıyan şirketlerde farklı bilanço etkileri yaratır. Bu nedenle kur sepeti, açık döviz pozisyonu ve gelir para birimi birlikte incelenmelidir.
Tahvil eğrisi ve enerji maliyeti
İki yıllık tahvil faizinin politika faizinin üzerinde, on yıllığın ise daha aşağıda olması; kısa vadeli enflasyon, likidite ve risk priminin güçlü kaldığına işaret ediyor. Bu yapı tek başına olumlu ya da olumsuz hüküm vermez; enflasyon beklentileri, Hazine arzı ve büyüme görünümüyle birlikte okunmalıdır.
Brent'in 102,87 dolar seviyesinde kalması taşımacılık, petrokimya ve üretim maliyetleri açısından önem taşıyor. Petrolün iç fiyatlara geçişi kur, vergi, stok ve sözleşme yapısına bağlıdır; aynı gün bire bir yansıma beklenmemeli. Ancak yüksek fiyatın kalıcılaşması cari denge ve şirket marjları üzerinde baskı oluşturabilir.
FUMA PRIME değerlendirmesi: Sıkı para politikası TL varlıkları için denge unsuru olmaya devam ederken kısa vadeli tahvil faizi finansman koşullarının hâlâ zorlayıcı olduğunu gösteriyor. “Kur sakin, risk bitti” sonucu yerine kurun hızı, tahvil eğrisi, enerji maliyeti ve şirketlerin döviz pozisyonu aynı çerçevede değerlendirilmelidir.