 Gürültüyü değil, anlamı büyütüyoruz.
Türkiye piyasalarında sabah dengesi
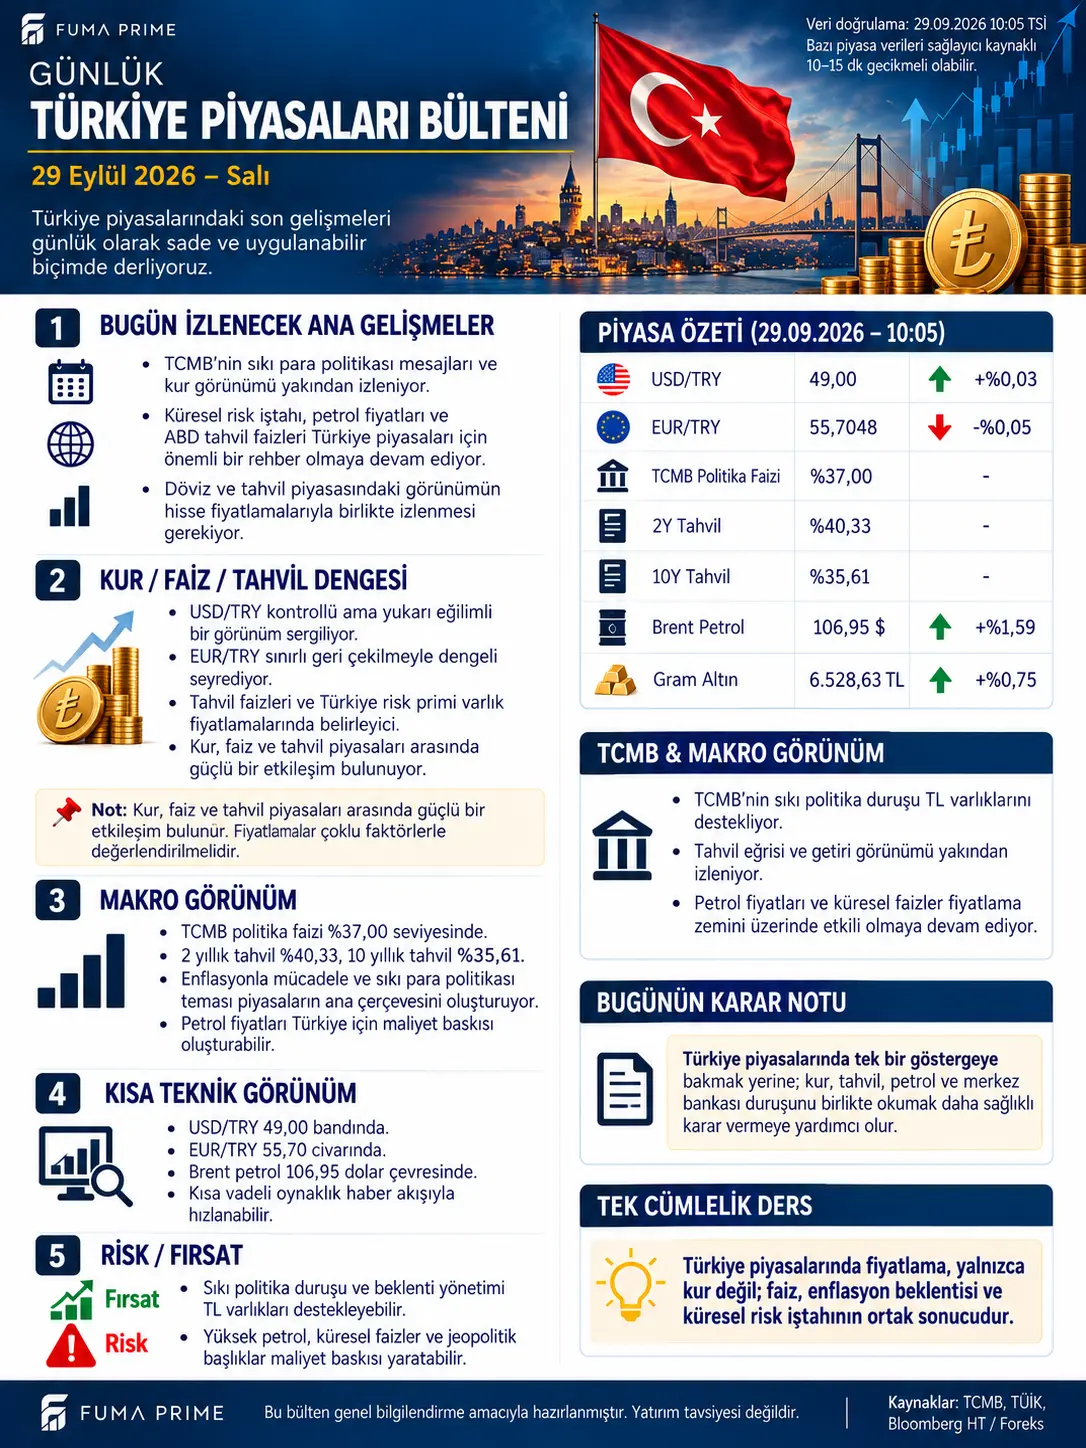
29 Eylül bülteninin 10.05 TSİ kesitinde USD/TRY 49,00 ve +%0,03, EUR/TRY 55,7048 ve -%0,05 değişimde. TCMB politika faizi %37,00, iki yıllık tahvil %40,33, on yıllık tahvil %35,61. Brent petrol 106,95 dolar ile +%1,59 yükseliyor.
| Gösterge | Görsel değeri | Analitik okuma |
|---|---|---|
| USD/TRY | 49,00 | Kontrollü, yukarı eğilimli |
| EUR/TRY | 55,7048 | Sınırlı günlük gerileme |
| TCMB politika faizi | %37,00 | Sıkı duruşun ana referansı |
| 2 yıllık tahvil | %40,33 | Kısa vadeli risk ve enflasyon primi |
| 10 yıllık tahvil | %35,61 | Uzun vadeli beklenti bileşimi |
| Brent petrol | 106,95 dolar | Günlük +%1,59 |
49 seviyesi neden tek başına sinyal değil?
USD/TRY'nin 49,00 çevresinde olması psikolojik açıdan dikkat çekici olsa da kur analizinde yuvarlak rakamdan çok hareketin hızı ve oynaklığı önemlidir. Kontrollü yükseliş, ani kur şokundan farklı bir aktarım mekanizması üretir; buna rağmen kalıcı değer kaybı ithal girdi ve fiyatlama davranışları üzerinden enflasyon baskısını zaman içinde artırabilir.
Euro/TL'deki sınırlı gerileme kur sepetindeki baskının tamamen ortadan kalktığı anlamına gelmez. İhracatçı şirketlerde euro gelirleri, dolar maliyetleri ve açık döviz pozisyonu birlikte incelenmelidir. Aynı kur hareketi her şirketin bilançosunu aynı yönde etkilemez.
Tahvil eğrisi ve petrolün ortak mesajı
İki yıllık tahvil faizinin politika faizinin üzerinde, on yıllığın ise daha aşağıda olması; kısa vadeli enflasyon, likidite ve risk priminin güçlü kaldığını gösteriyor. Bu fark tek başına iyimserlik veya kötümserlik üretmez; enflasyon beklentileri, büyüme ve Hazine arzıyla birlikte okunmalıdır.
Brent'in 106,95 dolar seviyesine yükselmesi enerji ithalatı, taşımacılık, petrokimya ve üretim maliyetleri açısından risk yaratıyor. Petrol artışının fiyatlara geçişi kur, vergi, stok ve sözleşme yapısına bağlıdır; aynı gün bire bir yansıma beklenmemelidir. Ancak yüksek seviyenin kalıcılaşması cari denge ve şirket marjları üzerinde baskı oluşturabilir.
FUMA PRIME değerlendirmesi: Sıkı politika duruşu TL varlıkları için bir denge unsuru, fakat yüksek kısa vadeli faiz ve petrol maliyeti finansman ile kârlılık kanallarını zorlamaya devam ediyor. Bugünün doğru okuması “kur sakin, risk bitti” değildir; kurun hızı, tahvil eğrisi, petrol ve şirketlerin döviz/enerji hassasiyeti aynı çerçevede değerlendirilmelidir.