 Gürültüyü değil, anlamı büyütüyoruz.
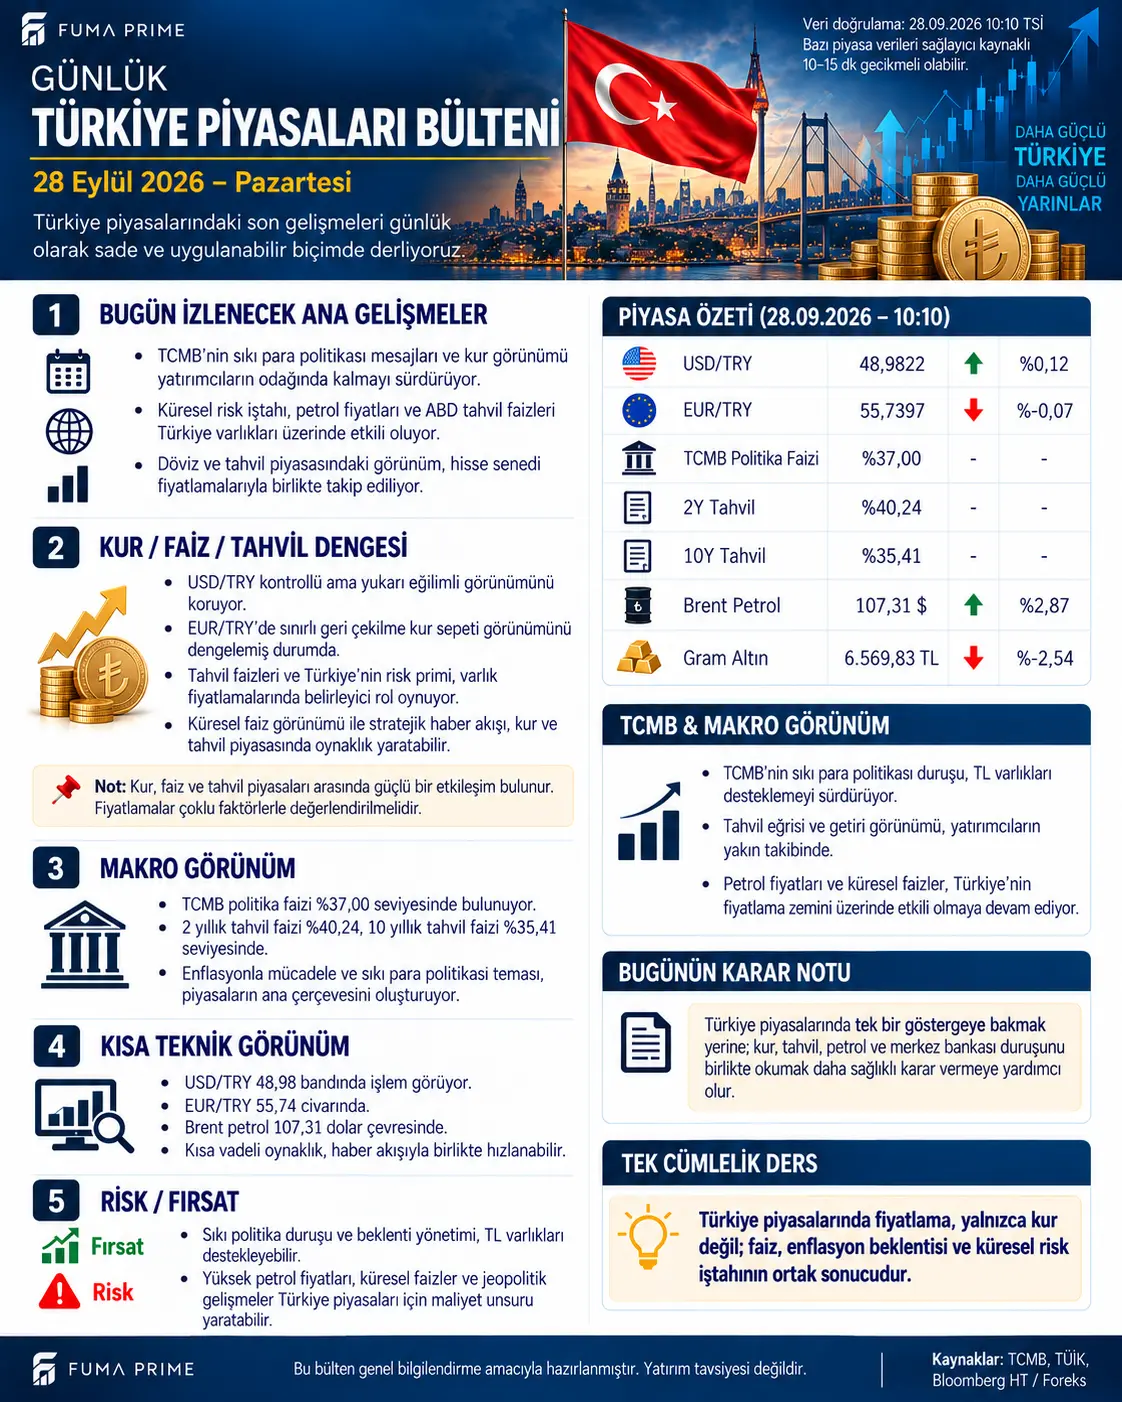
Türkiye piyasalarında 10.10 TSİ fotoğrafı
28 Eylül bülteninde USD/TRY 48,9822, EUR/TRY 55,7397, Brent petrol 107,31 dolar ve gram altın 6.569,83 TL. Görselde dolar/TL +%0,12, euro/TL -%0,07, Brent +%2,87, gram altın -%2,54 değişimde. TCMB politika faizi %37,00, iki yıllık tahvil faizi %40,24, on yıllık tahvil faizi %35,41.
| Gösterge | Görsel değeri | Analitik okuma |
|---|---|---|
| USD/TRY | 48,9822 | Kontrollü ve yukarı eğilimli |
| EUR/TRY | 55,7397 | Günlük sınırlı gerileme |
| TCMB politika faizi | %37,00 | Sıkı duruşun ana referansı |
| 2 yıllık tahvil | %40,24 | Kısa vadeli enflasyon ve likidite primi |
| 10 yıllık tahvil | %35,41 | Uzun vadeli risk ve enflasyon beklentisi |
| Brent petrol | 107,31 dolar | Günlük +%2,87; maliyet baskısı |
Kur ve tahvil bize ne anlatıyor?
Politika faizi ile tahvil, mevduat ve kredi faizleri aynı kavram değildir. Piyasa faizleri; beklenen enflasyon, likidite, vade ve risk primini de içerir. İki yıllık tahvil faizinin politika faizinin üzerinde olması, kısa vadeli enflasyon ve sıkılık beklentilerinin fiyatlamada belirgin kaldığını gösteriyor. Uzun vadenin daha düşük olması ise tek başına rahatlama sinyali sayılamaz; büyüme, enflasyon ve risk primi beklentileri birlikte değerlendirilmelidir.
Dolar/TL'deki kontrollü yükseliş ithal maliyet baskısını kademeli biçimde artırabilir. Euro/TL'nin günlük gerilemesi kur sepetindeki baskıyı tamamen ortadan kaldırmaz. İhracatçı ve ithalatçı şirketler için yalnızca kur yönü değil, euro/dolar dengesi ve açık pozisyon yapısı da önemlidir.
Petrol neden bugünün kritik başlığı?
Brent'in 107,31 dolar ve günlük +%2,87 olması; enerji faturası, taşımacılık, petrokimya ve üretim maliyetleri açısından dikkat çekiyor. Petrol fiyatındaki artış tüketici fiyatlarına aynı gün ve bire bir yansımaz. Kur, vergiler, stok maliyeti ve sözleşme yapısı aktarımın hızını belirler. Yine de kalıcı yüksek enerji fiyatı cari denge ve şirket marjları üzerinde risk yaratabilir.
FUMA PRIME değerlendirmesi: Sıkı para politikası TL varlıklarına zemin sağlarken yüksek tahvil faizi ve petrol fiyatı finansman ile maliyet kanallarını zorlayabilir. Bugün tek bir göstergeye odaklanmak yerine kur, tahvil eğrisi, petrol ve merkez bankası iletişimi aynı çerçevede okunmalı; şirket analizinde borç vadesi ve enerji yoğunluğu ayrıca incelenmelidir.