 Gürültüyü değil, anlamı büyütüyoruz.
Sabah görünümü
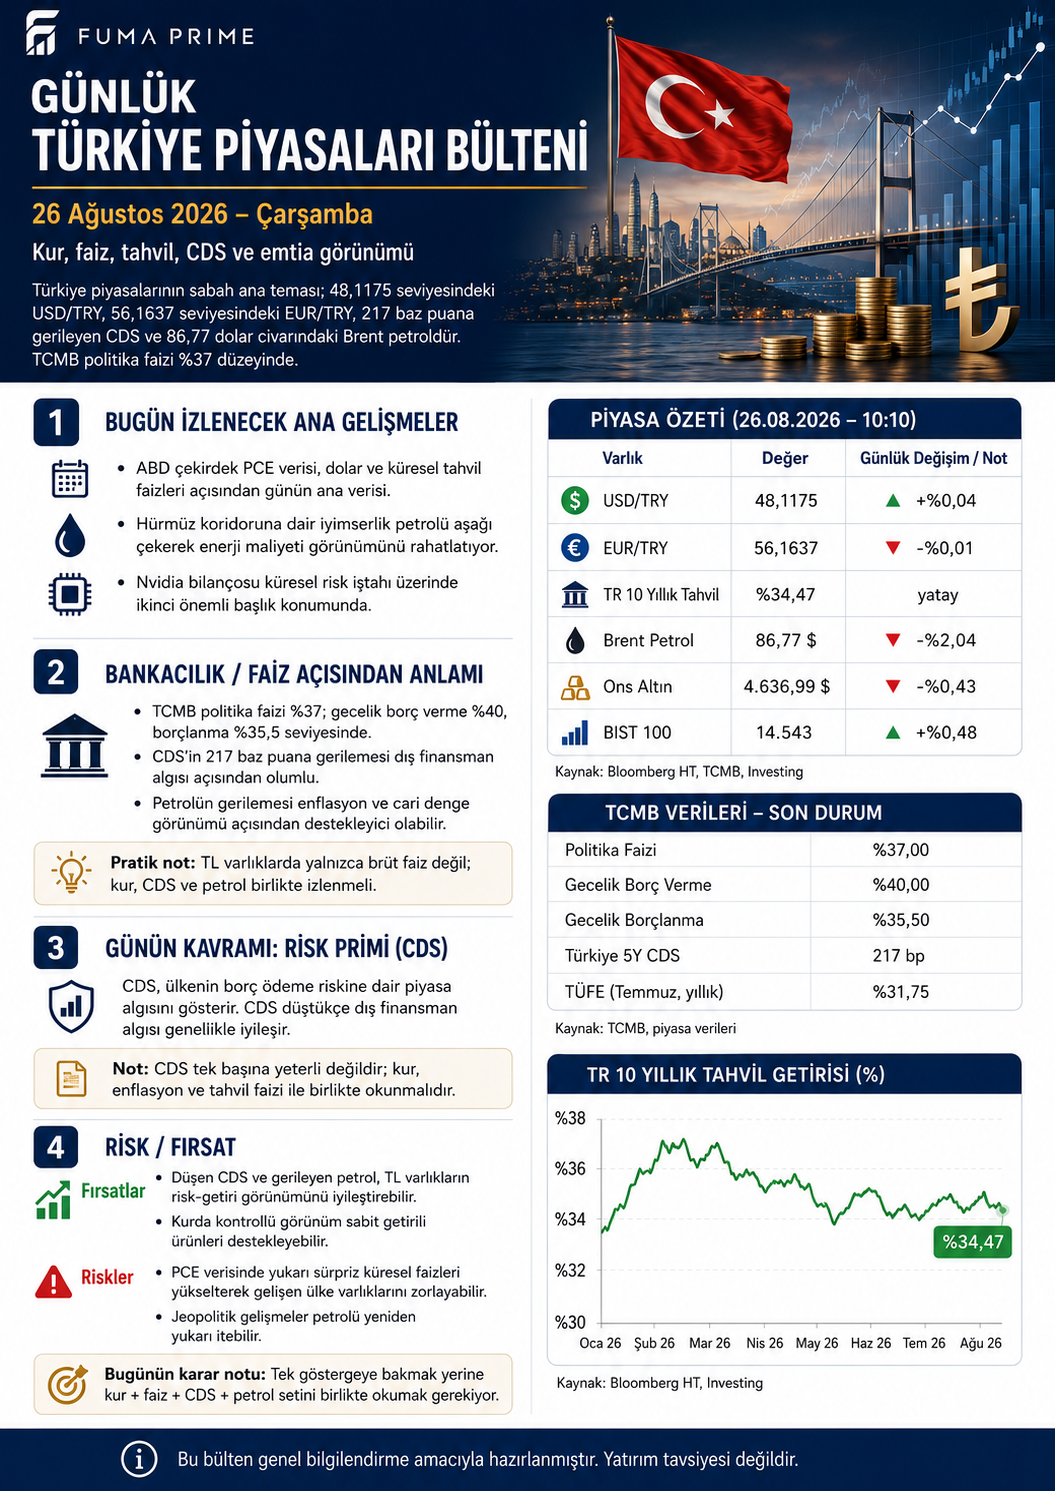
26 Ağustos sabahında Türkiye piyasalarında ana tema, gerileyen risk primi ile küresel veri gündemi arasındaki dengeydi. Dolar/TL 48,12 çevresinde sınırlı yükselirken euro/TL 56,16 düzeyinde yataya yakın seyretti. BIST 100 günün ilk bölümünde yüzde 0,48 artışla 14.543 puan civarına çıktı.
Petrol fiyatındaki geri çekilme ve Türkiye'nin 5 yıllık kredi risk priminin 217 baz puana gerilemesi TL varlıklar açısından sabahın olumlu başlıkları oldu. Buna karşılık ABD'de açıklanacak veriler, küresel tahvil getirileri ve Nvidia bilançosu günün geri kalanında risk iştahını değiştirebilecek başlıklar olarak öne çıkıyor.
| Gösterge | 26 Ağustos 10.10 | Günlük görünüm |
|---|---|---|
| USD/TL | 48,1175 | +%0,04 |
| EUR/TL | 56,1637 | -%0,01 |
| Türkiye 10 yıllık tahvil | %34,47 | Yatay |
| Brent petrol | 86,77 dolar | -%2,04 |
| Ons altın | 4.636,99 dolar | -%0,43 |
| BIST 100 | 14.543 | +%0,48 |
Risk primindeki düşüş neden önemli?
CDS, Türkiye'nin dış borçlanma riskine ilişkin piyasa algısını gösteren göstergelerden biri. 217 baz puana gerilemesi, uluslararası yatırımcıların Türkiye riskini yakın geçmişe göre daha düşük fiyatladığını anlatıyor. Bu hareket tek başına ekonomideki bütün sorunların çözüldüğü anlamına gelmiyor; ancak dış finansman maliyeti, yabancı yatırımcı ilgisi ve TL varlıklara yönelik risk iştahı açısından olumlu bir sinyal veriyor.
Risk primindeki kalıcı iyileşme için enflasyondaki düşüşün sürmesi, para politikasında öngörülebilirliğin korunması ve rezerv görünümünün güçlenmesi gerekiyor. CDS'in bir gün gerilemesi sevindirici olabilir; asıl değerli olan, bu eğilimin haftalara ve aylara yayılmasıdır.
Para politikası sıkı kalmaya devam ediyor
TCMB politika faizini yüzde 37 seviyesinde tutuyor. Faiz koridorunda gecelik borç verme oranı yüzde 40, borçlanma oranı ise yüzde 35,5. Bu tablo, Merkez Bankasının enflasyonla mücadelede sıkı duruşunu sürdürdüğünü gösteriyor.
Sıkı para politikası mevduat faizlerini desteklerken krediye erişimi ve şirketlerin finansman maliyetini yüksek tutuyor. Bu nedenle faiz kararını yalnızca tasarruf sahibinin getirisi üzerinden okumak eksik kalır. Aynı faiz seviyesi, borçlu şirket için maliyet; mevduat sahibi için getiri; banka içinse fonlama ve kredi fiyatlaması anlamına geliyor.
Temmuzda yıllık tüketici enflasyonu yüzde 31,75 düzeyindeydi. Politika faizinin enflasyonun üzerinde kalması, reel getiri açısından olumlu bir çerçeve sunuyor. Yine de gerçek sonuç; vergi, stopaj, vade, ürün koşulları ve enflasyonun önümüzdeki aylardaki seyrine göre değişecek.
Petrolün gerilemesi Türkiye için neden destekleyici?
Brent petrolün 86,77 dolar çevresine gerilemesi, enerji ithalatçısı Türkiye açısından maliyet baskısını hafifletebilecek bir gelişme. Daha düşük petrol fiyatı; enerji faturası, ulaştırma maliyetleri, enflasyon ve cari denge kanallarında destek sağlayabilir.
Bu etki hemen ve aynı ölçüde pompa fiyatlarına yansımayabilir. Kur, vergi düzenlemeleri ve rafineri marjları nihai fiyatı etkiliyor. Yine de petrolün yönü, Türkiye'nin enflasyon ve dış denge görünümünde yakından takip edilmesi gereken temel değişkenlerden biri.
Küresel gündem: ABD verileri ve Nvidia bilançosu
Küresel piyasalarda gözler ABD büyüme verileri, kişisel tüketim harcamaları enflasyonu ve Fed üyelerinden gelecek mesajlarda. Verilerin beklenenden güçlü gelmesi, ABD tahvil faizlerini ve doları yukarı taşıyarak gelişmekte olan ülke varlıklarında dalgalanma yaratabilir. Daha ılımlı bir tablo ise faiz indirimi beklentilerini destekleyebilir.
Nvidia bilançosu yalnızca teknoloji hisseleri için değil, küresel risk iştahı açısından da önemli. Yapay zekâ yatırımlarına ilişkin güçlü beklentilerin karşılanması borsaları destekleyebilir; zayıf sipariş veya temkinli tahminler ise teknoloji hisseleri üzerinden daha geniş bir satış dalgası yaratabilir.
Borsa İstanbul'da ne izlenmeli?
BIST 100'ün 14.500 puan çevresindeki seyri, gün içindeki risk iştahının ilk göstergesi. Ancak endeksteki yükselişin sağlıklı sayılabilmesi için işlem hacmi ve sektör katılımı önemli. Yalnızca birkaç büyük hissenin taşıdığı yükseliş ile bankacılık, sanayi ve holdinglerin birlikte desteklediği hareket aynı anlama gelmez.
Gün içinde KAP açıklamaları, şirket haberleri ve sektör ayrışmaları yakından izlenmeli. Endeks yükselirken her hissenin aynı yönde hareket etmesi beklenmemeli; bilanço kalitesi, borçluluk, döviz pozisyonu ve nakit üretme gücü şirketler arasında fark yaratmaya devam edecek.
FUMA PRIME değerlendirmesi
Bugünün olumlu tarafı, Türkiye'nin risk primindeki gerileme ile petrol fiyatındaki düşüşün aynı anda görülmesi. Bu iki gelişme, dış finansman ve enerji maliyeti açısından Türkiye'nin elini rahatlatabilir. Buna karşılık kurun hâlâ yüksek seviyelerde olması ve küresel faiz belirsizliğinin sürmesi temkinli olmayı gerektiriyor.
Piyasa ekranında tek bir rakama bakmak yerine kur, faiz, CDS ve petrolü birlikte okumak daha doğru bir resim veriyor. Risk primi gerilerken petrol de düşüyorsa, TL varlıklar için destekleyici bir zemin oluşabilir. Ancak ABD verilerinin küresel tahvil faizlerini yeniden yukarı taşıması bu olumlu havayı kısa sürede değiştirebilir.
Olası etkiler
Nominal faiz yerine stopaj sonrası net getiri ile beklenen enflasyonu birlikte karşılaştırmak gerekiyor. Kısa vadeli yüksek oran, vade sonunda her zaman yüksek reel kazanç anlamına gelmez.
Gerileyen CDS dış finansman algısını iyileştirebilir; fakat yurt içi kredi maliyetleri yüksek kaldığı için borçluluk ve nakit akışı önemini koruyor.
Petrolün gerilemesi ve risk primindeki düşüş destekleyici; ABD verileri, tahvil faizleri ve doların yönü ise günün temel risk başlıkları.
Günün karar notu
Bugün tek bir göstergeye odaklanmak yerine kur, faiz, CDS ve petrolü birlikte izlemek gerekiyor. Olumlu başlıklar artıyor; fakat küresel veri akışı güçlü olduğu için gün içindeki ilk fiyat hareketini kalıcı eğilim sanmamak daha sağlıklı.
Bu bülten genel bilgilendirme amacıyla hazırlanmıştır; kişiye özel yatırım tavsiyesi değildir. Piyasa verileri gün içinde değişebilir. İşlem öncesinde güncel fiyat, kurum koşulları ve resmî açıklamalar yeniden kontrol edilmelidir.