 Gürültüyü değil, anlamı büyütüyoruz.
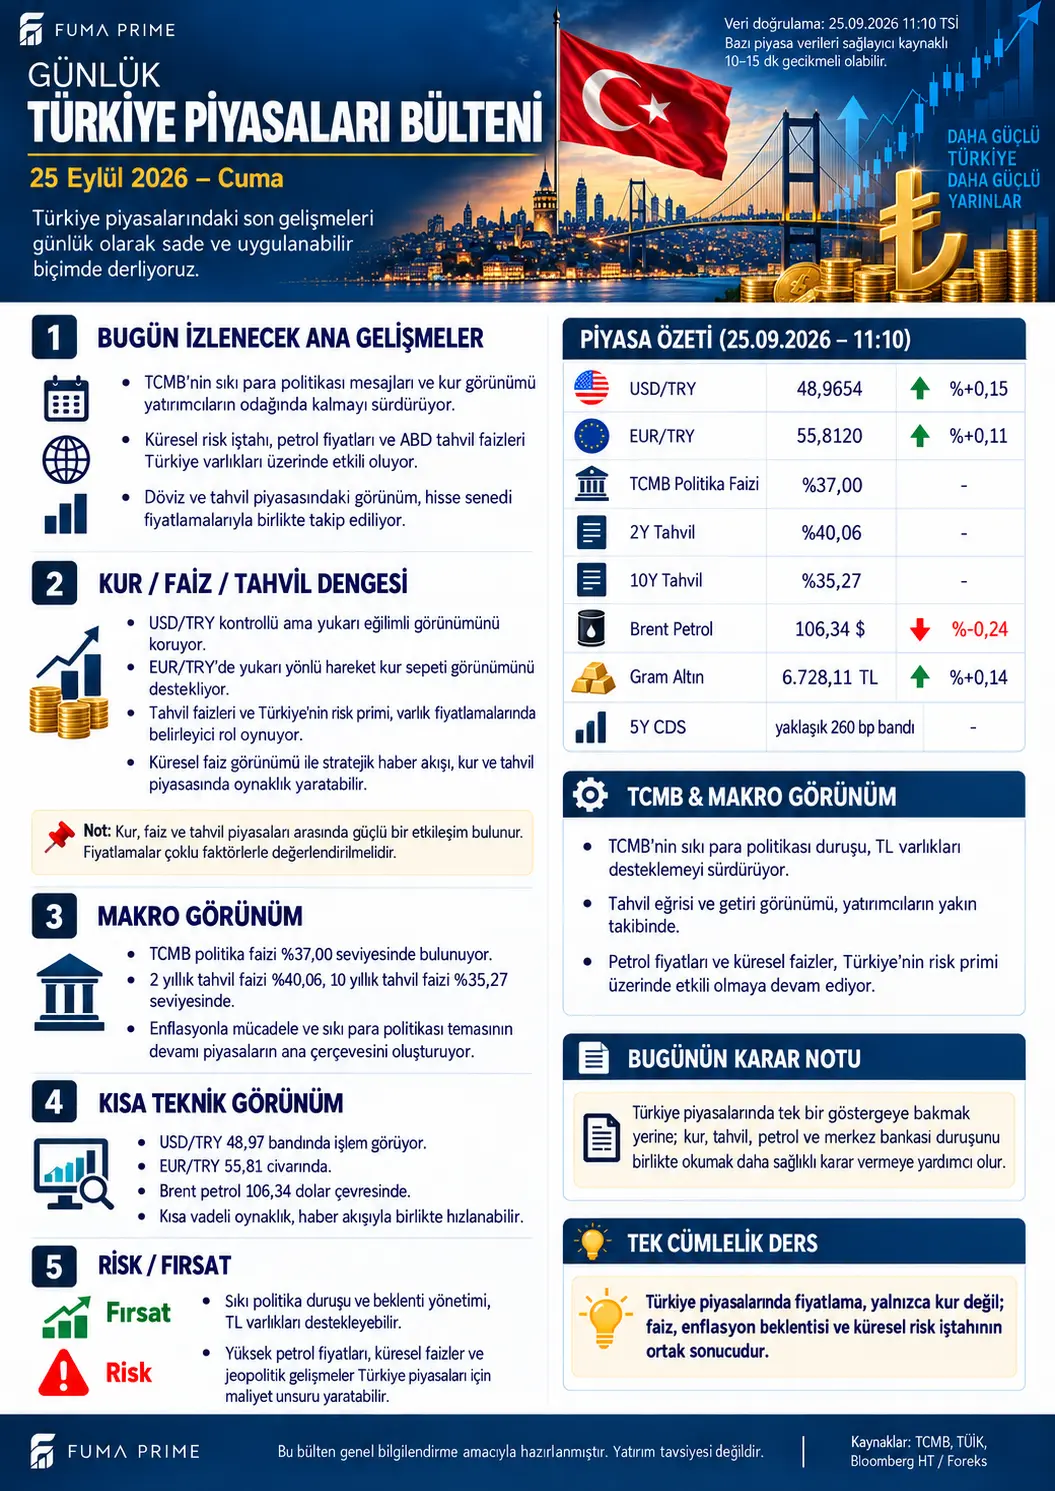
Türkiye piyasalarında 11.10 TSİ fotoğrafı
25 Eylül bülteninde USD/TRY 48,9654, EUR/TRY 55,8120, Brent petrol 106,34 dolar ve gram altın 6.728,11 TL. Görselde dolar/TL +%0,15, euro/TL +%0,11, Brent -%0,24, gram altın +%0,14 değişimde. TCMB politika faizi %37,00, iki yıllık tahvil faizi %40,06, on yıllık tahvil faizi %35,27 ve 5 yıllık CDS yaklaşık 260 baz puan bandında.
| Gösterge | Görsel değeri | Kısa okuma |
|---|---|---|
| USD/TRY | 48,9654 | Kontrollü fakat yukarı eğilimli |
| EUR/TRY | 55,8120 | Kur sepetinde yükseliş |
| 2 yıllık tahvil | %40,06 | Kısa vadeli sıkılık beklentisi |
| 10 yıllık tahvil | %35,27 | Uzun vadeli risk ve enflasyon |
| Brent petrol | 106,34 dolar | Yüksek enerji maliyeti |
| 5 yıllık CDS | Yaklaşık 260 bp | Dış finansman risk göstergesi |
Kur, tahvil ve politika faizi
Politika faizi ile tahvil, mevduat ve kredi faizleri bire bir aynı değildir. Likidite, vade, enflasyon beklentisi ve risk primi piyasa faizlerini farklılaştırır. İki yıllık tahvil faizinin %40 üzerine çıkması, kısa vadeli sıkılık ve enflasyon beklentilerinin fiyatlamadaki ağırlığını gösteriyor. Eğri tek başına ekonomik yön tahmini değildir; finansman maliyeti ve risk iştahıyla birlikte okunmalıdır.
Kurun kontrollü yükselişi ithal maliyetler üzerinde kademeli baskı yaratabilir. Brent'in günlük olarak gerilemesine rağmen 106 dolar çevresinde kalması, enerji faturası ve taşımacılık maliyetleri açısından önemini koruyor. Petrolün tüketici fiyatlarına etkisi aynı gün ve bire bir gerçekleşmez; kur, vergi, stok ve sözleşme koşulları aktarım süresini belirler.
Yerel varlıklar için karar çerçevesi
TCMB'nin sıkı para politikası mesajları, dış tahvil faizleri, küresel risk iştahı ve stratejik haber akışı kur ile tahvil piyasasında oynaklığı artırabilir. CDS, tahvil eğrisi ve petrol; şirketlerin finansman maliyeti, kâr marjı ve hisse değerlemeleri açısından kur kadar yakından izlenmelidir.
FUMA PRIME değerlendirmesi: Türkiye piyasalarında tek bir göstergeyle yön çıkarmak yetersiz. Kur, tahvil, enerji, merkez bankası duruşu ve risk primi aynı çerçevede okunmalı; yüksek kısa vadeli faiz ortamında şirketlerin borçluluğu ve nakit üretimi ayrıca değerlendirilmelidir.