 Gürültüyü değil, anlamı büyütüyoruz.
Fiyatların ortak hikâyesi ve farklı saatleri
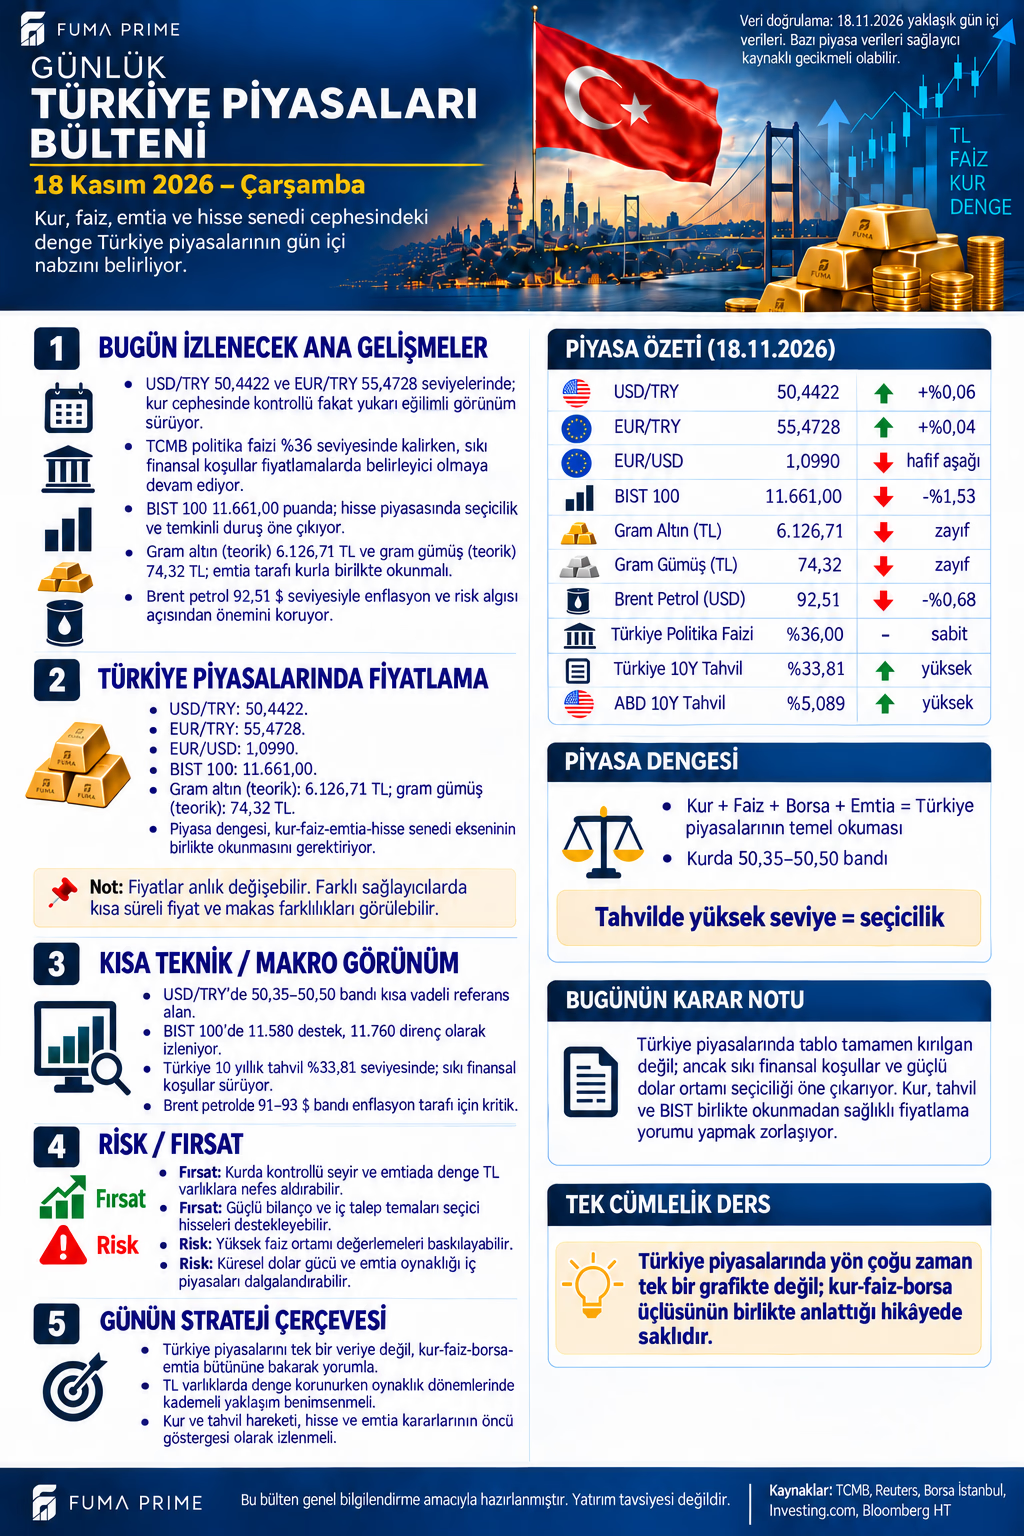
Türkiye görselinde USD/TRY 50,4422, EUR/TRY 55,4728, EUR/USD 1,0990 ve BIST 100 11.661 puan. BIST değeri 17 Kasım kapanışıdır. Emtia ve döviz satırlarıyla aynı saatli canlı tablo gibi birleştirilmemeli. Kurun sınırlı günlük hareketi, işletmelerin finansmana erişiminde aynı ölçüde rahatlama olduğunu göstermez.
USD/TRY × EUR/USD hesabı yaklaşık 55,4360 EUR/TRY verir; görseldeki 55,4728 ile farkın kesin nedeni ortak saat ve alış–satış yönü olmadan belirlenemez. Bu küçük farkı işlem yapılabilir arbitraj kazancı gibi sunmuyoruz. Fiyat karşılaştırmasında ürün ve zaman eşleşmesi yorumdan önce gelir.
Tahvil getirisi politika faizi değildir
| Gösterge | Görsel referansı |
|---|---|
| TCMB politika faizi | %36,00 |
| Türkiye on yıllık tahvil getirisi | %33,81 |
| ABD on yıllık tahvil getirisi | %5,089 |
| Brent | 92,51 USD |
Tahvil getirisi, fiyatın yanında vade primi, beklenti ve likidite koşullarını içerir. Politika faizinden düşük olması tek başına kesin bir indirim takvimi vermez. Tahvil fiyatı ile getirisi ters yönde hareket edebilir; yatırımcının net sonucu vergi, vade ve erken çıkış koşullarına da bağlıdır.
Önceki günlük görsel %36,74, bugünkü %33,81 kullanıyor. Enstrüman kimliği ve saat eşleştirilmeden bu farkı bir günlük büyük faiz düşüşü diye açıklamıyoruz. Bu ayrım şirket değerlemeleri veya borç maliyetleri için yanlış sonuç çıkarmayı önler.
İşgücü verisi iç talebi nasıl tamamlıyor?
18 Kasım'da açıklanan üçüncü çeyrek işgücü sonuçlarının haberleştirilen özetinde işsizlik %8,1, istihdam oranı %48,3 ve atıl işgücü %30,9. TÜİK'in üçüncü çeyrek yayınına ilişkin bu rakamlar, erişilebilen haber aktarımı üzerinden kullanılıyor; resmî sayfanın tam metni bu kontrolde alınamadı. Bunlar aylık işsizlik serisi değildir.
Bu bileşim, yalnız manşet işsizlik yerine istihdam ve işgücüne katılımın birlikte izlenmesi gerektiğini hatırlatıyor. Şirketler açısından gelir beklentisi, tahsilat ve kredi kalitesi kanalları önem kazanabilir. Tek çeyrekten bütün sektörler için aynı satış sonucu çıkarılamaz.
Enerji ve döviz aktarımı
Brent için 91–93 dolar izleme alanı verilmiş. Daha düşük enerji maliyeti ithalat baskısını hafifletebilir; tüketici fiyatlarına geçiş kur, vergi ve stoklara bağlıdır. Düşüş küresel talep zayıflığından kaynaklanıyorsa ihracat siparişleri için farklı bir risk oluşturabilir. İhracatçıya kur desteği de döviz gelirine karşı ithal girdi, borç ve korunma işlemleriyle birlikte ölçülmeli.
FUMA PRIME değerlendirmesi: Ana senaryoda kurdaki sınırlı hareketle finansmanda seçicilik birlikte sürer. Destekleyici senaryoda enerji ve dış getiri baskısı hafiflerken iç talep dengelenir. Risk senaryosunda talep zayıflığı, kur oynaklığı ve borç maliyeti aynı anda etkili olur. Kurda 50,35–50,50 teknik referansı resmî politika sınırı değildir; vade ve likidite dengesi korunarak bütün aktarım zinciri izlenmelidir.