 Gürültüyü değil, anlamı büyütüyoruz.
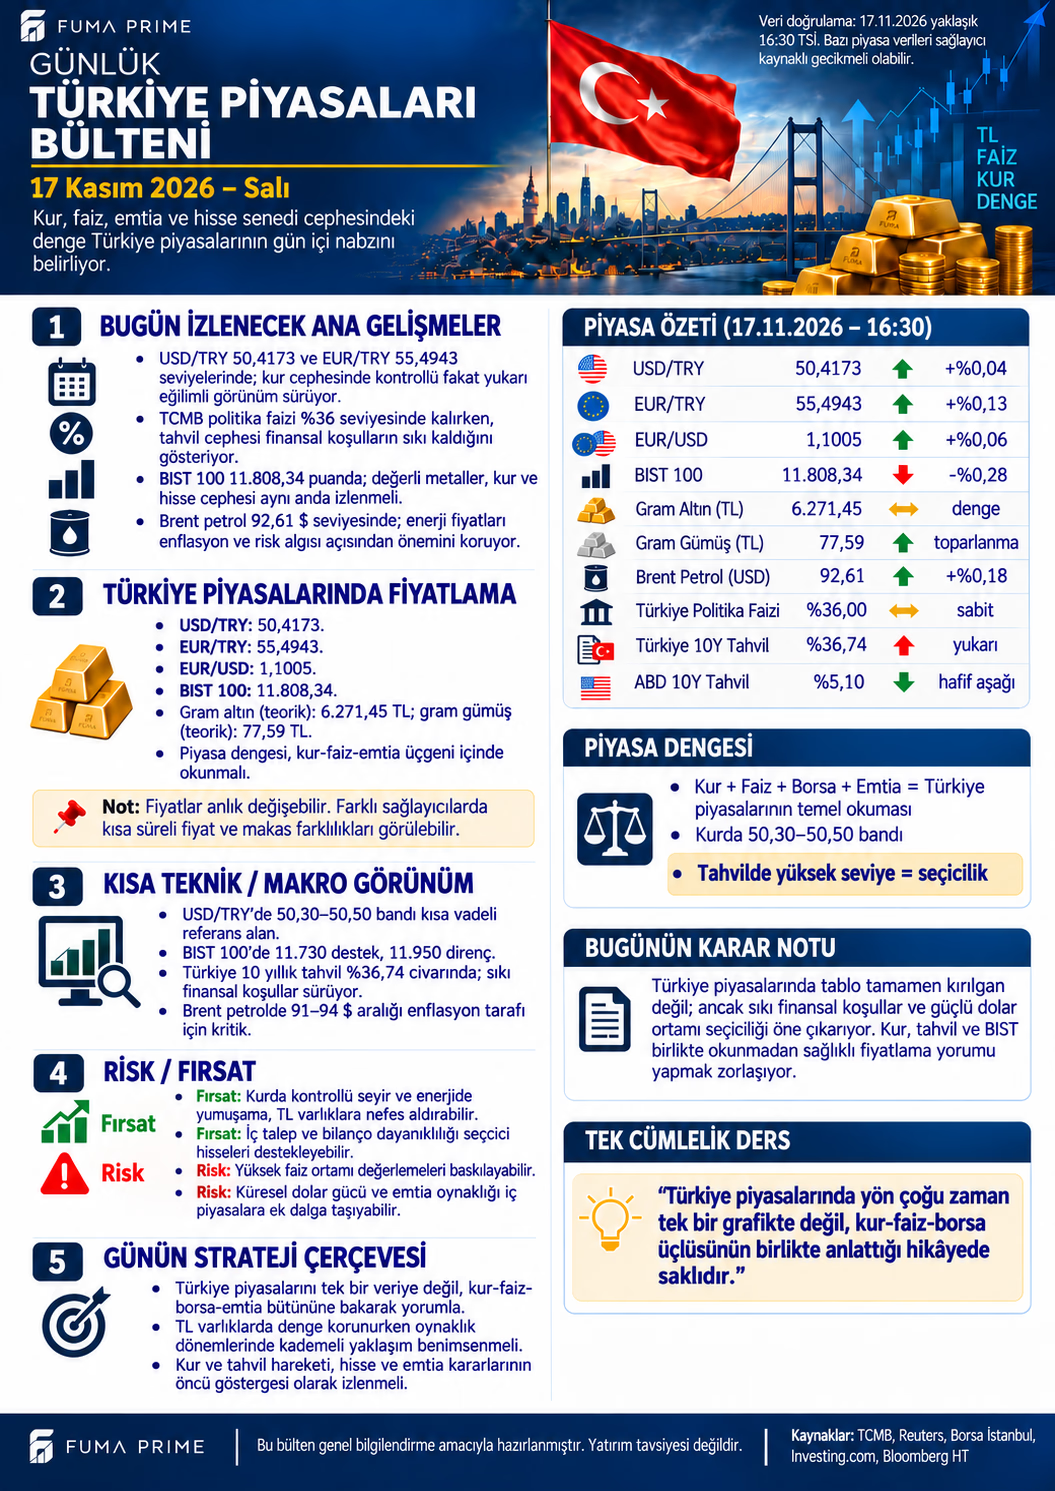
Kurda sınırlı hareket, finansmanda devam eden seçicilik
Türkiye piyasaları görselinde USD/TRY 50,4173, EUR/TRY 55,4943 ve EUR/USD 1,1005. Kurun günlük sınırlı hareketi, finansal koşulların her alanda rahatladığını göstermiyor. Tahvil getirisi, işletme finansmanı, enerji maliyeti ve şirket nakit akışının birlikte okunması gerekiyor.
Kur çaprazı kontrolünde 50,4173 × 1,1005 yaklaşık 55,4842 verir. Ekrandaki EUR/TRY ile küçük fark, ortak saat ve alış–satış yönü bilinmeden işlem yapılabilir arbitraj kazancı sayılamaz. Benzer şekilde yüksek kur seviyesi ile gün içi kur artışı farklı kavramlardır.
Politika faizi, tahvil getirisi ve net kazanç
| Gösterge | Görsel referansı |
|---|---|
| TCMB politika faizi | %36,00 |
| Türkiye on yıllık tahvil getirisi | %36,74 |
| ABD on yıllık tahvil getirisi | %5,10 |
| Brent | 92,61 USD |
Politika faizi ile tahvil getirisi farklı ölçümlerdir. Tahvil getirisi vade primi, likidite, beklenti ve piyasa fiyatını içerir; yatırımcının her vadede kesin elde edeceği net getiri değildir. Fiyat düşüşü getiri yükselişiyle birlikte görülebilir. Vergi, vade ve erken çıkış koşulları fiilî sonucu değiştirir.
Önceki görselin Türkiye on yıllık getirisi %33,52, bugünkü referans %36,74. Tahvil kimliği ve ölçüm saati eşleştirilmeden farkı kesin bir günlük piyasa hareketi diye yorumlamıyoruz. Karşılaştırılabilir seri, yorumun ön koşuludur.
Açıklanan ABD verisi ne söylüyor?
Census Bureau, ekim perakende satışlarını aylık %0,2, yıllık %6,8 artışla açıkladı; eylül aylık artışı %0,8 olarak korundu. Satışlar fiyat etkisinden arındırılmış değil. Aylık tahminin ±0,4 puanlık hata aralığı da tek ondalıktan güçlü sonuç çıkarmamayı gerektiriyor. Bu veri tek başına Fed'in sonraki kararını belirlemez.
Türkiye'ye aktarım dolar, dış faiz ve risk iştahı üzerinden olabilir. Ancak görselin kotasyonlarıyla açıklama anı aynı diye fiyat hareketinin tamamını bu veriye bağlamak doğru olmaz. 18 Kasım Fed tutanakları da yeni karar yerine önceki toplantı tartışmasını sunacak.
Enerji ve şirketlere aktarım
Brent için görseldeki 91–94 dolar alanı izleme referansıdır. Daha düşük petrol enerji ithalat maliyetini hafifletebilir; enflasyona geçiş kur, stok, vergi ve ürün fiyatlamasına bağlıdır. Talep zayıflığı kaynaklı düşüş ise ihracat siparişleri açısından başka bir risk taşıyabilir.
Kurda 50,30–50,50 bölgesi teknik referanstır; resmî politika sınırı değildir. İhracatçıların kurdan yararı da döviz gelirine karşı ithal girdi, borç ve korunma işlemleri dikkate alınarak ölçülmeli.
FUMA PRIME değerlendirmesi: Ana senaryoda kurdaki sınırlı hareketle finansmanda seçicilik birlikte sürer. Destekleyici senaryoda dış getiri ve enerji baskısı beraber hafifler. Risk senaryosunda dolar, tahvil maliyeti ve talep zayıflığı aynı anda etkili olur. Okuyucu için tek göstergeden çok bu aktarım zincirini ve vade–likidite dengesini anlamak önemlidir.