 Gürültüyü değil, anlamı büyütüyoruz.
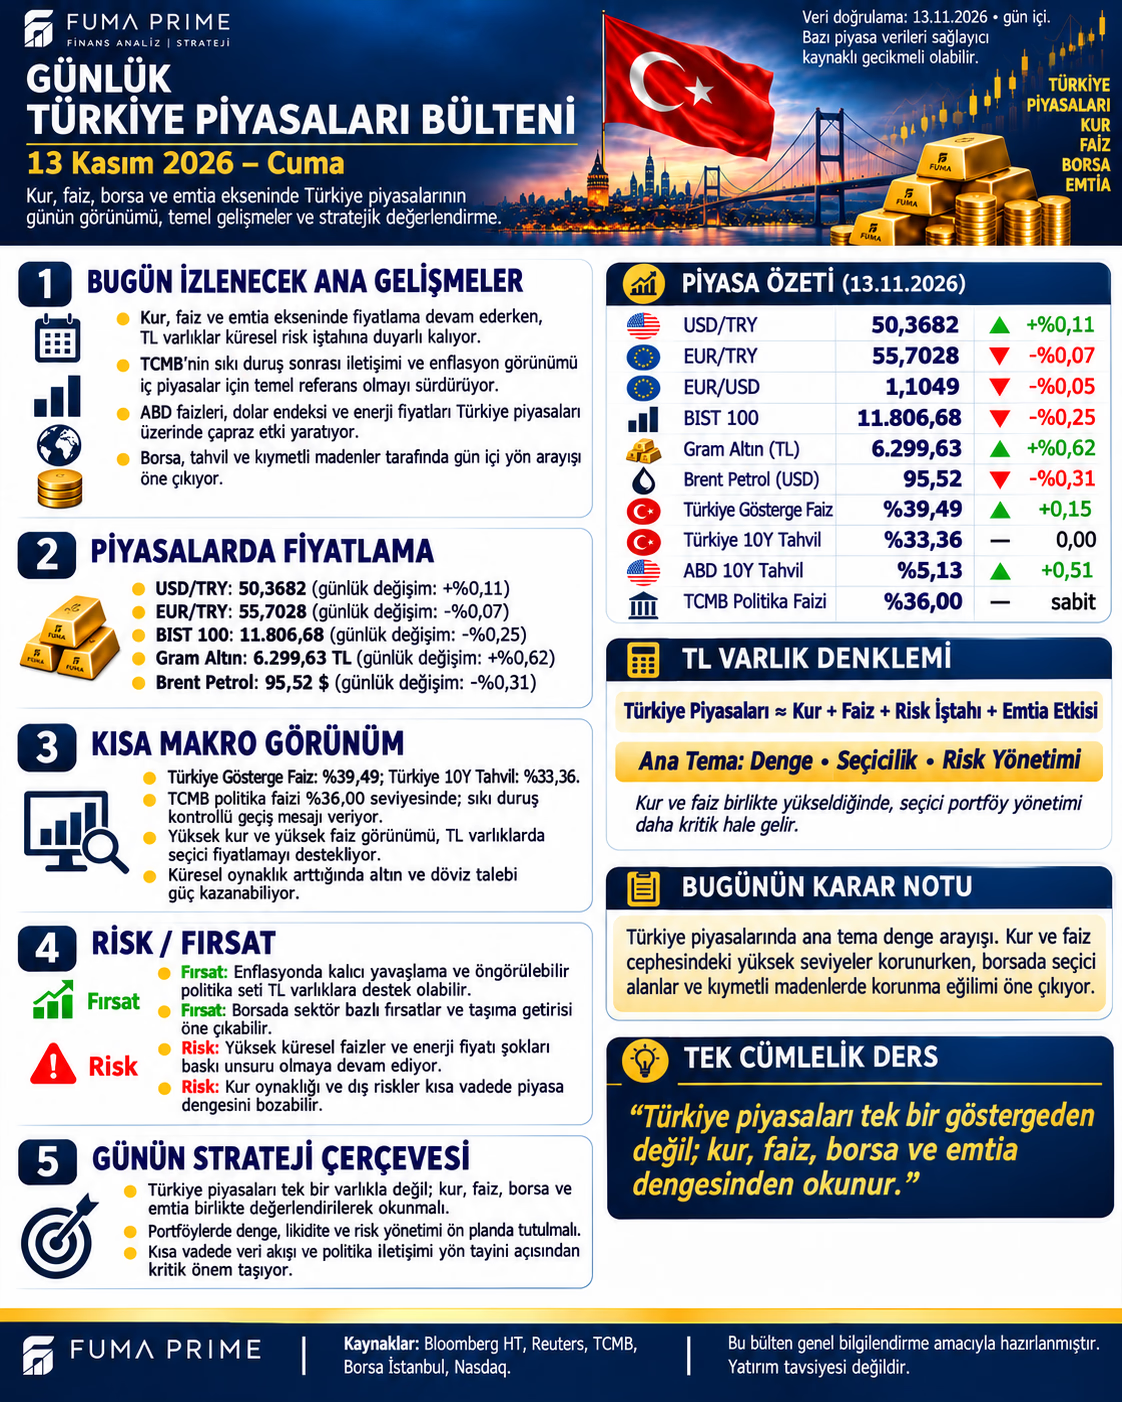
Dört fiyat, dört farklı aktarım kanalı
Görsel USD/TRY 50,3682, EUR/TRY 55,7028, EUR/USD 1,1049, gram altın 6.299,63 TL ve Brent 95,52 dolar referanslarını içeriyor. Her satırın kesin kotasyon saati ve alış–satış yönü belirtilmediğinden bunlar tek saniyenin kusursuz makro tablosu değildir. Aynı gün farklı piyasalardan gelen veriler farklı haberleri fiyatlamış olabilir.
BIST satırındaki 11.806,68 puan ile -%0,25, 12 Kasımın teyitli 11.811,19 kapanışıyla tam uyuşmuyor. Görsel değeri bu bazla yaklaşık -%0,04 eder. Yazı bu farkı saklamıyor ve gün içi tabloyu gün sonu sonucu diye sunmuyor.
Politika faizi, tahvil ve beklenti ayrı okunmalı
TCMB'nin 22 Ekim kararında bir hafta vadeli repo ihale faizi %37'den %36'ya indirildi. Görseldeki %36 politika faizi bu kararla uyumlu; 13 Kasımda alınmış yeni bir karar değildir. %39,49 gösterge ve %33,36 on yıllık tahvil getirileri ise piyasada farklı vadelerin fiyatlamasını temsil eder.
Tahvil eğrisinin şekli enflasyon, vade primi, likidite ve faiz beklentilerini birlikte taşır. Kısa vadeli getirinin daha yüksek olması, tek başına kesin indirim takvimi vermez. Yıllık nominal faizi geçmiş enflasyondan çıkarmak da gelecekte kesin reel kazanç hesabı değildir; vade, vergi, bileşik getiri ve gerçekleşecek fiyatlar önem taşır.
ABD verisi açıklandı, fiyat tepkisi ayrıca ölçülmeli
BLS'nin 13 Kasım açıklamasında ekim nihai talep ÜFE'si aylık %0,3, yıllık %6,5 arttı. Bu gerçekleşme bir beklenti değildir. Ancak saat belirtilmeyen görsel fiyatların bu açıklama sonrasını temsil ettiği teyit edilmediği için, metin bunları sonucun doğrudan piyasa tepkisi diye nitelemiyor.
Makro sonuç açısından dolar ve dış getirilerin yönü yerel fonlama şartlarıyla birlikte izlenmeli. Beklentiden daha yumuşak bir manşet sayı, daha dar kapsamlı fiyat baskılarının da bittiğini kanıtlamaz. Tek veri otomatik Fed kararı değildir.
Kur ile enerji şirketlere nasıl geçer?
Dolar/TL artışı ithalatçıda ödeme yükünü yükseltirken döviz geliri olan şirkette farklı etki yaratabilir. Net pozisyon, koruma işlemleri ve tahsilat–ödeme vadeleri bilinmeden bütün şirketler için ortak kâr sonucu çıkarılamaz. Euro/dolar bileşeni de EUR/TRY'yi ayrıca etkiler; farklı saatli kurlardan işlem yapılabilir arbitraj sonucu üretilmemeli.
Brent altın görselinde 96,15, diğerlerinde 95,52 dolar. Saat ve kontrat açıklaması olmadan tek bir kesin petrol yönü seçmiyoruz. Kalıcı enerji maliyeti artışı dış ödeme ve enflasyon baskısını artırabilir; tüketiciye aktarım kur, vergi, stok ve rafinaj koşullarına bağlıdır. Arz sıkışmasıyla talep zayıflığının fiyat etkileri de aynı ekonomik anlama gelmez.
FUMA PRIME değerlendirmesi: Destekleyici senaryoda kur oynaklığı sınırlanır, enerji baskısı hafifler ve fonlama koşulları dengelenir. Ana senaryoda sektör farkları öne çıkar. Risk senaryosunda dış dolar ve faiz baskısı enerji maliyetiyle birleşir. Sağlıklı okuma, tek bir fiyatı değil şirket nakit akışına uzanan bütün aktarım zincirini değerlendirmektir.