 Gürültüyü değil, anlamı büyütüyoruz.
Farklı renkler aynı risk çerçevesinde
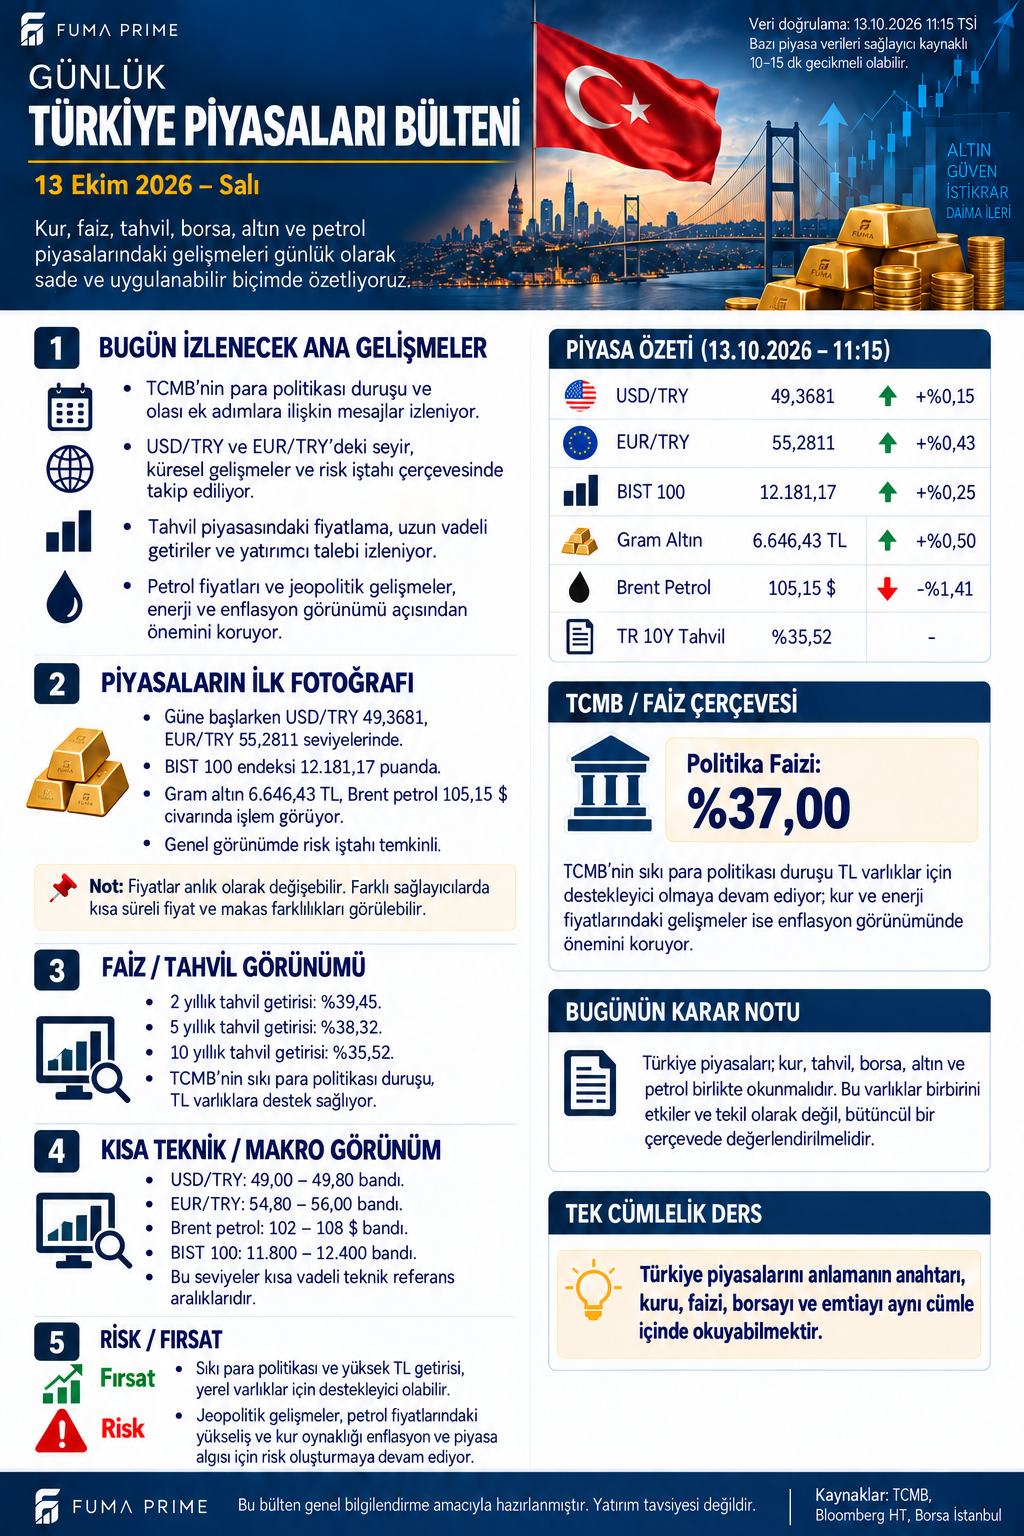
Türkiye piyasaları görselinde USD/TRY 49,3681 ve +%0,15, EUR/TRY 55,2811 ve +%0,43. BIST 100 12.181,17 ile +%0,25, gram altın 6.646,43 TL ile +%0,50. Brent petrol 105,15 dolar ve -%1,41. Kur ve bazı TL varlıkları artıda; petrolün günlük değişimi negatif. Bu tablo bütün risklerin aynı yönde hareket ettiğini göstermiyor.
Petrolün günlük düşüşü ile 105,15 dolarlık düzeyi farklı bilgiler taşır. Günlük gerileme maliyet rahatlaması yönünde bir işaret olabilir; yüksek fiyat düzeyi ve kurun artışı TL cinsinden enerji maliyetini izlemeyi önemli tutar. Önceki bir bültenin ara seans fiyatı, günlük yüzde hesabındaki kapanış referansıyla karıştırılmamalı.
Faiz eğrisinde kısa ve uzun vade
| Gösterge | Bülten referansı | Okuma çerçevesi |
|---|---|---|
| TCMB politika faizi | %37,00 | Para politikası aracı |
| Türkiye 2 yıllık tahvil getirisi | %39,45 | Yakın vade piyasa fiyatlaması |
| Türkiye 5 yıllık tahvil getirisi | %38,32 | Orta vade beklentileri |
| Türkiye 10 yıllık tahvil getirisi | %35,52 | Uzun vade ve risk primi |
İki yıllık ve on yıllık getiriler arasındaki fark 3,93 yüzde puanı. Vade uzadıkça daha düşük getiri görülmesi, kısa ve uzun vadeli beklentilerin aynı olmadığını gösterir. Ancak bu yapıdan belirli bir faiz indirimi zamanı veya büyüklüğü çıkarılamaz. Likidite, vade primi ve yatırımcı talebi de eğriyi etkiler.
Görseldeki %37 politika faizi, TCMB'nin 10 Eylül 2026 kararında korunan oranla uyumlu. Bu karar bugünün yeni açıklaması olarak sunulmuyor. Politika faiziyle tahvil getirisi veya mevduat teklifi de birbirinin yerine kullanılmamalı. Sabit faizli tahvillerde piyasa getirisi yükseldiğinde fiyatın gerileyebilmesi, nominal getirinin yanında fiyat riskini değerlendirmeyi gerektirir.
Kur ve enerji şirketleri farklı etkiler
İthal girdi kullanan şirketlerde petrol ile kur aynı maliyet kanalına etki edebilir. Döviz geliri güçlü bir ihracatçıda ise kurun gelir tarafına katkısı farklıdır. Borç vadesi, değişken faizli finansman ve maliyetin satış fiyatına aktarılabilmesi sonuçları ayrıştırır. Bu yüzden aynı piyasa verisini bütün şirketlere aynı şekilde uygulamak doğru olmaz.
Yüksek TL getirisi yatırımcı ilgisini destekleyebilir; kur kaybı, enflasyon ve likidite riski bu getiriyi aşındırabilir. Sıkı para politikası, bütün yerel varlıkların aynı anda yükseleceği anlamına gelmez. Finansman ihtiyacı yüksek şirketler için maliyet baskısı ayrıca sürer.
Geniş teknik bantlar nasıl kullanılmalı?
Görsel USD/TRY için 49,00–49,80, EUR/TRY için 54,80–56,00, Brent için 102–108 dolar, BIST 100 için 11.800–12.400 aralıklarını veriyor. Bunlar geniş karşılaştırma alanları; beklenen kesin hedefler değil. Daha yakın günlük eşiklerle karıştırılmadan, bant dışına çıkışın kalıcı olup olmadığı ve diğer göstergelerin eşlik edip etmediği izlenmeli.
FUMA PRIME değerlendirmesi: Günlük petrol gerilemesi, kur ve yüksek maliyet düzeyinin etkisini bütünüyle silmiyor. Daha yararlı analiz, fiyatın yönünü tahmin etmeden önce gelir, maliyet ve finansman kanallarının hangi şirket veya varlıkta yoğunlaştığını açıkça ayırır.