 Gürültüyü değil, anlamı büyütüyoruz.
Görünümü tek bir rakama indirgememek
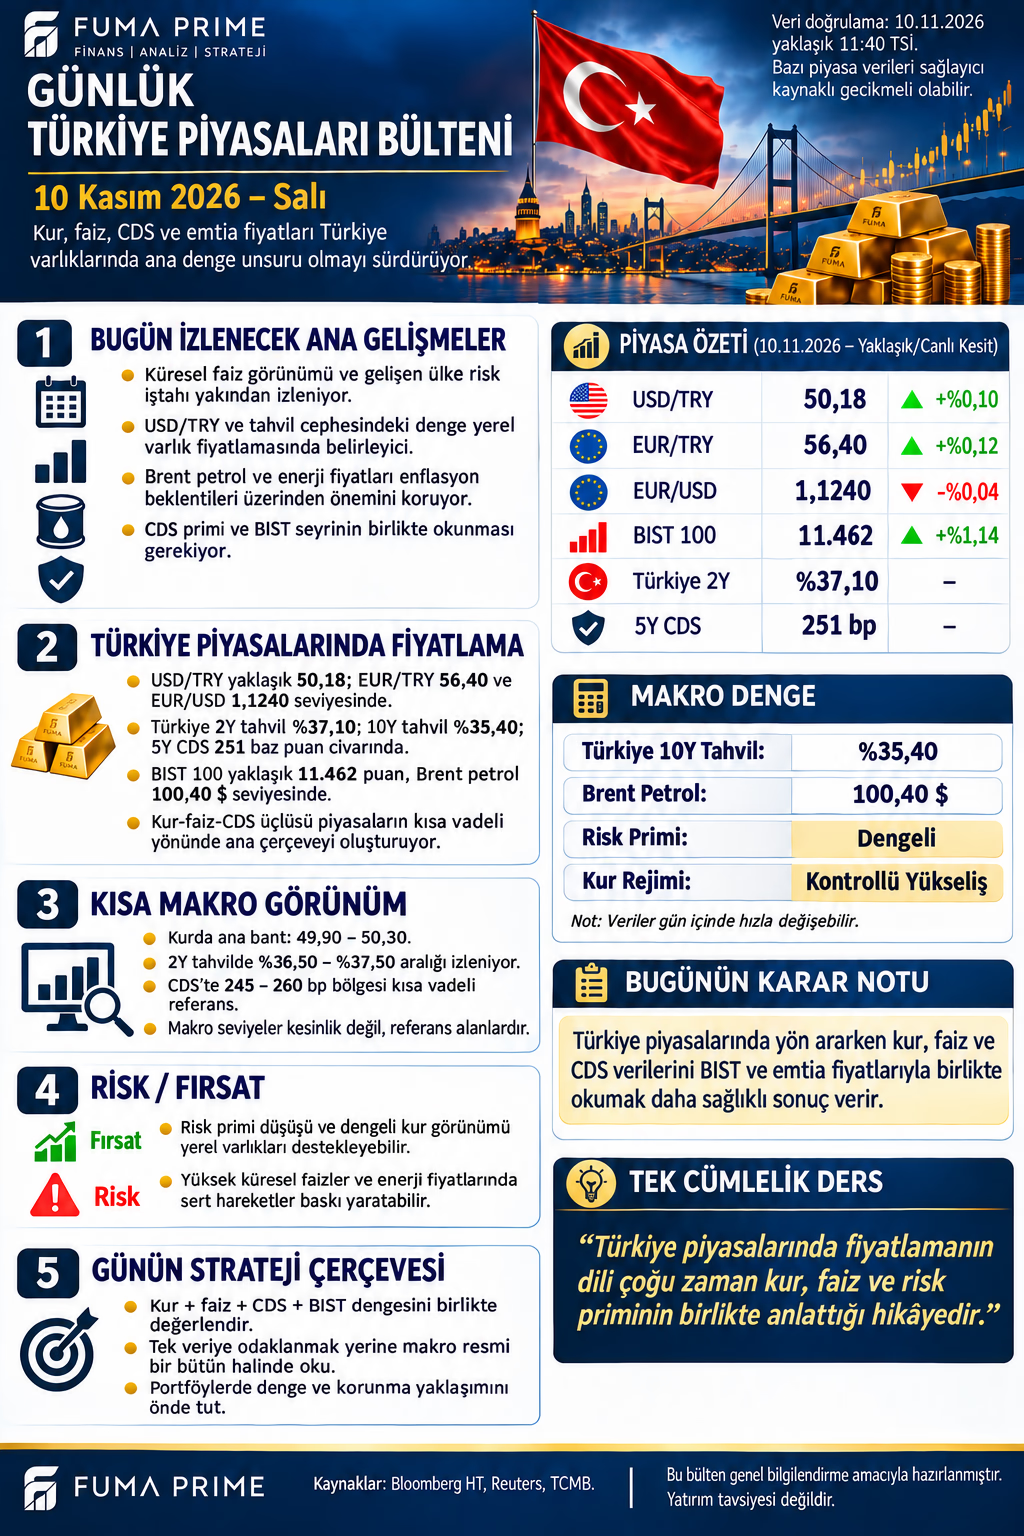
Türkiye piyasaları görseli USD/TRY 50,18, EUR/TRY 56,40 ve EUR/USD 1,1240 referanslarını veriyor. Türkiye iki yıllık tahvil getirisi %37,10; on yıllık getiri %35,40; beş yıllık CDS 251 baz puan olarak yer alıyor. Bunlar sabah bülteninin girdileridir; eşzamanlı ve bağımsız canlı işlem teyidi olarak sunulmuyor.
BIST için görseldeki 11.462 / +%1,14 önceki kapanışla uyuşmuyor. AA'nın 9 Kasım tarihli haberi 11.712,67 / +%2,00 bildiriyor; metin kapanış bağlamında bu referansı kullanıyor. Bu düzeltme 10 Kasım seansının yeni getirisini göstermez. Tarihi bilinmeyen fiyatı doğru makro başlıklarla birleştirmek tek başına güvenilir analiz üretmez.
Kur ve çapraz hesap
50,18 × 1,1240 yaklaşık 56,4023 EUR/TRY verir; iki ondalıkla 56,40. Görseldeki kurlar kendi içinde yakın bir çapraz tutarlılık taşıyor. Yine de bu hesap bütün döviz işlemlerinin aynı fiyat ve maliyetle yapılabileceğini göstermez. Alış–satış yönü, vade, komisyon ve sağlayıcı saati ayrıca önemlidir.
USD/TRY için 49,90–50,30 alanı görselin kısa vadeli referansıdır. Noktasal kur sakinliği ile oynaklığın kalıcı azalması farklıdır. İthalat ödemesi yaklaşan şirket ile döviz tahsilatı olan şirket aynı kur hareketinden aynı sonucu almaz. Bilanço ve nakit takvimi görülmeden genel kur yorumunu şirket kârına doğrudan çevirmek eksik kalır.
Tahvil ve CDS aynı bilgiyi vermez
İki ve on yıllık tahvil getirileri politika faizi değildir. Farklı vadelerdeki enflasyon, faiz ve likidite beklentilerinin bileşimini yansıtırlar. Kısa vadenin uzun vadeden yüksek olması tek başına kesin bir faiz indirimi takvimi göstermez. Vade primi ve piyasa koşulları da eğriyi etkiler.
251 baz puan CDS, sigorta sözleşmesinin fiyatlama göstergesidir; doğrudan yüzde 2,51 temerrüt olasılığı diye okunamaz. Vade, geri kazanım varsayımı ve sözleşme koşulları gerekir. Tek bir seviye risk priminin düştüğünü kanıtlamaz; aynı serinin önceki gözlemiyle karşılaştırma yapılmalıdır. Görseldeki dengeli nitelemesi bu sınırlar içinde değerlendirilir.
Enerji fiyatının aktarım yolu
Brent için 100,40 dolar referansı bulunuyor. Bu değer üzerinden kesin günlük artış veya düşüş hesaplamak için aynı vade ve kapanış bazı gerekir. Enerji ithal eden ekonomi açısından kalıcı gevşeme maliyet ve dış ödeme yükünü rahatlatabilir. Ancak kur, vergi, stok maliyeti ve fiyatlama davranışları tüketici fiyatlarına aktarımı geciktirebilir.
Petrolün arz rahatlaması nedeniyle düşmesiyle talep zayıflığı nedeniyle düşmesi farklı sonuçlar doğurur. İkincisinde ihracat talebinin kaybı maliyet desteğini sınırlayabilir. Dolayısıyla yalnız enerji fiyatının yönüyle bütün yerel varlıklar için ortak bir sonuç üretmek doğru değildir.
Koşullu senaryolar ve izleme düzeni
Destekleyici senaryoda kur oynaklığı sınırlanır, enerji baskısı hafifler ve risk göstergeleri birlikte iyileşir. Ana senaryoda bu unsurlar dengelenir; bilanço ve sektör ayrışması öne çıkar. Risk senaryosunda dış dolar ve faiz baskısı yerel fonlama koşullarını zorlar. Bu başlıklar tek tek değil birlikte değerlendirilmelidir.
FUMA PRIME değerlendirmesi: Bülten 11.40 kesitidir. BLS takvimindeki 16.30 TSİ ABD TÜFE açıklamasının sonraki sonucu ve fiyat etkisi bu sabah analizine dâhil değildir. Verinin ardından aylık bileşim, tahvil, dolar ve yerel risk göstergeleri yeniden karşılaştırılmalı. İlk fiyat tepkisini kalıcı makro değişim saymak yerine, teyit aramak ve vade–likidite uyumunu korumak daha açıklayıcı bir yaklaşım sunar.