 Gürültüyü değil, anlamı büyütüyoruz.
Beklentiden gerçekleşmeye geçiş
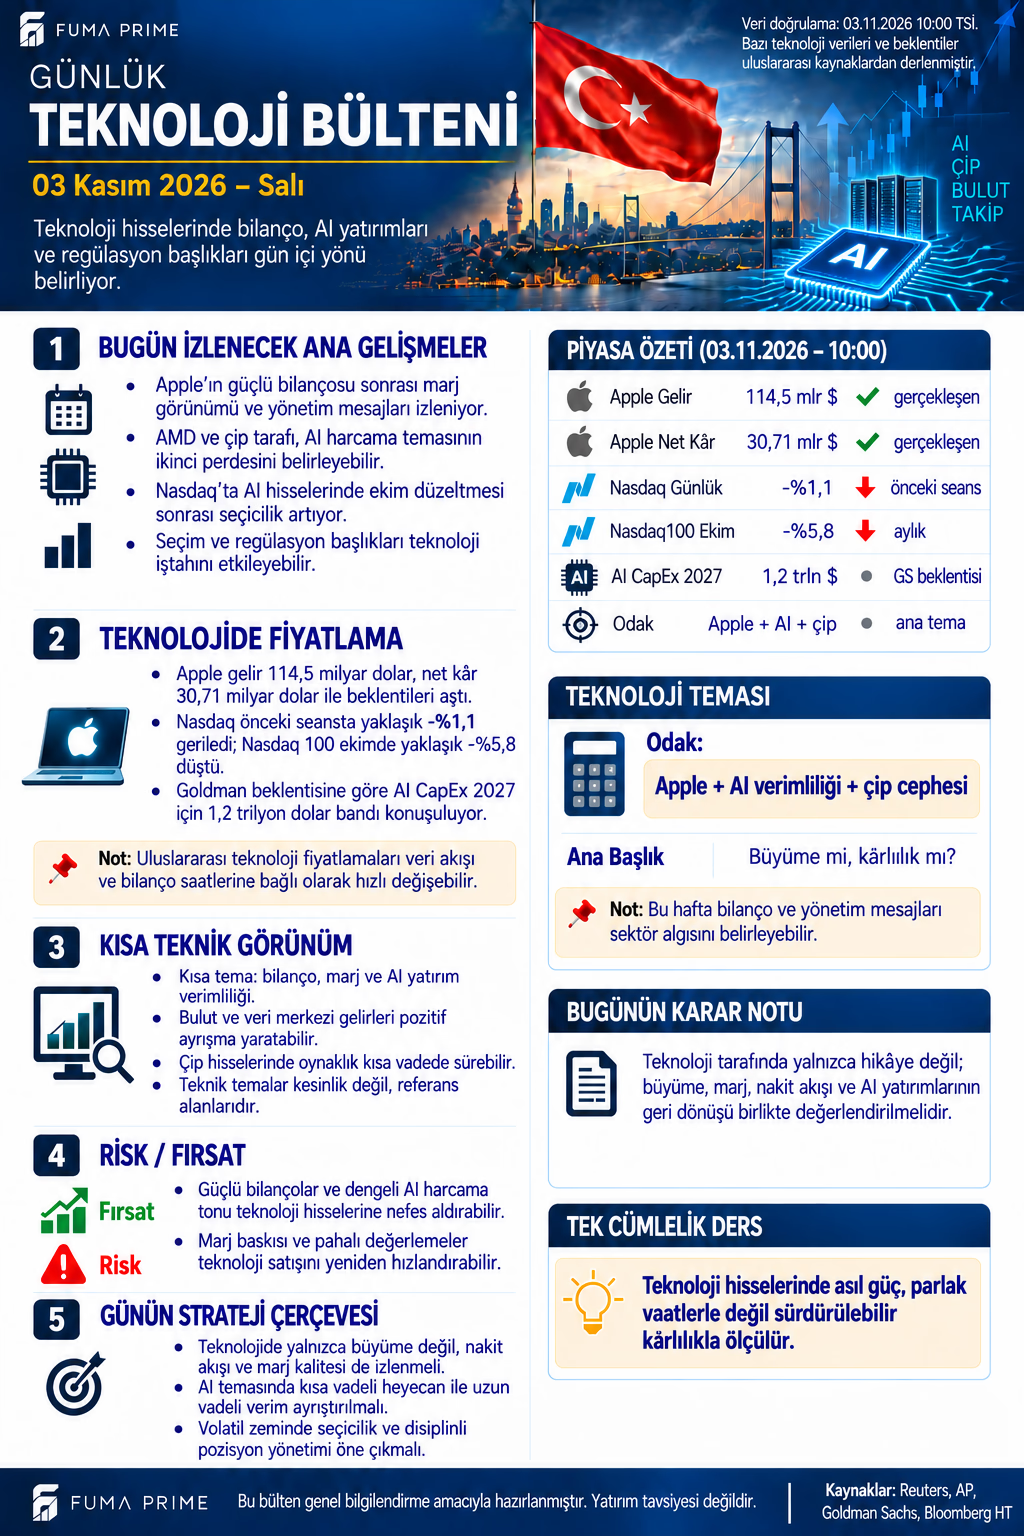
Apple'ın 2 Kasım'da açıkladığı, 26 Eylül'de biten 2026 dördüncü mali çeyrek sonuçlarında gelir yaklaşık 114,5 milyar dolar, net kâr 30,711 milyar dolar. Bugünkü görseldeki 114,5 ve 30,71 rakamları bu nedenle beklenti değil açıklanmış sonuç olarak okunuyor. Şirketin mali çeyreği takvim yılının dördüncü çeyreği değildir.
Dünkü FUMA PRIME görselinde gelir beklentisi 113,39, net kâr beklentisi 29,04 milyar dolar olarak yer alıyordu. Bu basılı beklenti setiyle karşılaştırıldığında açıklanan sonuçlar daha yüksek. Fakat setin kapsamı ve güncellenme anı tam belirtilmediğinden fark, bütün piyasanın kesin sürpriz ölçüsü gibi sunulmamalı. İyi sonuç ile hissenin mutlaka yükseleceği sonucu da aynı şey değildir.
Finansal tablonun daha açıklayıcı tarafı
| Gösterge | Açıklanan değer |
|---|---|
| Çeyreklik net satış | 114,477 milyar USD |
| Çeyreklik net kâr | 30,711 milyar USD |
| Faaliyet kârı | 35,631 milyar USD |
| Hizmet geliri | 31,573 milyar USD |
| Brüt marj | %47,9 |
| Çeyreklik işletme nakdi | Yaklaşık 28 milyar USD |
Net kâr marjı hesapla yaklaşık %26,83; faaliyet marjı %31,13. Hizmetlerin toplam satıştaki payı yaklaşık %27,58. Bunlar aynı çeyrek tablolarından hesaplanan oranlardır; gelecek dönemin garantisi değildir.
Şirket, brüt marjda yaklaşık 1 yüzde puanlık, hisse başına kârda 0,05 dolarlık gümrük vergisi iadesi desteği açıkladı. Bu katkıyı süreklilik gösteren faaliyet iyileşmesiyle aynı kabul etmemek gerekir. Tarife etkisini dışarıda bırakmak için bütün kalemleri kapsayan tutarlı bir düzeltme gerekir; yalnızca tek rakamı çıkararak eksiksiz düzeltilmiş bilanço üretilmiyor.
Kâr ile nakdin zamanı aynı olmayabilir
Açıklanan yaklaşık 28 milyar dolar işletme nakdi, net kârın yaklaşık %91'i düzeyinde. Bu hesap tek çeyrek nakit dönüşümünü anlamaya yardımcı olur; yatırım harcamaları düşülmediği için serbest nakit akışı değildir. İşletme sermayesinin dönemsel hareketleri de oranı değiştirebilir. Sonuçların dayanıklılığı için daha uzun dönemli nakit üretimi izlenmeli.
Hizmet gelirinin katkısı kadar ürün maliyetleri, yeni ürün talebi ve yatırım ihtiyacı da önem taşıyor. Güçlü satış büyümesi, artan harcamanın getirisini sorgulamayı gereksiz kılmaz. Açıklanmış sonuçlar ile yönetimin ileriye dönük mesajları ayrı değerlendirilmelidir.
Yapay zekâ yatırımları: Harcamanın büyüklüğünden geri dönüşe
Görseldeki 2027 için 1,2 trilyon dolar, Goldman Sachs Research'ün büyük bulut işletmecileri sermaye harcaması tahminidir. Bütün dünyadaki AI harcamalarının kesin toplamı veya açıklanmış şirket taahhütlerinin toplamı değildir. Bu kapsamı korumak, araştırma tahminini gerçekleşme gibi sunmayı önler.
Yatırım tedarikçide gelire dönüşürken alıcı şirketin nakdinden çıkar; daha sonra amortisman ve enerji maliyeti doğurabilir. Bu nedenle çip, bulut ve yazılım şirketlerinin aynı temada bulunması aynı kârlılığı elde edecekleri anlamına gelmez. Sipariş sürekliliği, kapasite kullanımı, müşteri yoğunlaşması ve fiyatlama gücü ayrı incelenmeli. AMD gibi şirketlerde yeni bilanço geldiğinde veri merkezi talebinin gelir ve marjlara katkısı ayrıca incelenmeli.
Endeks performansını ve değerlemeyi doğru yerleştirmek
Görsel Nasdaq için önceki seansa ait yaklaşık -%1,1, Nasdaq 100 için ekim ayına ait yaklaşık -%5,8 veriyor. Bunlar farklı dönem ve farklı seri; toplanamaz veya Apple sonucuna doğrudan bağlanamaz. Özgün fiyat serisi yeniden hesaplanmadığından bülten referansları olarak tutuluyor.
FUMA PRIME değerlendirmesi: Apple sonucu güçlü bir başlangıç verisi sunuyor; ancak kalıcı değer için kârın niteliği ve yatırımın nakde dönüşümü izlenmeli. Tahvil getirileri yükselirse iyi operasyonel sonuçlara rağmen yüksek değerlemeler zorlanabilir. Yeni seansta karar çerçevesi şirket kalitesi, ödenen fiyat ve beklenti arasındaki mesafeyi birlikte değerlendirmek olmalıdır.