 Gürültüyü değil, anlamı büyütüyoruz.
Endeksler aynı yönde, aynı güçte değil
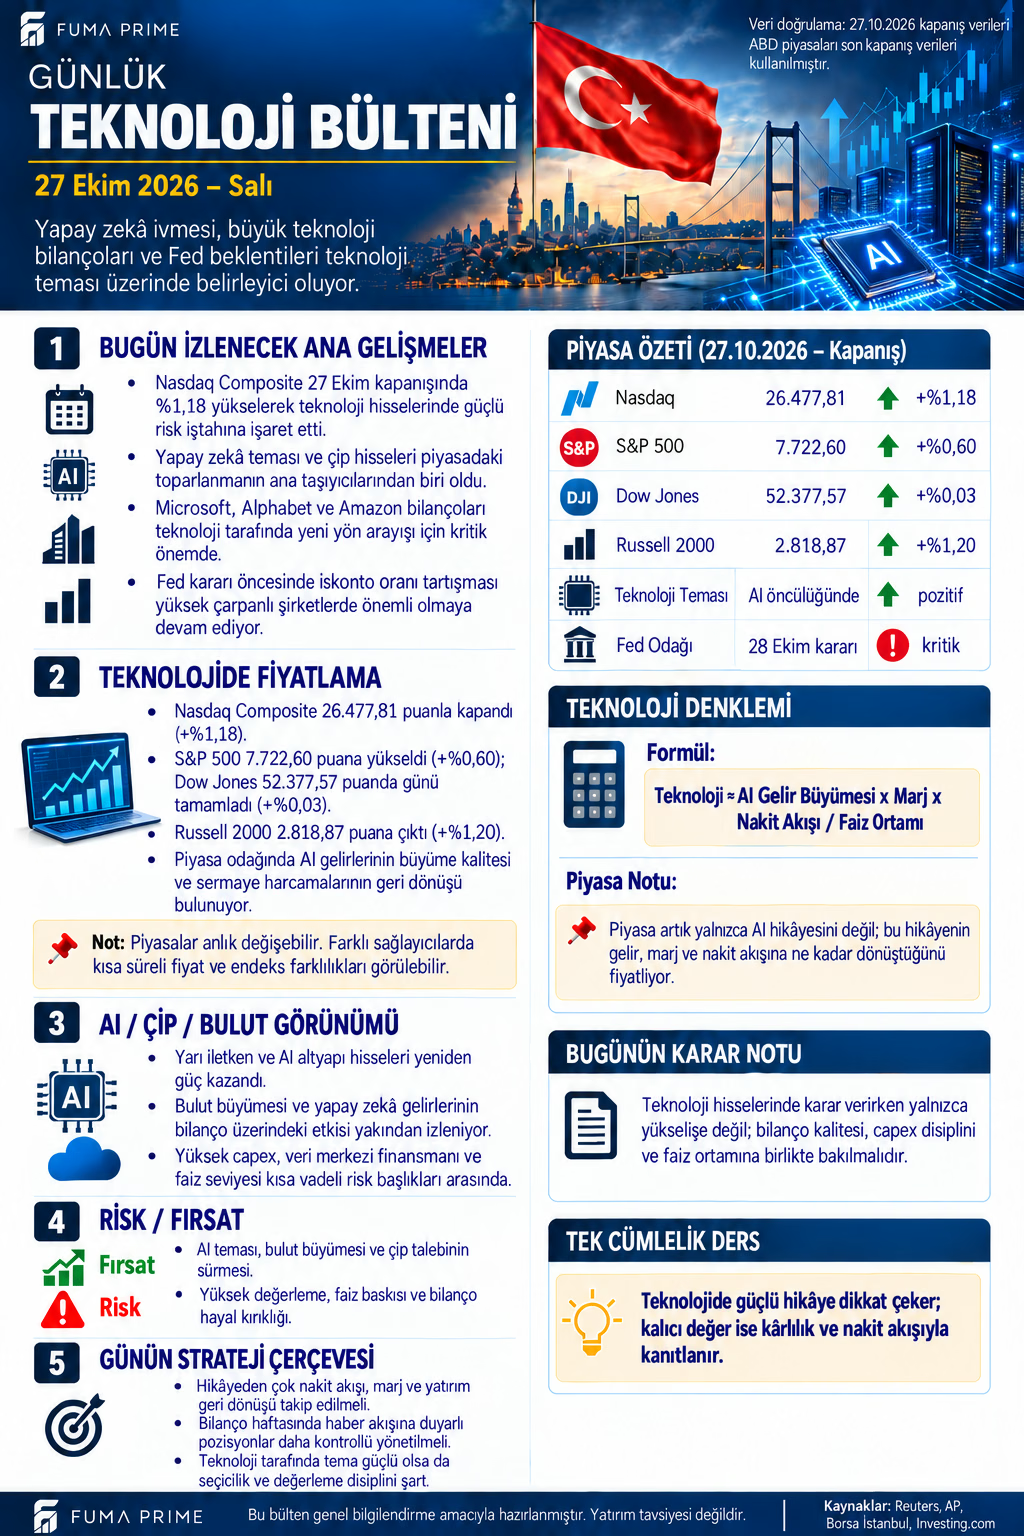
27 Ekim kapanış görselinde Nasdaq Composite 26.477,81 puanla +%1,18; S&P 500 7.722,60 puanla +%0,60; Dow Jones 52.377,57 puanla +%0,03; Russell 2000 2.818,87 puanla +%1,20. Nasdaq'ın S&P 500'den daha güçlü yükselmesi teknoloji ağırlıklı görünümle uyumlu; Russell'ın da belirgin artısı hareketin yalnızca büyük teknoloji şirketlerinden ibaret olmadığını düşündürüyor.
Bununla birlikte endeksler tek başına ayrıntılı sektör katkısını veya para girişini kanıtlamaz. Hangi şirketin kaç puan katkı verdiği, yükselen–düşen hisse dağılımı ve hacim görülmeden bütün hareket “AI kaynaklı” diye açıklanmamalı. Dow'un yataya yakın kalması da tüm piyasanın eşit güçte yükselmediğini gösteriyor. Nasdaq Composite, Nasdaq 100 ile aynı endeks değildir; bu yazıda seriler birbirine karıştırılmıyor.
Hikâyeden bilanço kalitesine geçiş
Görselin teknoloji denklemi, gelir büyümesi, marj, nakit akışı ve faiz ortamını birlikte düşünmek için bir çerçevedir. Sayısal olarak kalibre edilmiş bir değerleme modeli değildir. Bu değişkenlerin ölçü birimleri ve ağırlıkları tanımlanmadan formülden hedef endeks veya hedef şirket değeri hesaplanamaz.
Yapay zekâ yatırımları bulut, çip, ağ ve enerji altyapısında talep oluşturabilir. Fakat altyapıya harcanan tutar, aynı dönemde o kadar kâr üretildiği anlamına gelmez. Yatırım harcaması bugünden nakit çıkışı yaratırken kapasitenin gelir üretmesi zaman alabilir; amortisman ve enerji giderleri de marjı etkiler. Dolayısıyla yüksek bütçe açıklaması kadar yatırımın kullanım oranı ve geri dönüşü önemlidir.
Sonuçlarda hangi sorular cevap aranmalı?
| İncelenecek başlık | Asıl soru |
|---|---|
| Bulut ve AI gelirleri | Büyüme fiilî kullanım ve süreklilik gösteren müşteri talebinden mi geliyor? |
| Faaliyet marjı | Gelir artışı maliyet ve amortisman yükünü karşılıyor mu? |
| Sermaye harcamaları | Planlanan bütçe ile gerçekleşen nakit çıkışı ayrı gösteriliyor mu? |
| Serbest nakit akışı | Operasyonun ürettiği nakit yatırımları ne ölçüde finanse ediyor? |
| Rehberlik | Yönetimin beklentisi ölçülebilir verilerle destekleniyor mu? |
Bültende Microsoft, Alphabet ve Amazon bilanço odağına alınmış. Bu liste, şirketlerin sonuçlarının aynı anda açıklandığı veya beklentilerin gerçekleştiği anlamına gelmiyor. Kesin gün ve saat şirketlerin yatırımcı ilişkileri duyurularından izlenmeli. Açıklanmamış sonuçları fiyat artışının gerçekleşmiş gerekçesi gibi sunmak yerine, kapanıştaki beklenti ile sonraki teyidi ayırmak gerekiyor.
Faiz, değerlemeyi nasıl değiştirebilir?
Gelecekte beklenen nakit akışlarının bugünkü değeri, kullanılan iskonto oranına duyarlıdır. Finansman koşulları sıkılaşırsa aynı operasyonel beklenti daha düşük değerlemeyle fiyatlanabilir. Buna karşılık faiz baskısının hafiflemesi de her şirketin otomatik yükseleceği anlamına gelmez; başlangıç fiyatında ne kadar büyümenin zaten beklendiği önem taşır.
Fed'in 27–28 Ekim toplantısı bu hassasiyetin takvim başlığıdır. Bu yazı 27 Ekim kapanışına dayanır ve 28 Ekim kararının sonucunu içermez. Karar sonrasında ilk endeks hareketi kadar tahvil faizlerinin, doların ve sektör katılımının aynı yorumu destekleyip desteklemediği izlenmelidir.
Güçlü tema, farklı şirket riskleri
Çip üreticisi için siparişlerin devamlılığı ve müşteri yoğunlaşması; bulut işletmecisi için kapasite kullanımı ve enerji maliyeti; yazılım şirketi için yenileme oranı ve fiyatlama gücü öne çıkar. Bunları tek bir teknoloji şirketiymiş gibi değerlendirmek, birbirinden farklı riskleri gizler. Türkiye'deki teknoloji şirketlerinin kur, müşteri ve finansman koşulları da ABD endeksinin birebir kopyası değildir.
FUMA PRIME değerlendirmesi: 27 Ekim'in yükselişi güçlü bir fiyat gözlemidir; kalıcı değer artışının kanıtı ise sonraki gelir, marj ve nakit verilerinden gelmelidir. Başarıyı yalnızca büyük yatırım bütçesiyle değil, bütçenin sürdürülebilir ekonomik sonuca dönüşmesiyle ölçmek daha sağlam bir yaklaşım sağlar.