 Gürültüyü değil, anlamı büyütüyoruz.
Dünkü kapanış ile bugünkü açılış ayrılmalı
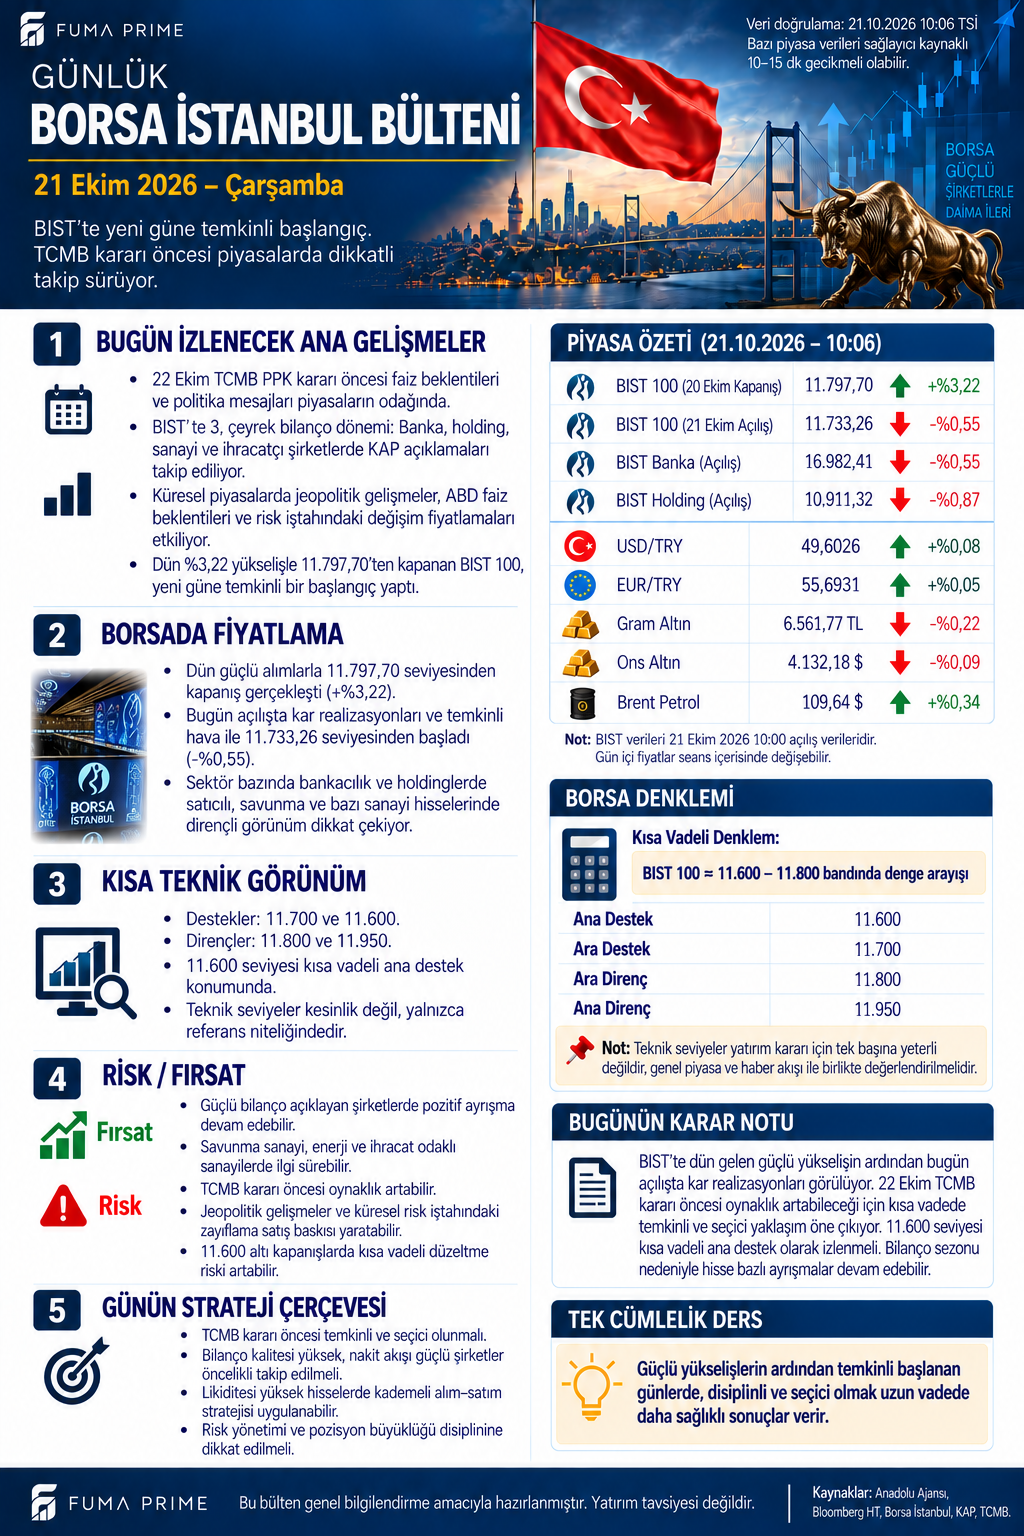
BIST 100 görselinde 20 Ekim kapanışı 11.797,70, 21 Ekim açılışı 11.733,26 puan. Aradaki 64,44 puanlık fark yaklaşık -%0,55; basılı oranla uyumlu. Görsel önceki günün değişimini +%3,22 olarak veriyor. Dolayısıyla güçlü bir kapanışın ardından daha düşük açılış söz konusu; bu kesit günün tamamının sonucunu göstermiyor.
Açılıştaki satışın kesin nedeni yalnızca fiyattan çıkarılamaz. Kâr realizasyonu olası açıklamalardan biridir; yeni risk fiyatlaması veya likidite koşulları da etkili olabilir. İşlem hacmi, emir dağılımı ve seansın devamı bilinmeden niyet okuması yapmak yerine gerçekleşen fiyat farkını tanımlamak daha sağlıklıdır.
Sektörler aynı ölçüde gerilemiyor
| Gösterge | Açılış referansı | Değişim |
|---|---|---|
| BIST 100 | 11.733,26 | -%0,55 |
| BIST Banka | 16.982,41 | -%0,55 |
| BIST Holding | 10.911,32 | -%0,87 |
Basılı yüzdelere göre holding endeksi genel endeksten 0,32 yüzde puan daha zayıf. Bankacılık aynı oranda geriliyor. Ancak sektör ağırlıkları ve hisse katkıları verilmediğinden endeks kaybının kaç puanının bu sektörlerden geldiği hesaplanamaz. Savunma ve bazı sanayi hisselerindeki direnç vurgusu da sayısal veri olmadan bütün sektörün pozitif olduğu anlamına çevrilmiyor.
11.700 çevresinde tepkinin kalitesi
Görsel 11.700 ve 11.600 destek, 11.800 ve 11.950 direnç bölgelerini veriyor. Açılış ilk desteğin 33,26 puan üzerinde. Bu yakınlık, satışın karşılanıp karşılanmadığını izlemek için bir çerçeve sunar; desteğin kesin çalışacağı anlamına gelmez.
11.800'e dönüşte yalnızca seviyeye temas değil, kalıcılık ve daha geniş hisse katılımı önemlidir. İlk desteğin altında devam eden işlemler 11.600'ün önemini artırabilir. Görseldeki 11.600–11.800 denge çerçevesi matematiksel fiyat tahmini değildir; yeni bilgi geldikçe yeniden değerlendirilecek bir senaryo alanıdır.
PPK kararı henüz gerçekleşmiş değil
TCMB'nin resmî takvimi 22 Ekim kararını doğruluyor. 21 Ekim değerlendirmesinde bu karar gelecekteki olaydır. Faiz değişimi kadar açıklama metnindeki riskler ve likidite vurguları da izlenebilir. Piyasa tepkisi kararın yönü kadar daha önce ne ölçüde beklendiğine bağlı olabileceğinden, sonuç açıklanmadan kesin sürpriz veya rahatlama anlatısı kurulamaz.
Bilanço döneminde satış büyümesi ile nakit üretimi birlikte incelenmeli. Net borç, işletme sermayesi ihtiyacı ve faaliyet marjı şirketler arasındaki farkı görünür kılar. Döviz geliri bulunan, ithal girdi kullanan ve kısa vadeli borcu yüksek şirketlerin aynı kur–faiz hareketine duyarlılığı farklıdır. Görseldeki altın ve kur yüzdeleri diğer bültenlerle farklılaştığı için bunlardan eşzamanlı para akışı sonucu da çıkarılmıyor.
FUMA PRIME değerlendirmesi: Güçlü önceki kapanışın ardından ilk işlemler temkinli. Açılıştaki küçük kaybı tek başına trend değişimi saymak yerine destek davranışı, sektör katılımı ve doğrulanmış şirket açıklamaları birlikte ele alınmalı.