 Gürültüyü değil, anlamı büyütüyoruz.
Artıda olmak güçlü bir gün anlamına gelmiyor
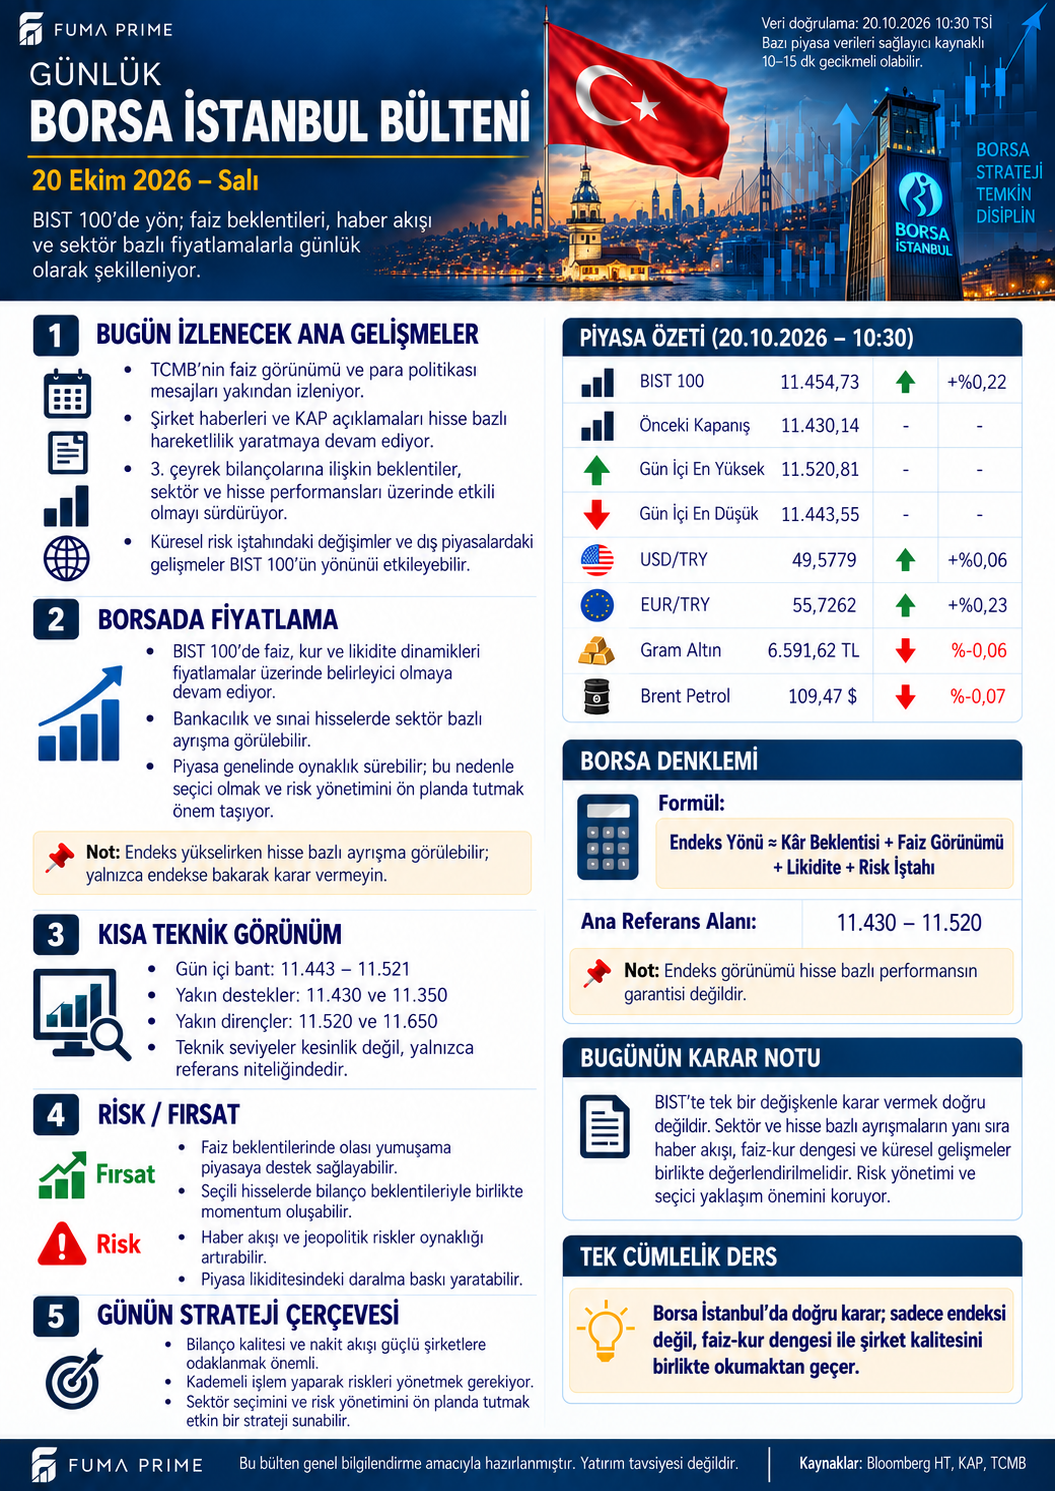
20 Ekim Borsa İstanbul görselinde BIST 100 11.454,73 puan, günlük değişim +%0,22. Önceki kapanış 11.430,14; fark 24,59 puan. Hesaplanan yaklaşık %0,215 değişim, basılı oranla yuvarlama düzeyinde uyumlu. Bu kesitte sınırlı bir artış var; gün sonu sonucu henüz bilinmiyor.
Gün içi en yüksek 11.520,81, en düşük 11.443,55. Aralık 77,26 puan; referans fiyat gün içi dibin yalnızca 11,18 puan üzerinde, tepenin 66,08 puan altında. Dolayısıyla pozitif yüzdeye rağmen fiyatın aralığın alt tarafında olması dikkat çekiyor. İki gözlem birlikte, tepkinin henüz belirgin güç kazandığını söylemek için yeterli olmadığını düşündürür.
Destek çevresinde tepkinin devamı izlenmeli
| Teknik alan | BIST 100 puanı | Koşullu değerlendirme |
|---|---|---|
| Yakın destek | 11.430 | Satışların karşılanıp karşılanmadığı |
| Alt destek | 11.350 | Zayıflık genişlerse izleme bölgesi |
| İlk direnç | 11.520 | Tepkinin üst sınıra dönüşü |
| Üst direnç | 11.650 | Güçlenmenin devamlılığı |
11.430 çevresinde dengelenme ilk aşama olabilir. Ancak fiyatın destek üstünde olması, tek başına yeni bir trend başladığını göstermez. 11.520'ye dönüşte kalıcılık, yükselen hisse sayısı ve farklı sektörlerin eşlik etmesi daha açıklayıcı teyitlerdir. Desteğin altında devam eden işlemler ise alt bölgeye ilişkin riskin yeniden değerlendirilmesini gerektirir.
Sektör seçimi sayısal veriyle desteklenmeli
Görsel bankacılık ve sanayide ayrışma ihtimalini anıyor; fakat sektör endekslerinin günlük yüzdelerini ve hisse bazlı katkılarını vermiyor. Bu nedenle hangi sektörün endeksi kaç puan taşıdığı veya bütün hisselerin birlikte yükseldiği söylenmiyor. Sektör katılımı ile birkaç yüksek ağırlıklı hissenin etkisi farklıdır.
İşlem hacmi de verilmediğinden yeni para girişi ölçüldüğü iddia edilmiyor. Hacim bulunduğunda dahi tek başına alıcı üstünlüğünü kanıtlamaz; her işlemde alıcı ve satıcı vardır. Fiyatın hacimle birlikte davranışı ve hareketin dağılımı önem taşır. Görseldeki “endeks denklemi” bu ilişkileri anlatan bir çerçevedir, hesaplanmış tahmin modeli değildir.
Faiz ve bilanço beklentileri iki ayrı sınav
TCMB'nin resmî takviminde 22 Ekim PPK kararı bulunuyor. Yaklaşan karar, finansman koşulları ve şirket değerlemeleri açısından izlenebilir; ancak sonucu henüz gerçekleşmiş gibi anlatılamaz. Piyasa tepkisi kararın yönü kadar daha önce ne ölçüde beklendiğine de bağlı olabilir.
Şirketlerde satış artışı, faaliyet marjı, net borç ve işletme sermayesi ihtiyacı birlikte incelenmeli. Gelirin büyümesi, aynı hızda nakit üretildiği anlamına gelmez. İthal girdi kullanan veya döviz borcu yüksek şirketlerle ihracat geliri olanların kur duyarlılığı da farklıdır.
FUMA PRIME değerlendirmesi: Küçük pozitiflik var; fakat gün içi alt bölgeye yakın fiyat temkin gerektiriyor. Daha sağlam yorum, destek davranışını ve bilanço kalitesini sektör katılımıyla birlikte değerlendirir; yalnızca yeşil yüzdeye dayanmaz.